Por qué el seguro hace más ricas a las dos partes
En riqueza esperada, el seguro es de suma cero: el asegurado paga más que la pérdida esperada y la aseguradora se queda con la diferencia. En la tasa de crecimiento que vive cada parte, hay un rango de primas en el que las dos salen ganando.
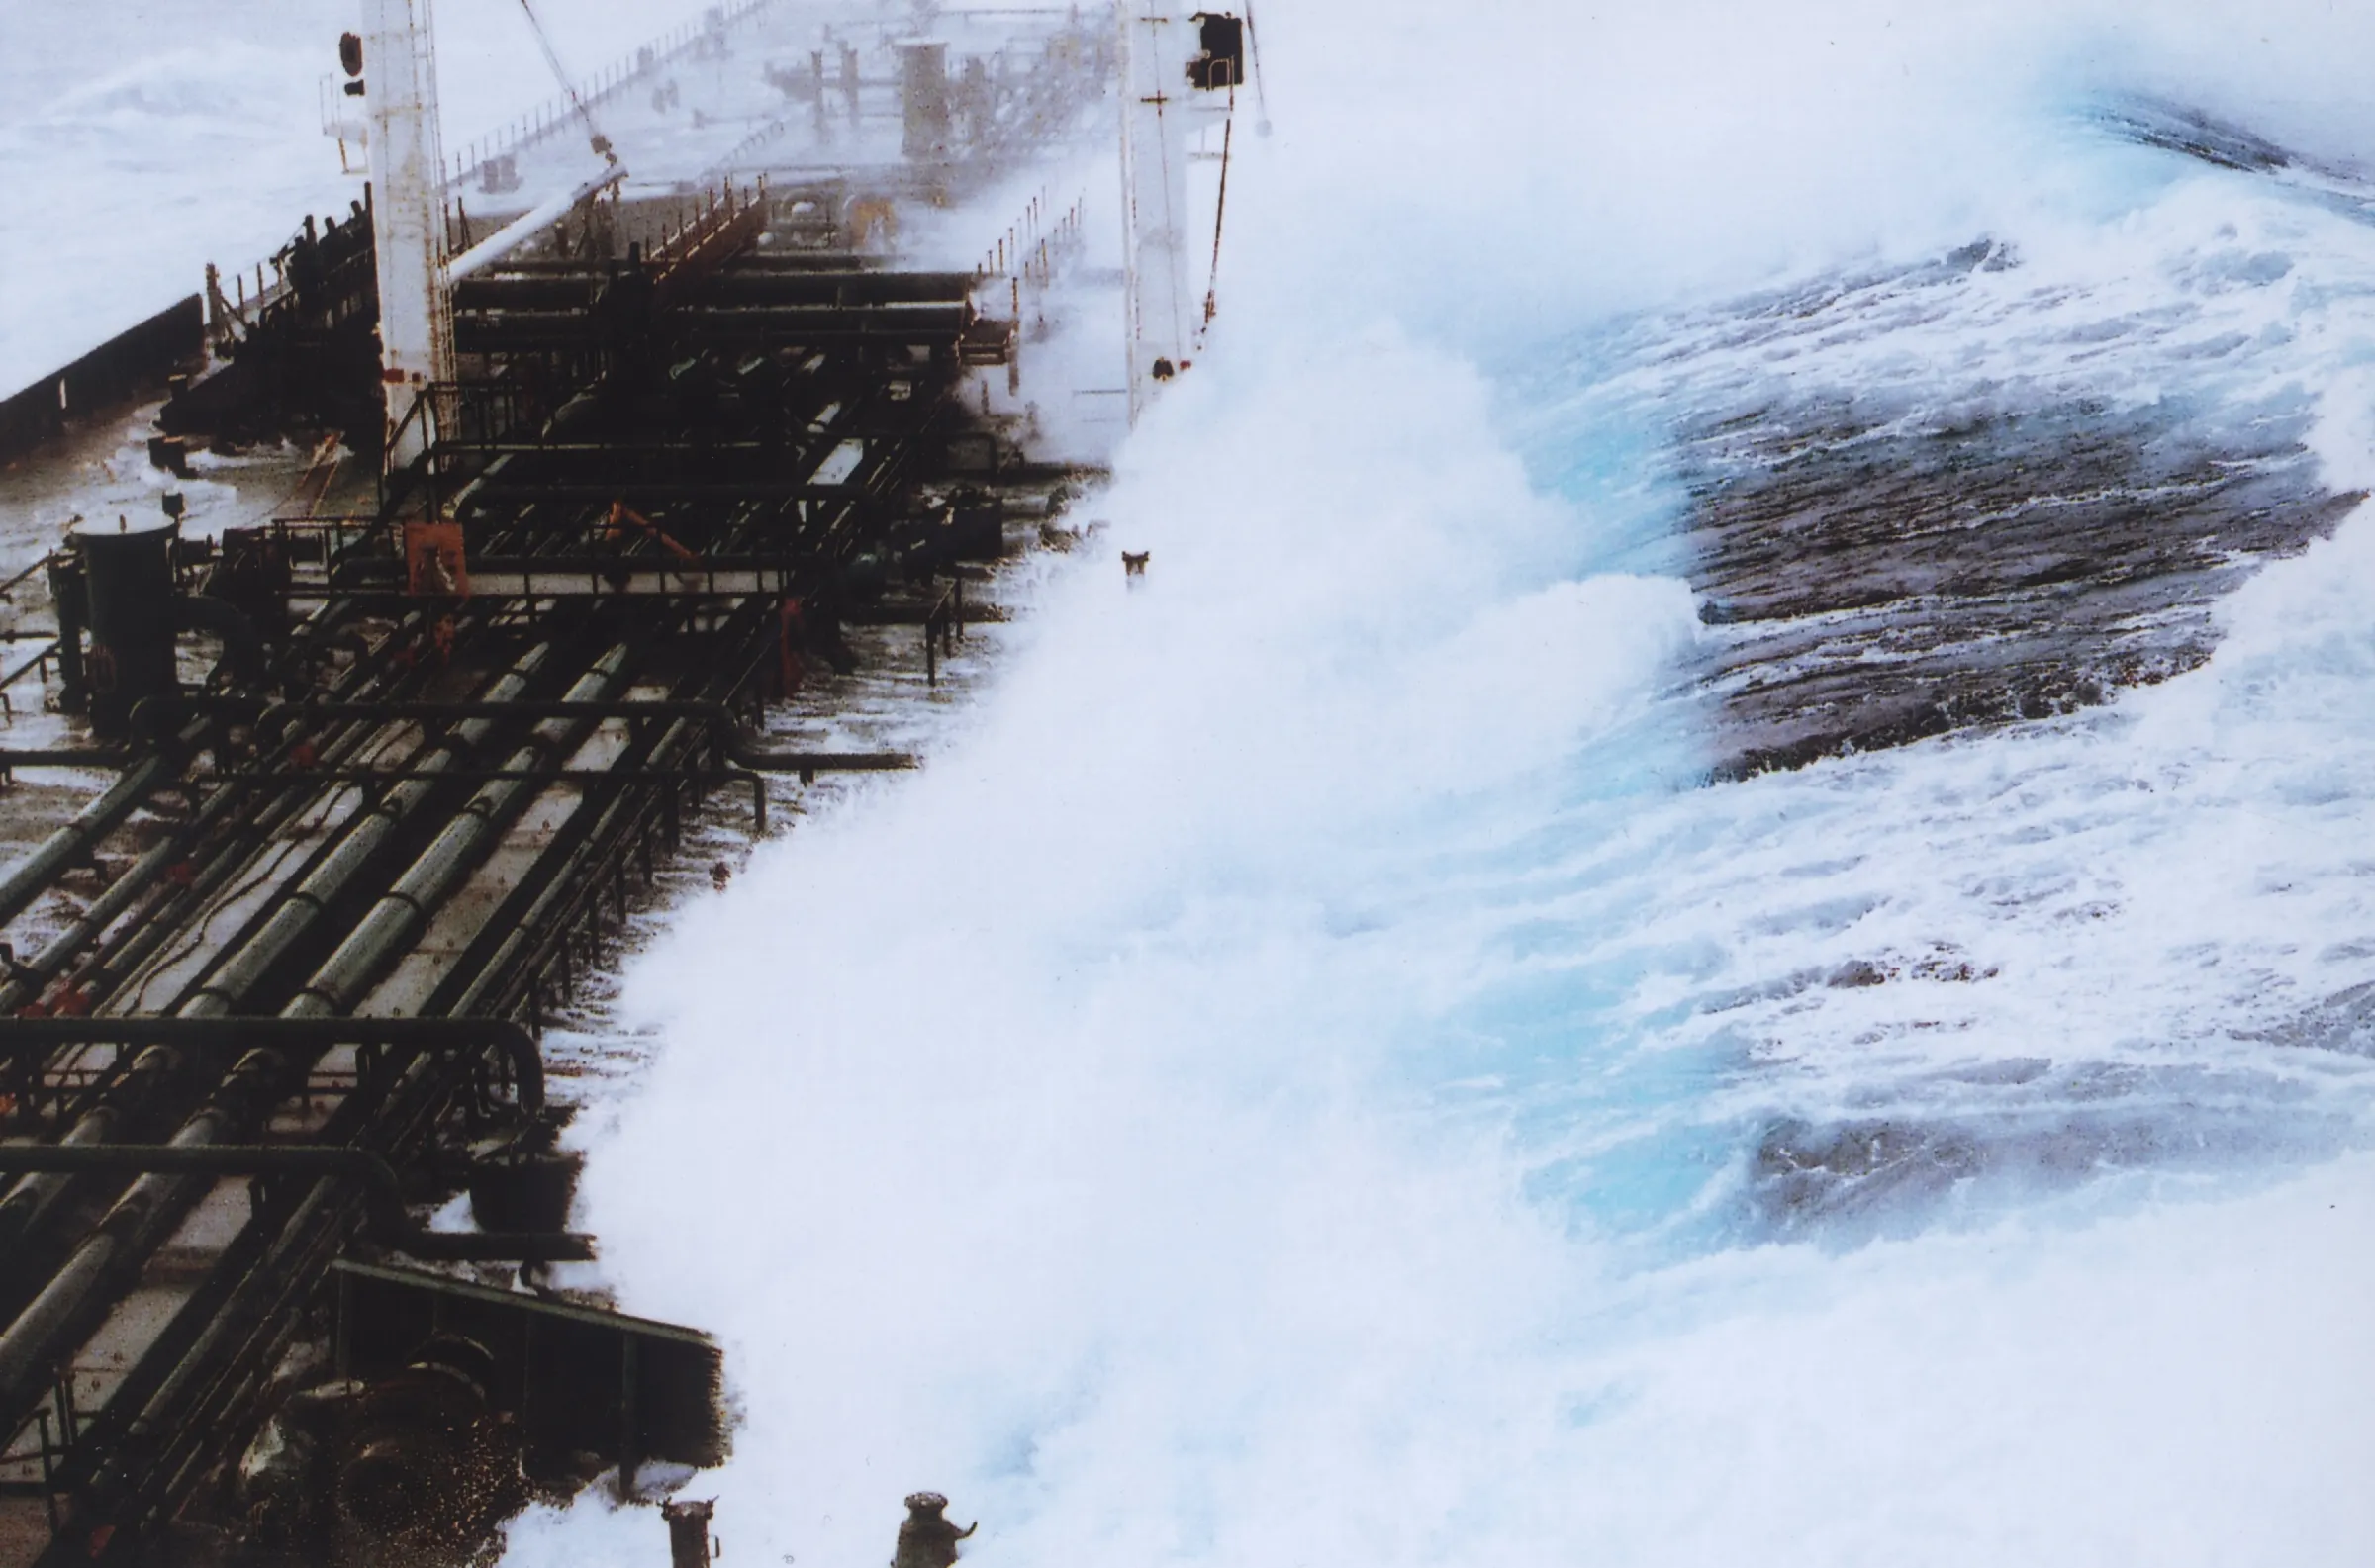
Sobre la imagen Una sola ola en todo un viaje hace el daño. Para el dueño del barco puede ser la ruina; repartida en los libros de una aseguradora es un siniestro entre muchos, y esa diferencia de escala es lo que hace que valga la pena comprar y vender seguros. Una ola de más de 18 metros rompe sobre la cubierta de un petrolero que navegaba hacia el sur desde Valdez, Alaska, en febrero de 1993. Foto: capitán Roger Wilson, NOAA Photo Library, dominio público.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
Medido en riqueza esperada, el seguro es de suma cero. El asegurado paga una prima mayor que la pérdida esperada, la aseguradora se queda con la diferencia, y lo que una parte gana en promedio la otra lo pierde. Medido en la tasa de crecimiento que cada parte vive de verdad a lo largo del tiempo, no lo es. Hay un rango de primas en el que el asegurado y la aseguradora crecen más rápido de lo que crecerían sin el contrato.
Este es el cuarto texto de una serie. Usa la idea del primero, que el promedio entre resultados posibles no es el resultado que vivís, y el costo del segundo, que la volatilidad arrastra hacia abajo el crecimiento compuesto. El argumento es del paper de Ole Peters y Alexander Adamou “Insurance makes wealth grow faster”.
#El enigma
Si el seguro solo tuviera sentido en riqueza esperada, sería difícil explicar por qué alguien lo compra. Las aseguradoras son rentables, así que en promedio los asegurados pagan más de lo que reciben. La respuesta de manual es la aversión al riesgo: a la gente no le gusta la incertidumbre y paga para sacársela de encima. Eso explica al comprador dándole un gusto particular. No explica por qué un contrato que una de las partes pierde en promedio es tan común, ni por qué las aseguradoras, que también enfrentan riesgo, lo toman con gusto.
#Un armador y una aseguradora
Esta es la versión más chica del argumento. Un armador tiene 200.000 dólares y está por mandar carga en un viaje. Con probabilidad un medio la carga se pierde, y el armador pierde 100.000. Una aseguradora con 1.000.000 le ofrece cubrir la pérdida a cambio de una prima.
Empezá por la riqueza esperada. Sin seguro, el armador termina con 200.000 o con 100.000, un esperado de 150.000. La pérdida esperada es 50.000, así que cualquier prima por encima de 50.000 deja al armador más pobre en promedio y a la aseguradora más rica exactamente en la misma cantidad. En riqueza esperada, el contrato solo puede ayudar a una de las partes.
Ahora mirá a qué tasa se compone cada uno. El número que importa para viajes repetidos es el promedio del logaritmo de la riqueza, o lo que es lo mismo, el promedio geométrico de los resultados. Sin seguro, el promedio geométrico del armador es $\sqrt{200.000 \times 100.000} \approx 141.421$ dólares. Asegurado con una prima de 55.000, el armador termina con 145.000 seguro. Es más, aunque el armador pagó 5.000 por encima de la pérdida esperada.
La aseguradora, con la misma prima, termina con 1.055.000 o con 955.000. Su promedio geométrico es $\sqrt{1.055.000 \times 955.000} \approx 1.003.755$, por encima del 1.000.000 con el que empezó. Las dos partes crecen más rápido.
#El rango de primas
Con una prima de 55.000 ganan los dos, pero el trato funciona en un rango. El armador gana con cualquier prima por debajo de $200.000 - \sqrt{2} \times 100.000 \approx 58.579$. La aseguradora gana con cualquier prima por encima de alrededor de 51.249. Cada prima en el medio deja mejor a las dos partes en crecimiento, y todas están por encima de la pérdida esperada de 50.000, así que la aseguradora también gana plata en promedio.
La simulación de abajo te deja cambiar la riqueza de la aseguradora. La curva azul es el cambio en la tasa de crecimiento del armador, la roja el de la aseguradora, y la franja verde las primas en las que las dos son positivas.
Abrí esta simulación en Explorar →
Subí la riqueza de la aseguradora y la franja se ensancha hacia la pérdida esperada: una aseguradora muy grande toma el riesgo por apenas más de 50.000. Bajala y la franja se achica. Sobrevive incluso cuando la aseguradora es exactamente tan rica como el armador, porque la aseguradora arranca sin ningún riesgo, y solo se cierra cuando tiene menos de unas tres cuartas partes de lo que tiene el armador.
#Por qué pueden ganar los dos
El excedente sale del arrastre de la volatilidad. Una pérdida de 100.000 es la mitad de la riqueza del armador, una oscilación enorme, y el arrastre sobre el crecimiento crece con el cuadrado de la oscilación. La misma pérdida es un décimo de la riqueza de la aseguradora, una oscilación chica con un arrastre chico. Pasar el riesgo de donde es grande en relación con la riqueza a donde es chico elimina la mayor parte del arrastre. Ese arrastre eliminado es crecimiento real, y la prima lo reparte entre las dos partes.
La riqueza esperada no puede ver nada de esto, porque ignora el tamaño de la oscilación en relación con la riqueza que tiene que absorberla. Trata igual una pérdida de 100.000 dólares le pase a alguien con 200.000 o con 1.000.000. Quien tiene que vivir la pérdida no.
La misma lógica explica por qué funciona compartir riesgos. Peters y Adamou muestran que las personas que comparten sus riesgos, juntando y redistribuyendo su riqueza en cada período, crecen más rápido que cualquiera de ellas sola, con un arrastre que cae a medida que el grupo crece. Una aseguradora es un grupo así con un balance.
#Verificado en Lean
El ejemplo está demostrado en lean-ergodicity, en unidades de 100.000: un armador con 2 que puede perder 1 y una aseguradora con 10. Cada prima entre 0,513 y 0,585 sube la tasa de crecimiento de los dos.
theorem insurance_win_win {F : ℝ} (hlo : 513 / 1000 ≤ F) (hhi : F ≤ 585 / 1000) :
    ownerUninsured < ownerInsured F ∧ insurerUninsured < insurerInsured F
El mismo archivo demuestra que en riqueza esperada los cambios de las dos partes suman cero para cualquier prima, así que ninguna prima ayuda a los dos, y da la condición exacta bajo la que gana cada parte.
#Los límites
El ejemplo tiene un solo viaje, una pérdida que se decide con una moneda y una aseguradora con una sola póliza. Las aseguradoras reales tienen muchas pólizas independientes, lo que achica todavía más el riesgo que cargan y hace más fuerte el argumento a favor del seguro. Los compradores reales además calculan mal las probabilidades, las aseguradoras enfrentan catástrofes correlacionadas, y la gente asegurada puede tomar más riesgo. Nada de eso cambia el punto central: un contrato que una de las partes pierde en promedio puede igual hacer crecer más rápido a las dos.
Los críticos de la economía de la ergodicidad señalan que el mismo resultado sale de la utilidad esperada con utilidad logarítmica, así que nada de esto obliga a abandonar la teoría estándar. Es cierto. Lo que agrega el enfoque del crecimiento es una razón para el logaritmo que sale de cómo se compone la riqueza, y no de un supuesto sobre cómo se siente la gente frente al riesgo.
#Para seguir leyendo
- La ergodicidad, explicada: por qué el resultado promedio no es el tuyo.
- El arrastre de la volatilidad: por qué las oscilaciones cuestan crecimiento, y cuánto.
- El criterio de Kelly: cuánto apostar cuando sí tenés ventaja.
- Ole Peters y Alexander Adamou (2015). “Insurance makes wealth grow faster.” arXiv.
- Ole Peters y Alexander Adamou (2015). “An evolutionary advantage of cooperation.” arXiv.
De la serie Una sola trayectoria.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.