El debate sobre la cobertura de colas: Spitznagel tiene razón, AQR responde la pregunta equivocada
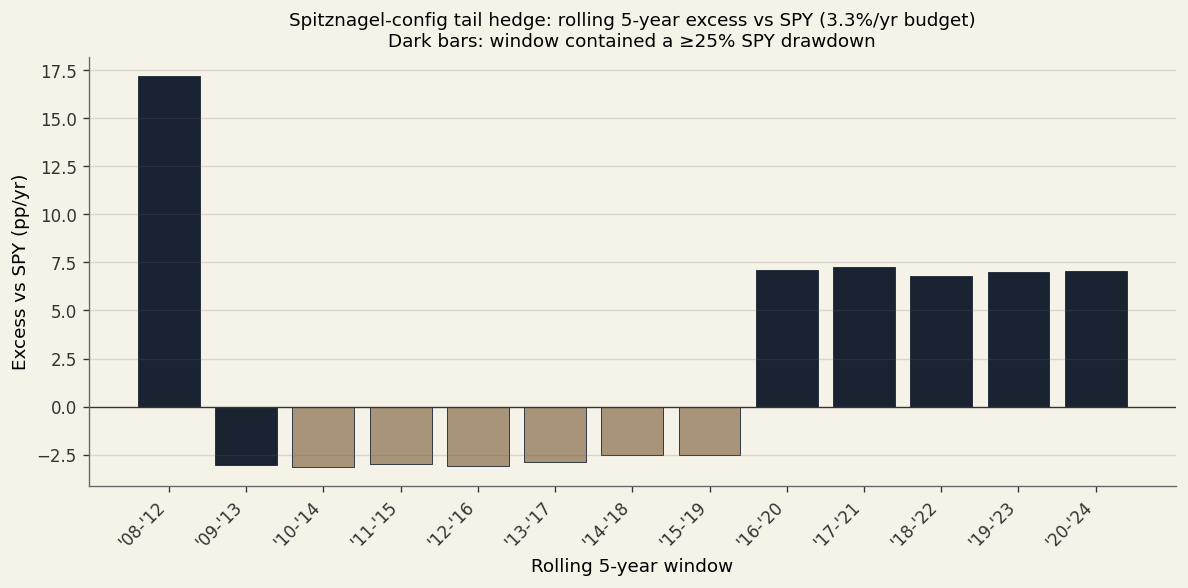
Pusimos a prueba la estrategia de cobertura de colas de Spitznagel y la crítica de AQR con 17 años de datos reales de opciones sobre SPY. En el enfoque que reduce la asignación que usa AQR, vendiendo SPY para financiar los puts, los puts muy fuera del dinero pierden con cualquier presupuesto. En el overlay financiado externamente que Spitznagel realmente propone (100% SPY más un presupuesto de puts encima), la estrategia muestra una brecha bruta positiva contra SPY solo cuando la banda OTM se define por strike (no por delta), los puts se mantienen más tiempo del que decía la primera versión publicada del artículo y la prueba se hace en ventanas móviles que incluyen un crash. La ventaja depende del régimen: paga en 6 de 13 ventanas móviles de 5 años (todas las ventanas que contienen un drawdown de SPY de 25% o más) y resta 2-3pp/año en las ventanas que no lo tienen.
Sobre la imagen Galveston pagó su malecón en los años en que no pasaba nada, y en 1915 llegó un huracán tan fuerte como el de 1900 y la ciudad resistió. Una cobertura de cola se debería juzgar igual: por la tormenta que te deja sobrevivir. El Malecón N.º 3 cerca de la Rapid Fire Battery en Fort Crockett, Galveston, Texas, 31 de julio de 1905, construido después del huracán de 1900. Foto: U.S. National Archives and Records Administration, dominio público, vía Wikimedia Commons.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
Los mercados de acciones se derrumban. El índice de precios del S&P 500 cayó alrededor de 57% entre el 9 de octubre de 2007 y el 9 de marzo de 2009, y alrededor de 34% entre el 19 de febrero de 2020 y el 23 de marzo de 2020.12 Una opción de venta (put option) es un contrato que te paga cuando el mercado cae por debajo de cierto precio (el “strike”, o precio de ejercicio). Si tenés acciones y también tenés puts, los puts pueden compensar parte de tus pérdidas durante un crash. La pregunta es si el costo de comprar puts vale la protección que dan.
Hay dos bandos. AQR Capital Management publicó “Chasing Your Own Tail (Risk)” (Berger, Nielsen y Villalon, 2011). Sostienen que comprar puts de forma sistemática cuesta más de lo que ahorra. Del otro lado, Mark Spitznagel, de Universa Investments, donde Nassim Taleb es asesor científico, sostiene que una asignación chica a puts mejora los retornos de largo plazo (Spitznagel, 2021). Universa reportó una ganancia de 3.612% en marzo de 2020 (en una carta a inversores, según informó Bloomberg).3
Pusimos a prueba las dos afirmaciones con nuestro backtester de opciones de código abierto sobre 17 años de datos reales de opciones sobre SPY (2008 a 2025), que cubren tres crashes: la crisis financiera de 2008, el COVID y el mercado bajista de 2022.
La versión de la operación que sobrevive a los datos es acotada pero real: convexidad barata, en tamaño chico y elegida por strike y no por delta. La crítica publicada de AQR no prueba ninguna de las dos mitades. Usan puts cerca del dinero (la forma más cara de protección contra crashes por dólar de nocional) dentro de un enfoque que reduce la asignación (vender SPY para financiar los puts, resignando la prima de riesgo de las acciones que financia todo lo demás). En esa configuración, los puts muy fuera del dinero (deep OTM) siguen perdiendo contra SPY. El overlay financiado externamente (externally funded overlay) de Spitznagel invierte las dos elecciones: puts deep OTM, que se mantienen baratos, montados encima de una exposición completa a SPY, en tamaño chico. Dentro de esa configuración, la estrategia muestra una brecha bruta histórica positiva contra SPY a lo largo de la ventana 2008-2024: chica a la escala de 0,5%/año que describe Universa (~+1,4pp/año) y sustancial en el punto óptimo ajustado por riesgo del motor (+6pp/año con un presupuesto de 3,3%/año y roll bimestral). La ventaja depende del régimen: paga en las ventanas de 5 años que contienen un drawdown grande y resta 2-3pp/año en las que no.
Todos los números principales que siguen son antes de costos de transacción, slippage e impuestos. El lastre de ejecución en los strikes deep OTM, la objeción más fuerte de Israelov que sigue en pie, va por encima de estos números brutos; volvemos sobre eso en la sección de limitaciones.
#Qué afirma realmente la tesis
Spitznagel no afirma que comprar puts OTM gane todos los años, todos los trimestres o en cada drawdown. Quienes lo leen así, incluida (de forma implícita) la crítica publicada de AQR, discuten con un hombre de paja. Su afirmación real es sobre el largo plazo. Poné una porción chica del capital en puts deep OTM encima de tu cartera de acciones, mantenelos durante los crashes, monetizá el pago convexo cuando llega y, en un horizonte lo bastante largo, capitalizás más rápido que con acciones solas. El mecanismo es que los pagos grandes y raros son lo bastante grandes, y se repiten lo bastante seguido, como para cubrir de sobra el lastre constante de la prima entre uno y otro. El alfa año por año es la prueba equivocada. La capitalización de largo plazo es la correcta.
En esa prueba, los datos dicen que tiene razón. En nuestra muestra de 17 años de SPY, todos los presupuestos de overlay de puts, de 0,5%/año a 10%/año, le ganan a SPY solo tanto en retorno anual como en drawdown máximo. La profundidad de strike que describe Spitznagel (deep OTM, no cerca del dinero) es lo que hace funcionar la operación. El enfoque que describe (financiado externamente, no reduciendo la asignación) es la mitad que AQR se pierde. En todas las configuraciones que funcionan y que probamos más abajo, la estrategia mejora el drawdown máximo entre 10 y 22 puntos porcentuales contra SPY.
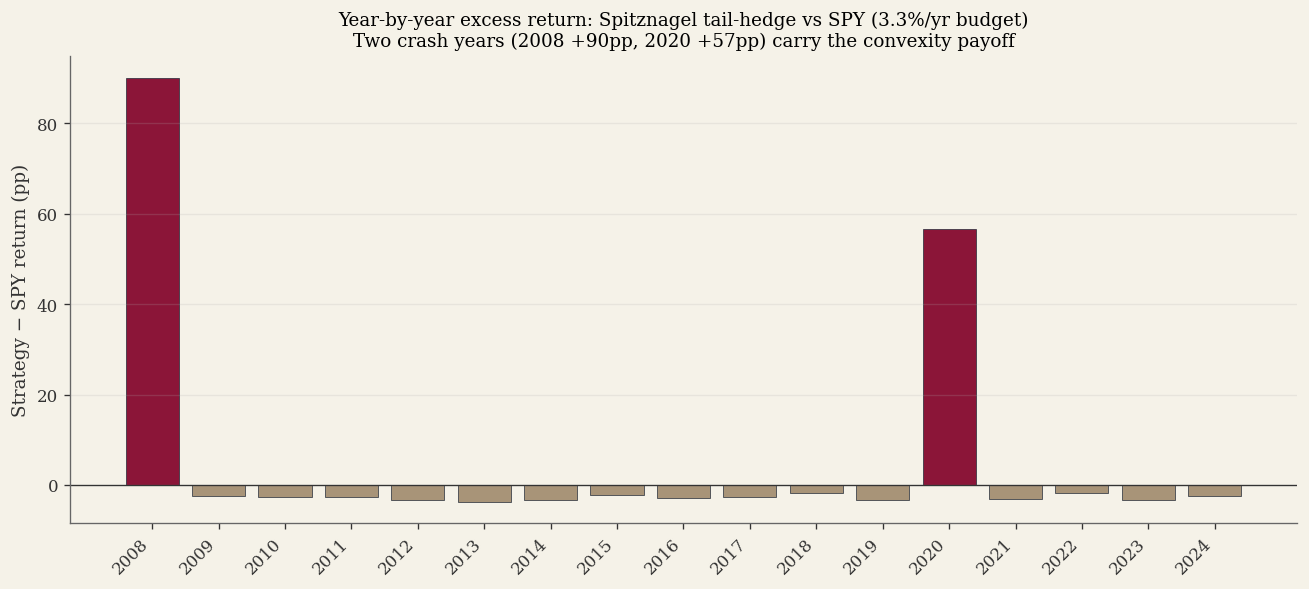
Vale la pena nombrar de entrada tres propiedades de los datos, para que la forma del resultado no se confunda con un defecto. Primero, la brecha del período completo se concentra en dos años de diecisiete (2008 y 2020). Eso es exactamente lo que una cobertura de cola está hecha para hacer: quedarse dormida durante años y pagar de forma convexa cuando llega una catástrofe. Segundo, 7 de 13 ventanas móviles de 5 años son negativas. Así se ve un valor esperado positivo cuando los pagos son así de irregulares. Tercero, la validación walk-forward muestra que más o menos la mitad de la brecha dentro de muestra sobrevive fuera de muestra (out-of-sample). Ese es el descuento que hay que aplicar al dimensionar esto para una cartera real, no una refutación del resultado.
La lectura equivocada de todo esto es que la estrategia funciona solo por suerte en los años de crash. La lectura correcta es que la estrategia está hecha para pagar en años como esos y que, con el tiempo suficiente y una frecuencia de crashes realista, los pagos grandes y raros cubren de sobra las pequeñas pérdidas constantes. Esa es la tesis de Spitznagel. Los datos la respaldan.
Cada número que sigue se reproduce con un solo comando contra el motor de código abierto. La sección Código al final tiene la invocación exacta.
#Por qué los puts son caros
Para entender este debate, tenemos que empezar por cómo se valúan las opciones.
El precio de una opción depende mucho de la volatilidad implícita (implied volatility, IV): la estimación del mercado de cuánto se va a mover el precio de la acción en el futuro. Más movimiento esperado significa que la opción vale más, porque hay más chances de que termine siendo rentable.
En la práctica, la volatilidad implícita es sistemáticamente más alta que la que efectivamente se materializa (la volatilidad realizada). Esa brecha se llama prima de riesgo de varianza (Variance Risk Premium, VRP):
$$\text{VRP} = \sigma^2_{\text{implied}} - \sigma^2_{\text{realized}}$$
Pensalo así: $\sigma^2_{\text{implied}}$ es lo que el mercado espera que sea la varianza. $\sigma^2_{\text{realized}}$ es lo que pasa de verdad. La diferencia es la prima que los compradores de opciones pagan por encima del valor justo.
Carr y Wu (2009) documentaron que este diferencial es persistentemente positivo. En promedio, los compradores de puts pagan más que el valor justo. La razón es que los inversores están dispuestos a pagar de más por protección contra crashes, igual que los dueños de casas pagan de más por un seguro contra incendio en relación con la pérdida esperada por incendio. Bollerslev, Tauchen y Zhou (2009) fueron más lejos: mostraron que la VRP no es solo un costo: predice los retornos futuros de las acciones. Cuando la brecha entre la varianza implícita y la realizada es amplia, los retornos futuros de las acciones tienden a ser más altos. La misma fuerza que hace caros los puts (el miedo a los crashes) también impulsa la prima de riesgo de las acciones (equity premium) que gana la parte en acciones de la cartera.
Israelov (2019) confirmó el retorno promedio negativo de los puts y tituló su paper “Pathetic Protection: The Elusive Benefits of Protective Puts”. El CBOE S&P 500 Put Protection Index (PPUT) formaliza esto como benchmark: tiene el S&P 500 y compra puts mensuales en el dinero (at-the-money, ATM). Rindió menos que el índice sin cobertura en la mayoría de los períodos. Pero los puts ATM son una forma cara de seguro contra crashes: tienen un decaimiento theta alto y una eficiencia pobre como cobertura de cola por dólar de prima. Las opciones cerca del dinero pueden tener un gamma alto, así que “poca convexidad” no es la crítica técnica correcta. El problema es que gastan demasiada prima en amortiguar caídas comunes en vez de en convexidad para crashes raros. Probar puts ATM y concluir que “los puts no funcionan” es como probar un sedán en un autódromo y concluir que “los autos son lentos”. Los puts deep OTM que usa Spitznagel cuestan una fracción de los puts ATM y compran más convexidad de cola por dólar de prima.
El argumento de AQR termina acá. Los puts pierden plata en promedio. Por lo tanto, perjudican el rendimiento de la cartera.
Este razonamiento está incompleto. Mira solo el retorno promedio del put (el primer momento estadístico, la media). Ignora lo que el put le hace a la volatilidad de la cartera (el segundo momento, la varianza). La capitalización compuesta depende de los dos.
#Cómo la volatilidad destruye la capitalización compuesta
Si invertís plata y ganás el mismo retorno todos los años, tu riqueza se capitaliza de forma pareja. Pero si los retornos fluctúan, aun con el mismo promedio, terminás con menos. Esto se llama drenaje de varianza (variance drain), y es la clave para entender por qué funciona la estrategia de Spitznagel.
La tasa de crecimiento geométrica (compuesta) de una cartera es aproximadamente (para retornos chicos en relación con 1, bajo supuestos lognormales):
$$G \approx \mu - \frac{\sigma^2}{2}$$
Acá $\mu$ es el retorno medio aritmético (el promedio simple de todos los retornos anuales) y $\sigma$ es el desvío estándar de esos retornos (una medida de cuánto fluctúan). El término $\frac{\sigma^2}{2}$ es el drenaje de varianza: la penalidad que la volatilidad le impone a la capitalización.
Un ejemplo simple muestra por qué pasa esto. Empezás con 100 dólares. Ganás 50% un año y perdés 50% el siguiente.
- Después del año 1: $100 \times 1.5 = 150$
- Después del año 2: $150 \times 0.5 = 75$
El retorno promedio aritmético es $\frac{+50% + (-50%)}{2} = 0%$. Pero no terminás con 100 dólares. Terminás con 75. Perdiste 25% a pesar de un retorno promedio de cero. La ganancia y la pérdida fueron simétricas en términos porcentuales, pero la pérdida se aplicó sobre una base más grande (150 dólares), así que se llevó más de lo que la ganancia había sumado. Eso es el drenaje de varianza.
El drenaje es cuadrático en la volatilidad, o sea que crece con el cuadrado de las fluctuaciones:
| Volatilidad de la cartera ($\sigma$) | Drenaje de varianza ($\frac{\sigma^2}{2}$) |
|---|---|
| 10% | 0.5%/yr |
| 20% | 2.0%/yr |
| 40% | 8.0%/yr |
Duplicar la volatilidad cuadruplica el drenaje. Esto significa que los drawdowns grandes son desproporcionadamente costosos para la riqueza de largo plazo. Un solo crash de 50% cuesta más en términos de capitalización que diez correcciones de 5%, aunque el porcentaje total perdido sea el mismo.
En SPY (2008 a 2025):
- Media aritmética ($\mu$): 12,14%/año
- Media geométrica ($G$): 10,65%/año
- Drenaje de varianza ($\frac{\sigma^2}{2}$): 1,47%/año
- Pico del drenaje móvil durante la crisis de 2008: 10,5%/año
La tesis de Spitznagel trata sobre este segundo término. Si los puts reducen la varianza de la cartera cortando los peores drawdowns, la reducción de $\frac{\sigma^2}{2}$ puede superar la prima pagada. Un put cuesta plata en promedio (perjudica a $\mu$, el primer momento). Pero al truncar las peores pérdidas, reduce el lastre cuadrático sobre la cartera (ayuda con $\frac{\sigma^2}{2}$, el segundo momento). El efecto neto sobre el crecimiento compuesto $G$ puede ser positivo porque el drenaje de varianza crece con el cuadrado de la pérdida. Evitar unos pocos drawdowns grandes ahorra más en términos de capitalización de lo que cuesta la prima acumulada.
#Colas pesadas y el mal precio de los puts
Taleb hace un argumento relacionado pero distinto en El cisne negro y en Statistical Consequences of Fat Tails.
Los modelos estándar de valuación de opciones (como Black-Scholes) suponen que los retornos siguen algo parecido a una distribución normal (gaussiana). En una distribución normal, los eventos lejos del promedio son extraordinariamente raros. Un crash de la escala de 2008 o 2020 queda tan adentro de las colas que los modelos gaussianos lo tratan como prácticamente despreciable para armar una cartera común.
En la realidad, en la muestra 2008 a 2025 que estudiamos acá, SPY tuvo varios drawdowns de alrededor de 30% o peores, incluidos 2008-09 y 2020, con 2022 cerca. Los mercados reales tienen colas pesadas (fat tails): los eventos extremos son mucho más frecuentes de lo que predicen los modelos gaussianos. La probabilidad de un crash grande no es astronómicamente chica. Es órdenes de magnitud más alta de lo que sugeriría un modelo de colas livianas.
Esto tiene una consecuencia directa para el precio de los puts. Los mercados de opciones sí ponen precio al sesgo (skew): los puts deep OTM cotizan con una volatilidad implícita más alta que las opciones ATM, lo que refleja cierta conciencia del riesgo de cola. Pero aun con el skew en el precio, los puts deep OTM pueden seguir siendo baratos en relación con la frecuencia realizada de crashes. La VRP muestra que los puts son caros en relación con la volatilidad realizada en tiempos normales. Pero la comparación relevante para los puts deep OTM no es la volatilidad realizada promedio; es la frecuencia y la magnitud reales de los drawdowns extremos. La frecuencia observada de drawdowns grandes en nuestra muestra es mucho más alta de lo que implicaría una base gaussiana.
Taleb lo llama la diferencia entre Mediocristán (donde la estadística gaussiana funciona, como en la altura de las personas) y Extremistán (donde no funciona, como en los retornos financieros). El S&P 500 vive en Extremistán.
El argumento del drenaje de varianza (los puts reducen $\frac{\sigma^2}{2}$) y el argumento del mal precio (los puts son baratos en relación con las verdaderas probabilidades de cola) son independientes. Cualquiera de los dos solo podría justificar la estrategia. Juntos explican por qué los resultados son tan fuertes como son.
#Fundamentos teóricos
El argumento del drenaje de varianza y el del mal precio por colas pesadas tienen raíces más profundas de lo que sugiere el debate entre Spitznagel y AQR.
Ole Peters y la economía de la ergodicidad. La fórmula del drenaje de varianza $G \approx \mu - \frac{\sigma^2}{2}$ es un caso particular de una idea más amplia. Peters (2019) sostiene que el razonamiento clásico del valor esperado falla en procesos multiplicativos como el crecimiento de una cartera. El promedio de conjunto (ensemble average: lo que pasa entre muchos inversores en paralelo) se aparta del promedio temporal (lo que le pasa a un inversor a lo largo de muchos períodos). Para un solo inversor que capitaliza durante décadas, lo que importa es el promedio temporal, y siempre es más bajo que el promedio de conjunto cuando los retornos fluctúan. La estrategia de Spitznagel funciona porque mejora la tasa de crecimiento del promedio temporal, aunque reduzca el retorno del promedio de conjunto (al pagar prima). La mayor parte de las finanzas optimiza el promedio equivocado.
Bouchaud sobre colas pesadas y cobertura. Bouchaud, Iori y Sornette (1996) mostraron que en mercados de colas pesadas la cobertura delta de Black-Scholes deja un riesgo residual grande. El modelo estándar supone rebalanceo continuo en un mundo gaussiano; los mercados reales tienen saltos y colas pesadas que hacen imposible una cobertura perfecta. Esto significa que los vendedores de opciones cargan con más riesgo del que sugieren sus modelos, y que los compradores de opciones (como quienes cubren colas) reciben más protección de la que los modelos ponen en el precio. Esta es la base teórica de por qué los puts deep OTM pueden ser sistemáticamente baratos en relación con el verdadero riesgo de cola.
Sornette sobre los crashes endógenos. Sornette (2003) sostiene que los crashes grandes no son shocks exógenos sino inestabilidades endógenas, el resultado de circuitos de retroalimentación que se refuerzan a sí mismos (comportamiento de manada, apalancamiento, gestión de riesgo procíclica) y que se acumulan durante meses o años antes de liberarse de golpe. Su modelo Log-Periodic Power Law Singularity (LPPLS) intenta detectar esas firmas. Esto es relevante para nuestro hallazgo sobre las señales macro: los indicadores estándar (VIX, curva de rendimientos, spreads de crédito) miden niveles de riesgo pero no la acumulación endógena que precede a los crashes. El enfoque de Sornette es estructuralmente distinto (busca patrones de aceleración en el precio mismo), aunque su historial en tiempo real sigue en discusión.
Modelos de desastres raros. Barro (2006) formalizó la idea de que la prima de riesgo de las acciones puede ser en sí misma una compensación por eventos catastróficos raros. Si los inversores exigen retornos promedio más altos porque los crashes pasan, entonces la prima de riesgo de las acciones y la prima de la cobertura de cola son dos caras de la misma moneda. Kelly y Jiang (2014) mostraron que el riesgo de cola variable en el tiempo tiene precio en el corte transversal de las acciones. Bollerslev, Tauchen y Zhou (2009) demostraron que la prima de riesgo de varianza predice los retornos futuros de las acciones. La misma VRP que hace caros los puts también anticipa los retornos futuros de las acciones.
Bhansali sobre la gestión de riesgo ofensiva. Bhansali (2008) planteó la cobertura de colas como un programa sistemático antes de que estallara la crisis: qué instrumentos usar (puts deep OTM, payer swaptions), cómo dimensionarlos y cómo presupuestar el costo de mantenerlos (carry). Bhansali y Davis (2010) hicieron después el argumento más difícil: el valor real de la cobertura no es el seguro contra la caída, es tener efectivo justo cuando otros activos están baratos porque hay vendedores forzados. Monetizás la cobertura, la volvés a invertir en el riesgo castigado, y el crash pasa de un “vender barato” forzado a un “comprar barato” financiado. La convexidad es ofensiva, no solo defensiva. Bhansali, Chang, Holdom y Rappaport (2020) afinaron esto con el caso de marzo de 2020: la mayoría de los programas de cobertura de cola fracasan no porque el pago no llegue, sino porque quienes los tienen se congelan y nunca monetizan en el momento justo. La disciplina se basa en reglas: cosechar en múltiplos o umbrales de drawdown definidos, volver a invertir en riesgo y después restablecer la cobertura. Esta es también la refutación directa más fuerte a la alternativa de Israelov de “simplemente tené menos acciones”: tener efectivo te da un drawdown más chico, pero no te da un multiplicador de fuerza en el piso, justo cuando más querés ser comprador.
#El desacuerdo de fondo
Acá es donde el debate se rompe. Los dos bandos no están probando la misma cartera.
#Qué prueba AQR
AQR prueba carteras en las que vendés parte de tus acciones para comprar puts:
$$R_{\text{portfolio}} = (1-w) \cdot R_{\text{SPY}} + w \cdot R_{\text{puts}}$$
Con $w = 1%$: tenés 99% en acciones y 1% en puts. Cartera total: 100%.
El argumento de AQR parece intuitivo: estás sacando plata de tu mejor activo (las acciones, que en promedio suben) y poniéndola en un activo con retorno esperado negativo (los puts, que la mayor parte del tiempo vencen sin valor). Pero hay una segunda diferencia, menos obvia: las pruebas publicadas de AQR usan puts cerca del dinero (alrededor de 5% fuera del dinero, delta de alrededor de $-0.35$). Estos puts son caros por dólar de convexidad ante crisis porque gastan mucha prima en protección contra caídas de rutina. Israelov (2019) lo confirmó: su paper “Pathetic Protection” prueba puts justo en este rango de delta y encuentra retornos negativos.
Cuando corremos el enfoque que reduce la asignación con puts deep OTM, el resultado mejora en relación con la protección cerca del dinero pero sigue sin respaldar la estrategia principal. Vender SPY para financiar los puts resigna demasiada prima de riesgo de las acciones. Ese es el punto más fuerte de AQR. La configuración que sobrevive no es “puts en lugar de acciones”; es un overlay convexo chico, financiado externamente, encima de la cartera completa de acciones.
#Qué hace realmente Spitznagel
Spitznagel mantiene 100% en acciones y compra puts con un presupuesto chico y separado, por encima:
$$R_{\text{portfolio}} = 1.0 \cdot R_{\text{SPY}} + w \cdot R_{\text{puts}}$$
La estrategia requiere una cantidad chica de capital más allá de la posición central en acciones para financiar la prima de los puts. Algunos podrían llamar a esto apalancamiento. Pero es fundamentalmente distinto del apalancamiento común.
El apalancamiento común es pedir plata prestada para comprar más acciones. Si te endeudás para tener 130% en acciones, tus ganancias son 30% más grandes pero tus pérdidas también. Los drawdowns empeoran en proporción al apalancamiento. El pago es simétrico: el apalancamiento amplifica por igual los buenos y los malos resultados.
Un overlay de puts funciona distinto. Es asimétrico:
- En mercados tranquilos, perdés de a poco una prima chica y conocida (el costo de los puts).
- En un crash, los puts pagan entre 10 y 50 veces la prima pagada.
Esta asimetría se da porque la sensibilidad de un put deep OTM al mercado (su delta, $\Delta$) aumenta a medida que los precios caen. La delta mide cuánto cambia el precio del put por cada dólar de cambio en la acción. Un put deep OTM arranca con una delta cercana a cero (casi no reacciona a los movimientos del mercado). A medida que el mercado cae y el put se acerca a estar “en el dinero”, la delta se acerca a $-1.0$ (se mueve dólar por dólar con la acción). Una posición chica se convierte en una cobertura grande justo cuando la necesitás.
El análisis publicado de AQR difiere del de Spitznagel en dos dimensiones: el financiamiento/enfoque (vender acciones para comprar puts, o mantener intacta la cartera de acciones y financiar la cobertura por separado) y la selección de puts (cerca del dinero o deep OTM). Las dos diferencias importan. La selección de puts determina si la porción de opciones compra convexidad de cola útil; el financiamiento determina si la prima de riesgo de las acciones se queda en la cartera. Los resultados positivos del artículo requieren las dos cosas: selección deep OTM y un overlay financiado externamente.
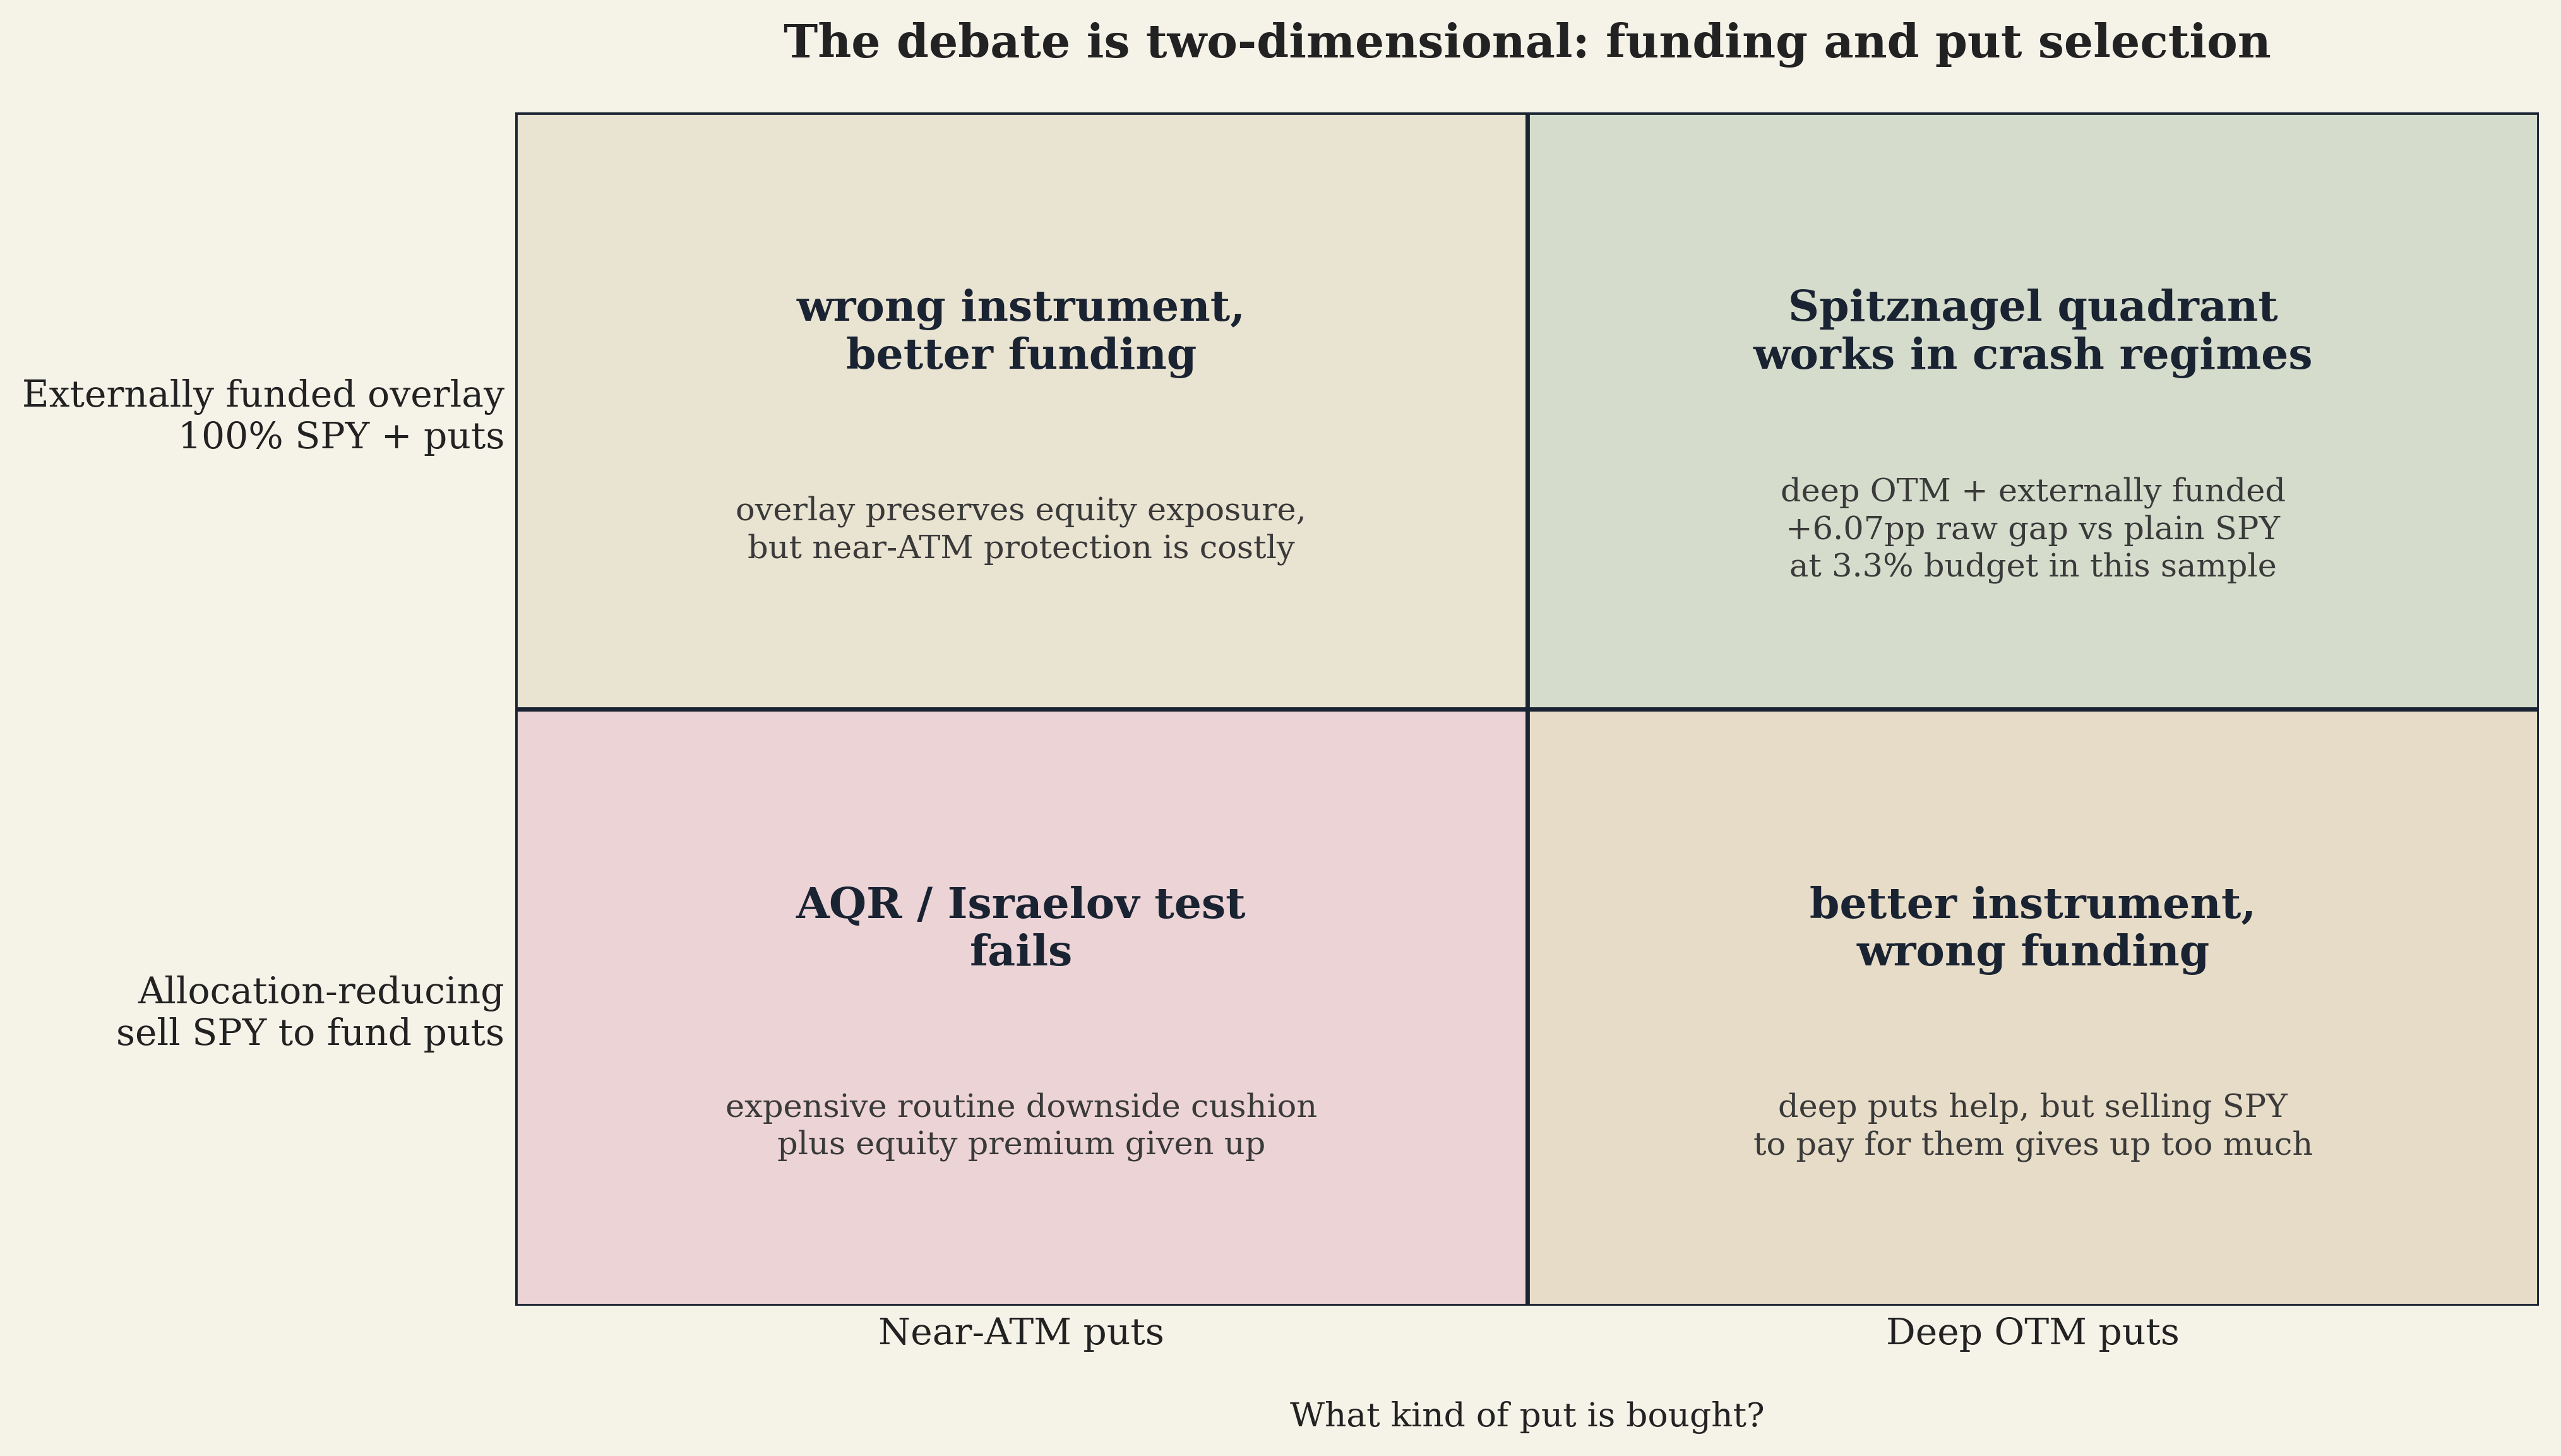
El debate público fue áspero. Taleb y Asness se cruzaron en público en mayo de 2020 sobre si los retornos de Universa de marzo de 2020 probaban que la estrategia funciona. Aaron Brown (ex AQR) escribió en Bloomberg que los retornos porcentuales de Universa son “legítimos pero con un asterisco”: el 3.612% es sobre la asignación a puts, no sobre la cartera total. El entonces CIO de CalPERS, Ben Meng, sostuvo que sus coberturas alternativas habían rendido más que los fondos de riesgo de cola. Estos desacuerdos muchas veces se reducen al enfoque: qué denominador usás y si financiaste los puts vendiendo acciones. El trabajo posterior de AQR (Israelov (2019) y Hurst, Ooi y Pedersen (2017)) sigue probando puts ATM o cerca del dinero en el enfoque de vender acciones para financiar puts. Ninguno de los dos papers prueba el overlay deep OTM que Spitznagel realmente opera.
#Resultados
Todas las pruebas usan puts deep OTM sobre datos reales de opciones sobre SPY. La configuración por defecto en la que se centra el artículo, después de la corrección, es:
- Filtro por strike: strike entre 55% y 60% del spot (≈ 40-45% OTM al entrar en la operación)
- DTE (días al vencimiento) de 90 a 180 días al entrar
- Salida cuando el DTE baja a 30 (≈ 60-150 días de tenencia)
- Rebalanceo bimestral (roll una vez cada dos meses)
- Asignación de 100% a SPY, con la prima de los puts financiada externamente por encima
- Chequeos de salida diarios; el efectivo liberado en cada salida se reinvierte de inmediato en SPY al precio de ese mismo día (el patrón de “monetizar en el piso”)
Una nota de terminología: “deep OTM” significa que el strike del put está muy por debajo del precio de mercado actual. Un put 40% OTM corresponde, muy a grandes rasgos, a una probabilidad muy baja de terminar en el dinero en regímenes tranquilos, y mucho más alta en regímenes de estrés. Acá la delta y las probabilidades implícitas en las opciones son solo heurísticas, no probabilidades literales de ganancia en el mundo real. Estos puts son baratos por dólar de nocional, pero cuando el mercado se derrumba los puts más profundos pueden multiplicar su valor entre 10 y 50 veces.
Una nota sobre la elección del filtro: elegimos los puts por ratio strike/spot y no por delta. Filtrar por delta produce una profundidad que se desplaza con la volatilidad implícita: en el régimen de alta volatilidad de 2008, una delta de -0,02 corresponde a puts apenas 7% fuera del dinero; en el tranquilo 2017, la misma delta corresponde a puts 30% fuera del dinero. Los strikes que comprás en realidad no son los que describe la literatura. Filtrar por ratio strike/spot mantiene constante la profundidad del put sin importar la IV, que es lo que realmente significa el relato de Spitznagel sobre puts “de 5 sigmas” o “30% OTM”. Todos los resultados que siguen usan el filtro por strike salvo que se diga lo contrario.
#La prueba del período tranquilo: 2012-2018
Antes de mostrar 17 años de datos que incluyen tres crashes grandes, empezamos por la prueba más difícil para la estrategia: el tramo de 7 años más tranquilo de nuestra muestra. De 2012 a 2018, ninguna corrección superó -19,3%. No hubo GFC (la crisis financiera global), no hubo COVID. La pregunta es si la estrategia se desangra sin un evento de cola.
Enfoque de Spitznagel (100% acciones, puts 40-45% OTM por strike por encima, DTE 90-180, salida con DTE 30, roll bimestral) durante 2012-2018:
| Configuración | Retorno anual | vs SPY | Drawdown máximo |
|---|---|---|---|
| 100% SPY (base) | +12.35% | -19.3% | |
| + 0.5%/yr puts | +9.27% | -3.08pp | -19.1% |
| + 1.0%/yr puts | +9.30% | -3.05pp | -16.6% |
| + 3.3%/yr puts | +9.40% | -2.95pp | -19.3% |
Esta es la imagen honesta del seguro. En un período con pocas colas, la estrategia rinde menos que SPY por unos 3pp/año con cualquier presupuesto. El lastre de la prima es real y continuo; la pequeña corrección de 2018 (-19% de pico a piso) no es lo bastante profunda como para monetizar un put 40% OTM. Los strikes más fuera del dinero, que pagan muchísimo en un crash de verdad, quedan demasiado lejos como para que los toque una corrección común. El overlay de Spitznagel de 0,5% habría perdido alrededor de 22% acumulado contra comprar y mantener en este tramo de siete años.
Así se ve exactamente un seguro: una prima chica y constante que no devuelve prácticamente nada en los años tranquilos y que paga en los años de crisis. La estrategia no inventa alfa en mercados planos. Lo que hace es mantener abiertas sus opciones. Cuando llega el crash, el pago convexo está ahí para monetizarlo. Cuando no llega, pagaste la prima por nada, y a lo largo de una década tranquila eso suma un lastre acumulado considerable. Los números del período completo que siguen recuperan el costo (y algo más) solo porque dos crashes, la GFC de 2008-09 y el COVID de 2020, quedan a cada lado del tramo tranquilo del medio.
#Qué hace realmente la configuración publicada de AQR (2008-2025)
La muestra completa de 17 años incluye la GFC de 2008, el crash del COVID de 2020 y el mercado bajista de 2022. La crítica publicada de AQR prueba puts cerca del dinero (alrededor de 5% OTM, delta $\approx -0.35$) dentro del enfoque que reduce la asignación (vender SPY para financiar los puts). Estos puts tienen un decaimiento theta alto y una eficiencia pobre como cobertura de cola por dólar de prima. Aun con presupuestos chicos, acumulan lastre de prima más rápido de lo que ahorran en protección contra drawdowns. El resultado de Pathetic Protection de Israelov es la referencia canónica del resultado negativo de esta configuración; no la volvemos a probar acá.
El error de la crítica publicada de AQR no es que el resultado esté mal dentro de la configuración que probaron, es que esa configuración no coincide con lo que hacen Spitznagel y Universa. Las pruebas de AQR varían dos dimensiones a la vez: el enfoque (sin apalancamiento / que reduce la asignación) Y la selección de puts (cerca del dinero, delta $\approx -0.35$). Las dos elecciones se acumulan en contra de la estrategia y una en contra de la otra. Los puts deep OTM, 40% OTM, cuestan una fracción por unidad de protección nocional, y el enfoque financiado externamente preserva la exposición a acciones que financia la capitalización. A continuación probamos la configuración que Spitznagel realmente propone.
#Enfoque de Spitznagel: 100% acciones más puts por encima (2008-2025)
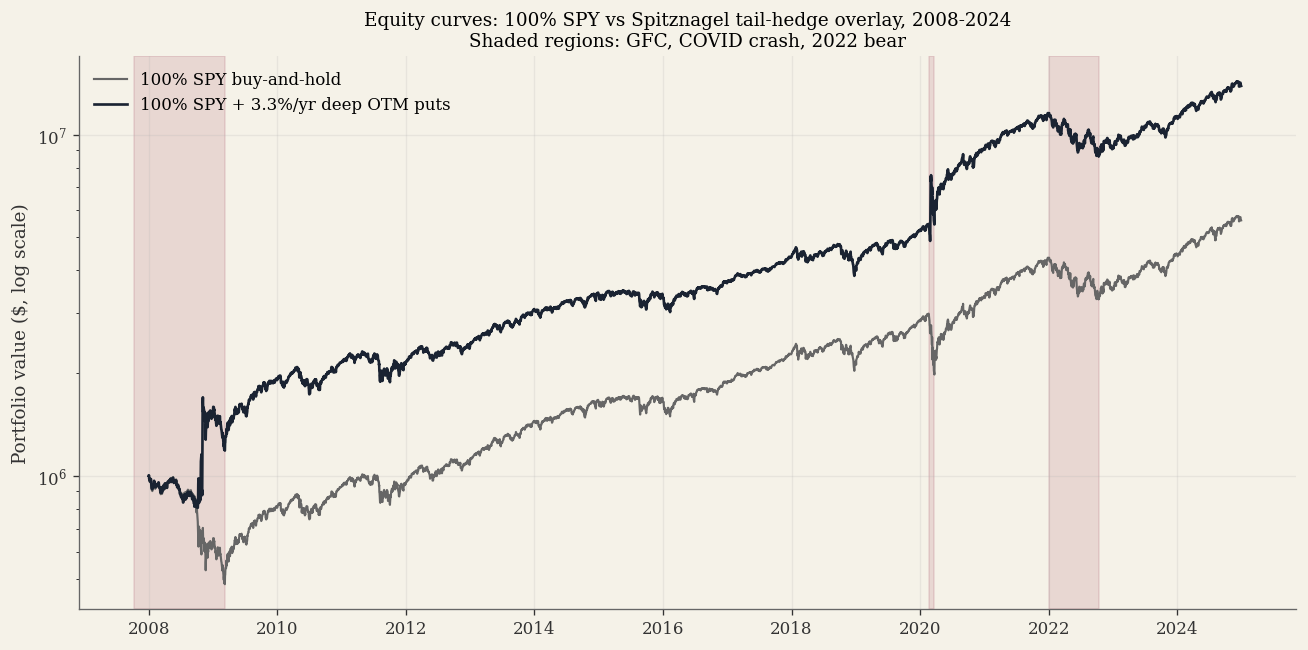
La muestra completa de 17 años con puts 40-45% OTM por strike, DTE 90-180 al entrar, salida cuando el DTE baja a 30, roll bimestral, asignación de 100% a SPY más un presupuesto externo para puts. Cada fila de la tabla se reproduce con un solo comando (ver la sección Código más abajo).
| Configuración | Retorno anual | Brecha bruta vs SPY | Drawdown máximo | Final (inicio con $1M) |
|---|---|---|---|---|
| 100% SPY (base) | +10.68% | -51.9% | $5.6M | |
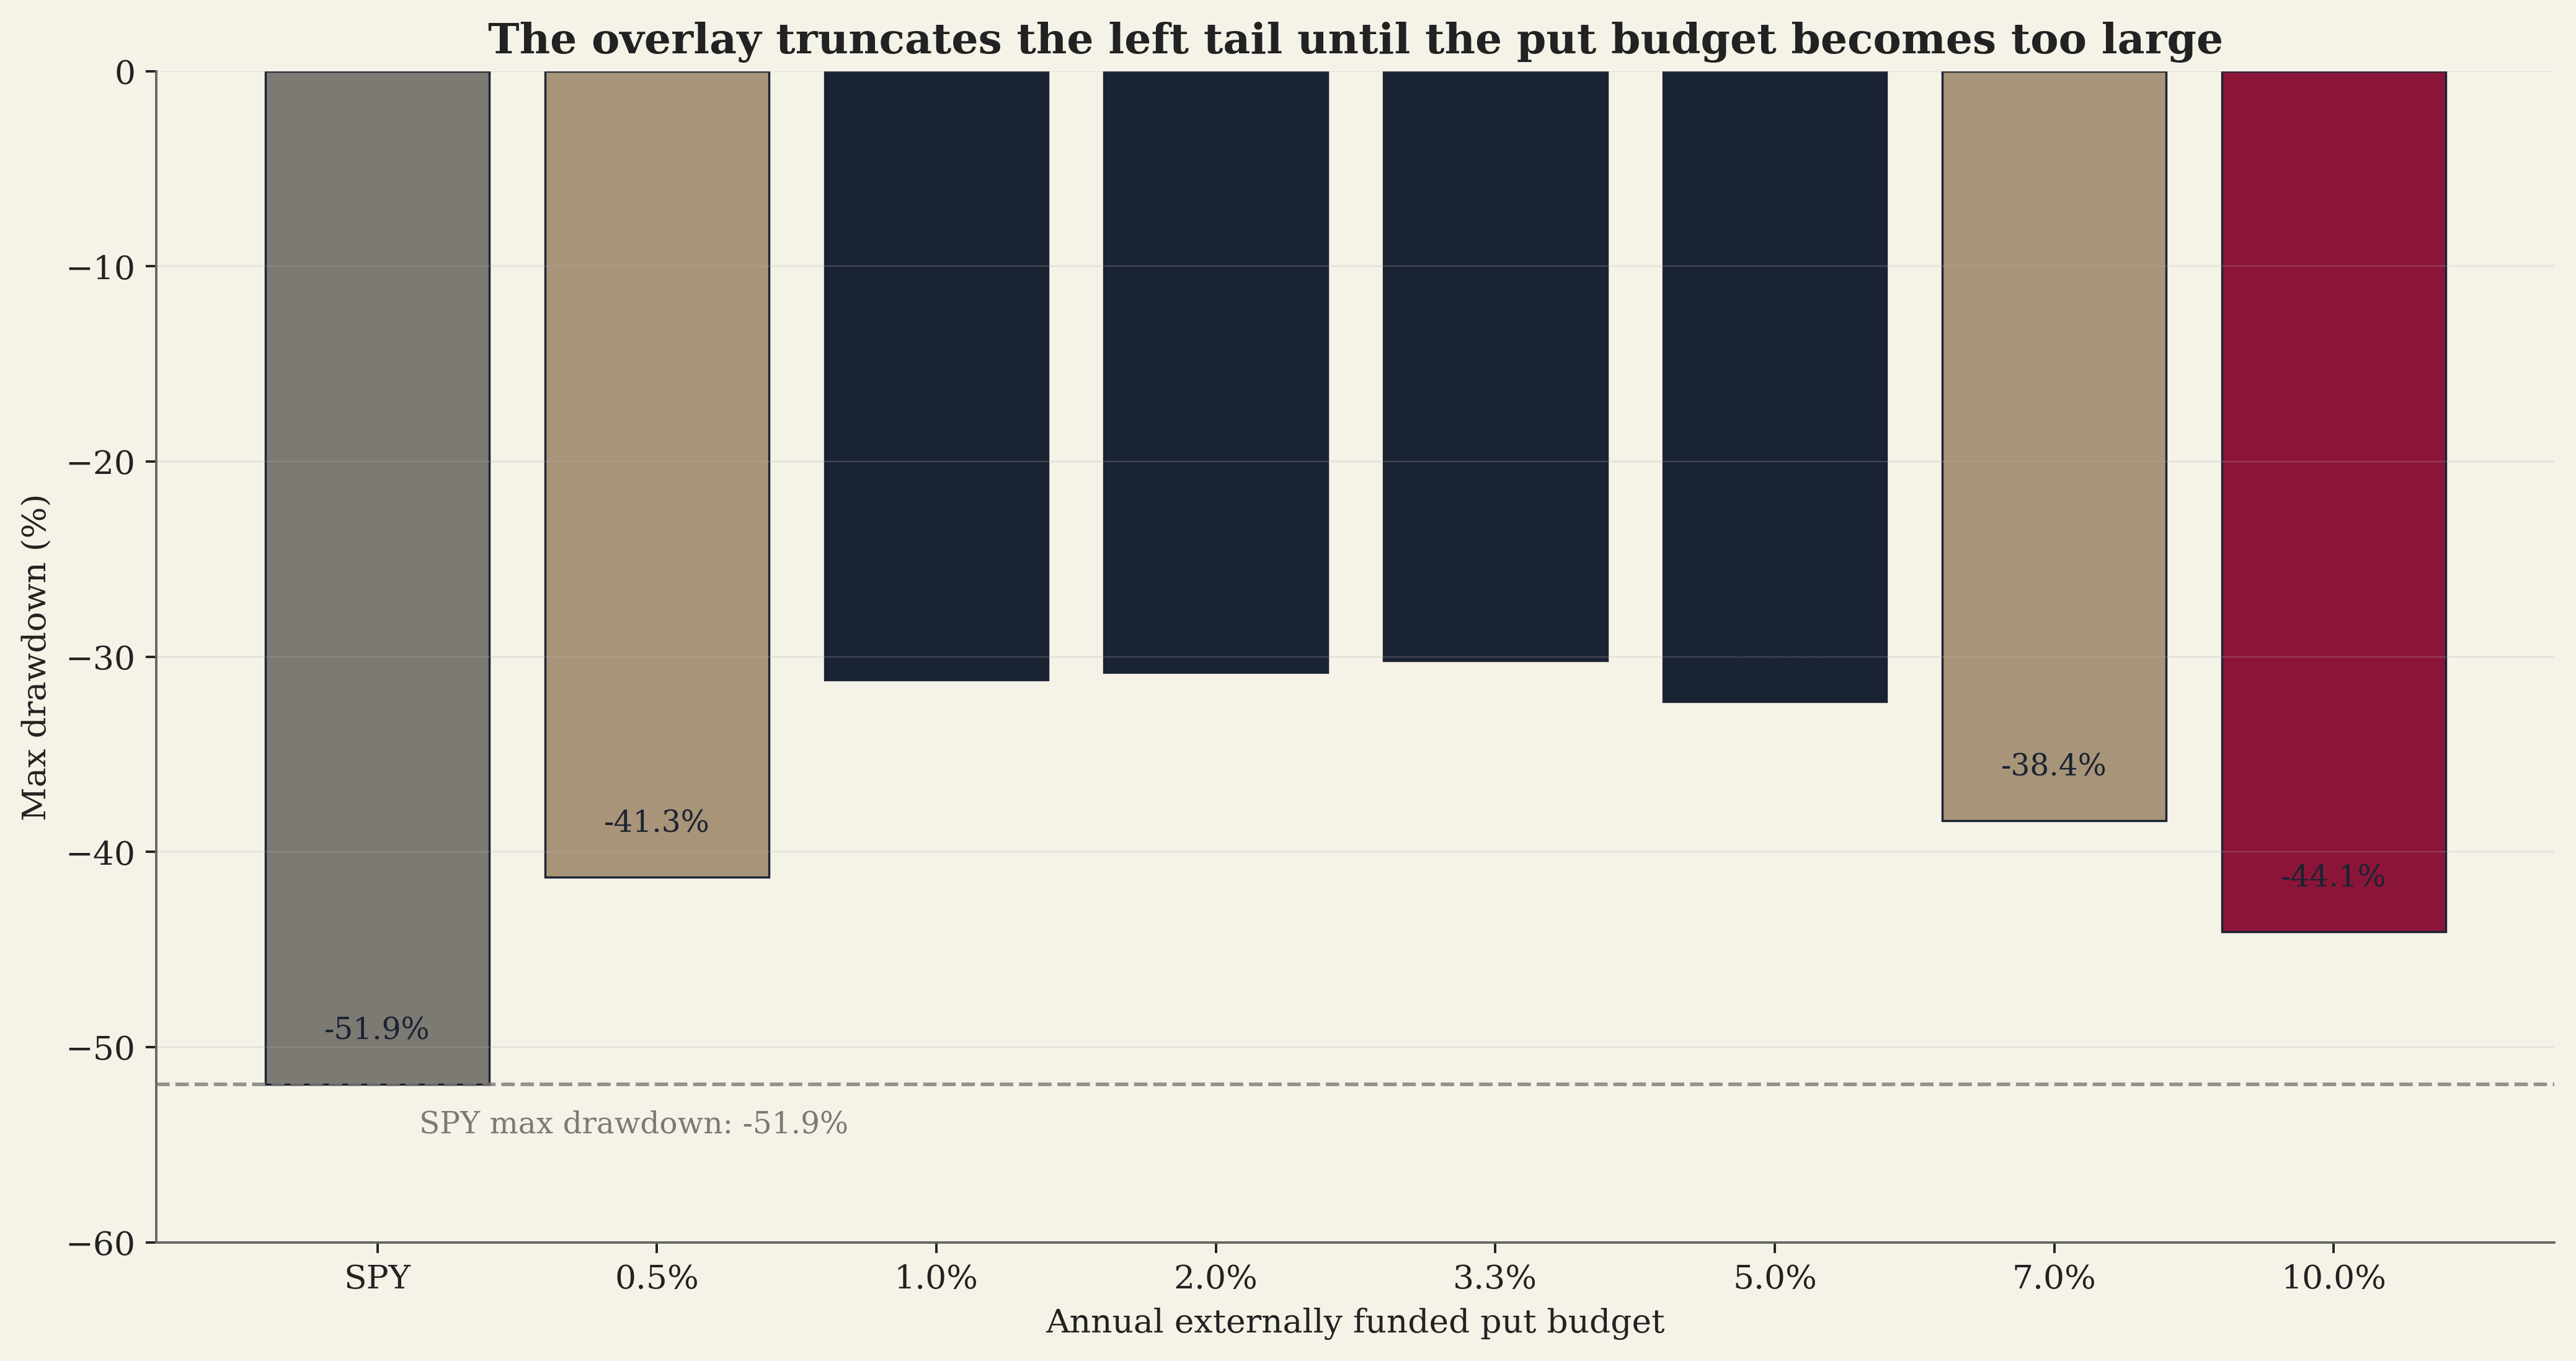
| 100% SPY + 0.5%/yr puts | +12.06% | +1.39pp | -41.3% | $6.9M |
| 100% SPY + 1.0%/yr puts | +13.21% | +2.54pp | -31.2% | $8.2M |
| 100% SPY + 2.0%/yr puts | +15.03% | +4.36pp | -30.8% | $10.8M |
| 100% SPY + 3.3%/yr puts | +16.74% | +6.07pp | -30.2% | $13.9M |
| 100% SPY + 5.0%/yr puts | +18.27% | +7.59pp | -32.3% | $17.3M |
| 100% SPY + 7.0%/yr puts | +19.39% | +8.71pp | -38.4% | $20.3M |
| 100% SPY + 10.0%/yr puts | +20.18% | +9.50pp | -44.1% | $22.7M |
Dos patrones dominan la tabla.
Primero, la brecha bruta contra SPY solo escala casi linealmente con el presupuesto hasta ~5%/año, y después sigue creciendo pero con rendimientos decrecientes, porque cada dólar marginal de prima compra cada vez menos pago convexo. La fila de 0,5%/año coincide con el presupuesto que Universa describe en público; aun a esa escala chica, la estrategia le gana a SPY solo por +1,4pp/año con un drawdown máximo 10pp mejor. Con 3,3%/año, la brecha bruta es de +6pp y el drawdown máximo mejora 22pp. Como el presupuesto para puts viene de afuera, esto no es lo mismo que un exceso puro sobre un benchmark con el mismo capital; el benchmark justo es SPY más la misma fuente de financiamiento externa, sin los puts. Volvemos sobre esto en las notas de implementación.
Segundo, el drawdown máximo mejora hasta un presupuesto de ~3-5%/año y después empieza a empeorar, a medida que la posición en puts pasa a ser la fuente dominante de varianza de la cartera. Por encima de 7%/año, el drawdown se estira por la sangría de prima en los años tranquilos; por encima de 10%/año, la estrategia devuelve lo suficiente entre crashes como para empeorar de forma notable el peor piso.
El punto óptimo ajustado por riesgo cae en 3,3%/año para las métricas que enfatiza este artículo: el pico del Sortino, un drawdown máximo 22pp mejor y una brecha bruta de +6,07pp/año contra SPY solo. Para una implementación más conservadora que coincida con el tamaño documentado por Universa, la fila de 0,5%/año es la elección natural: brecha histórica más chica, lastre chico y una mejora considerable del drawdown.
#Desglose de la convexidad
La tabla siguiente muestra el panorama completo. El ratio de Sharpe mide el retorno ajustado por riesgo: $\text{Sharpe} = \frac{R_\text{portfolio}}{\sigma_\text{portfolio}}$. Un Sharpe más alto significa más retorno por unidad de riesgo. Todos los ratios de Sharpe usan una tasa libre de riesgo de 0%.
| Estrategia | Prima %/año | Anual % | Brecha bruta % | Retorno por 1% de prima | DD máx. % | Vol. % | Sharpe |
|---|---|---|---|---|---|---|---|
| 100% SPY (base) | 0.00 | 10.68 | +0.00 | n/d | -51.9 | 20.0 | 0.534 |
| + 0.5%/yr deep OTM | 0.50 | 12.06 | +1.39 | 2.78 | -41.3 | 19.7 | 0.613 |
| + 1.0%/yr deep OTM | 1.00 | 13.21 | +2.54 | 2.54 | -31.2 | 20.8 | 0.636 |
| + 2.0%/yr deep OTM | 2.00 | 15.03 | +4.36 | 2.18 | -30.8 | 25.2 | 0.597 |
| + 3.3%/yr deep OTM | 3.30 | 16.74 | +6.07 | 1.84 | -30.2 | 32.2 | 0.519 |
| + 5.0%/yr deep OTM | 5.00 | 18.27 | +7.59 | 1.52 | -32.3 | 41.3 | 0.442 |
| + 7.0%/yr deep OTM | 7.00 | 19.39 | +8.71 | 1.24 | -38.4 | 51.0 | 0.380 |
| + 10.0%/yr deep OTM | 10.00 | 20.18 | +9.50 | 0.95 | -44.1 | 63.7 | 0.317 |
Se destacan dos cosas.
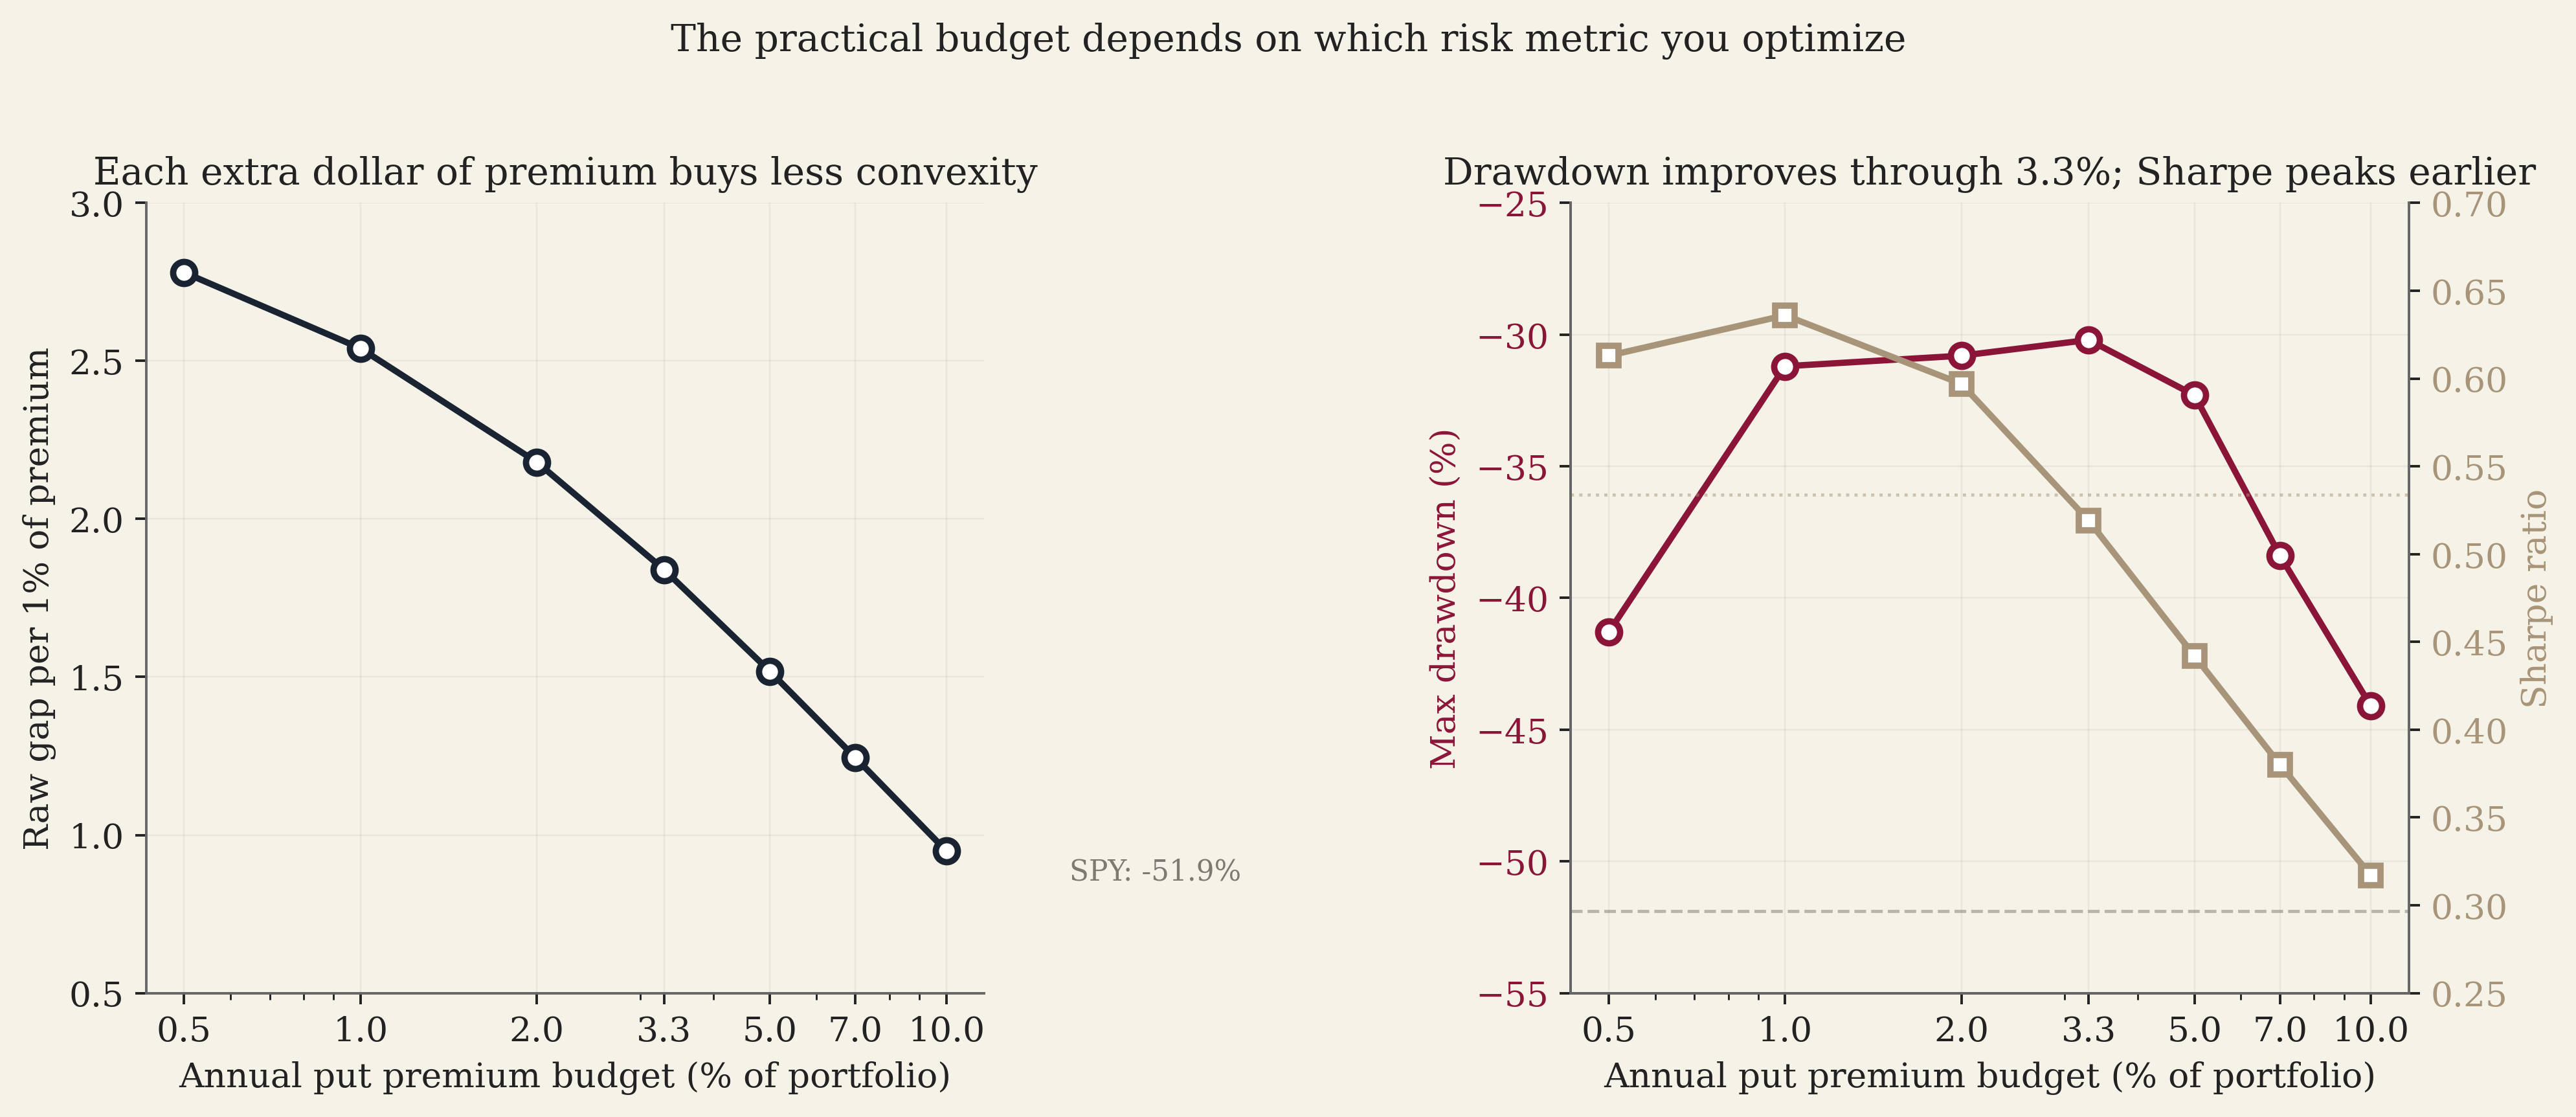
Primero, el retorno por cada 1% de prima anual en puts baja de unas 2,78x con el presupuesto más chico que probamos a 0,95x con el más grande. Cada dólar adicional de prima compra menos convexidad que el anterior. Los primeros puts baratos que sumás a una cartera son los más eficientes; la cobertura marginal se erosiona a medida que la posición crece. El pago convexo es real, pero su tasa disminuye.
Segundo, el ratio de Sharpe hace pico con el presupuesto de 1,0% (0,636), un escalón por encima del más chico que probamos. El Sharpe cae con presupuestos más altos aunque la brecha bruta contra SPY solo siga creciendo, porque la posición en puts agrega varianza al alza que el Sharpe penaliza igual que la varianza a la baja. Este es el límite del Sharpe como métrica para una estrategia cuyo único propósito es reformar la distribución de retornos de forma asimétrica. Las métricas centradas en la baja de la tabla siguiente cuentan otra historia.
#Más allá del Sharpe: métricas centradas en la baja
El Sharpe trata igual la volatilidad al alza y a la baja. Pero la volatilidad al alza es bienvenida: no te molestan los retornos positivos grandes. Las métricas centradas en la baja dan una imagen más clara de cómo los puts reforman la distribución de retornos:
| Estrategia | Sharpe | Sortino | Calmar | DD máx. % | Meses positivos % |
|---|---|---|---|---|---|
| 100% SPY | 0.534 | 0.650 | 0.206 | -51.9 | 66.5 |
| + 0.5%/yr deep OTM | 0.613 | 0.773 | 0.292 | -41.3 | 66.0 |
| + 1.0%/yr deep OTM | 0.636 | 0.863 | 0.424 | -31.2 | 67.0 |
| + 2.0%/yr deep OTM | 0.597 | 0.951 | 0.489 | -30.8 | 66.5 |
| + 3.3%/yr deep OTM | 0.519 | 0.958 | 0.554 | -30.2 | 67.0 |
| + 5.0%/yr deep OTM | 0.442 | 0.923 | 0.566 | -32.3 | 66.0 |
| + 7.0%/yr deep OTM | 0.380 | 0.879 | 0.505 | -38.4 | 65.5 |
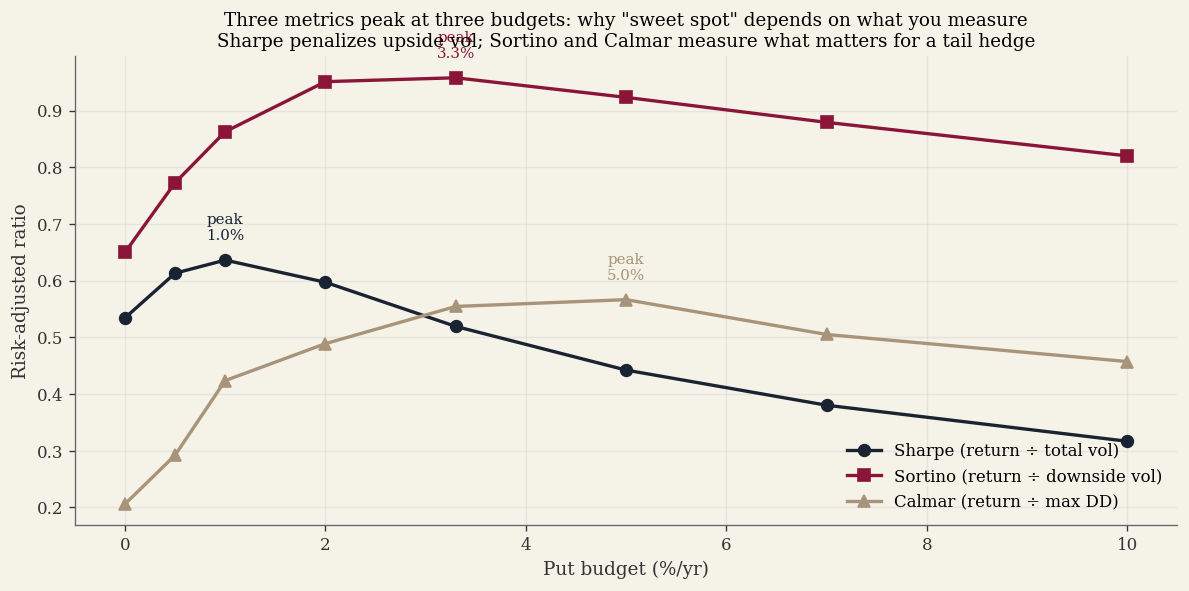
Las tres medidas ajustadas por riesgo hacen pico con tres presupuestos distintos, y esa diferencia es informativa.
El Sharpe (retorno ÷ volatilidad total) hace pico con el presupuesto de 1,0%. Más allá de eso cae porque los puts agregan, durante los pagos en los crashes, tanta varianza al alza como la que le recortan a la baja, y el Sharpe penaliza las dos por igual. Para una estrategia cuyo único propósito es reformar los retornos de forma asimétrica, el Sharpe subestima sistemáticamente la mejora.
El Sortino (retorno ÷ solo el desvío a la baja) hace pico con el presupuesto de 3,3%. El Sortino captura lo que el Sharpe se pierde: los puts reducen de forma desproporcionada el desvío a la baja, mientras que los pagos en los crashes suman al desvío al alza. Desde 0,650 (SPY), la métrica sube a 0,958 con 3,3%, una mejora de 47%. Aun con un presupuesto de 5%/año, el Sortino sigue 42% por encima del de SPY.
El Calmar (retorno ÷ drawdown máximo) hace pico con el presupuesto de 5,0%. Desde 0,206 (SPY) casi se triplica, a 0,566. El Calmar es el que más castiga los drawdowns, y el efecto principal de la estrategia sobre los drawdowns es truncar la cola de las pérdidas catastróficas. Aun con 3,3%, la mejora del Calmar es de 2,7x, considerable en relación con casi cualquier cosa que se le pueda hacer a una cartera de acciones con bonos o efectivo.
El drawdown máximo en sí mejora de forma continua desde -51,9% (SPY) hasta alrededor de -30% en el rango de 1-5%/año, y después empieza a empeorar a medida que la estrategia devuelve demasiada prima durante los tramos tranquilos largos. El punto óptimo de drawdown mínimo está en un presupuesto de ~3,3%, con -30,2%.
Quien pondere las tres medidas juntas llega al presupuesto de 3,3%/año como el compromiso práctico: el pico del Sortino, un Calmar al 90% de su máximo y la mayor mejora del drawdown máximo disponible. El presupuesto de 1,0%/año es la alternativa conservadora para quienes le dan más peso al Sharpe.
La curtosis hace lo contrario de lo que uno esperaría. No se queda plana. La curtosis de SPY es 17,2; con un presupuesto de 0,5% sube a 31; con 1,0%, a 137; con 2,0%, a 276; con 3,3%, a 305. El overlay de puts no aplana la distribución: le agrega una cola derecha pesada encima de la cola izquierda pesada que ya existía. Pasado el punto óptimo, la posición en puts se convierte en la fuente dominante de riesgo de cola de la cartera. Esta es la razón más profunda por la que la estrategia se degrada con presupuestos altos aun cuando los crashes realizados pagan: la varianza que agregan los puts termina superando a la varianza que recortan.
#Los rendimientos decrecientes de los presupuestos más altos
Más presupuesto para puts no siempre es estrictamente mejor. Con presupuestos chicos, los puts reducen la varianza de la cartera al truncar la cola izquierda: la volatilidad se mantiene cerca del 20,0% de SPY hasta un presupuesto de ~1%. Pasado ese punto, los puts mismos empiezan a agregar una varianza al alza considerable: con 2%/año la volatilidad anualizada sube a 25,2%; con 3,3%/año, a 32,2%; con 5%/año, a 41,3%. La estructura de pagos que le da a la estrategia su convexidad también hace que la posición en puts sea cada vez más volátil a medida que crece.
El ratio de Sharpe lo refleja directamente: sube de 0,534 (SPY solo) a 0,636 con un presupuesto de 1,0%, y después baja aunque la brecha bruta contra SPY solo siga creciendo. Pasado el pico del Sharpe, la estrategia sigue sumando Sortino y Calmar, pero con rendimientos decrecientes en la métrica que no distingue la volatilidad al alza.
El drawdown máximo mejora de forma pareja en todo el rango que funciona, de -51,9% (SPY) a -30,2% con un presupuesto de 3,3%. Por encima de 5%/año empieza a empeorar, porque los tramos tranquilos largos acumulan una sangría de prima que ningún pago de un solo crash repara del todo. El punto óptimo de drawdown mínimo cae en el presupuesto de 3,3%/año.
Por eso recomendamos el presupuesto de 3,3%/año como opción práctica por defecto para un inversor cuyo objetivo es el mejor retorno compuesto ajustado por riesgo y protegido a la baja: está en el pico del Sortino, cerca del pico del Calmar, con la mayor mejora del drawdown máximo disponible. El presupuesto de 1,0%/año es una alternativa defendible si le das más peso al Sharpe (volatilidad simétrica): da un alfa absoluto más chico (+2,54pp contra +6,07pp) pero un Sharpe más alto (0,636 contra 0,519). El presupuesto de 0,5%/año coincide con la escala que describe Universa: alfa chico, lastre chico, mejora modesta del drawdown.
#La tesis central: Spitznagel tiene razón
Su tesis, dicha en simple: en un horizonte lo bastante largo, con el tipo de crashes que los mercados realmente tienen, los puts deep OTM financiados externamente encima de una exposición completa a acciones capitalizan más rápido que las acciones solas. No afirma que los puts ganen todos los años. No afirma que todo tramo de 5 años sea positivo. Afirma que el número de largo plazo sale adelante porque los pagos grandes y raros son lo bastante grandes, y lo bastante recurrentes, como para dominar el lastre constante de la prima entre uno y otro.
Los datos dicen que tiene razón. A lo largo de 17 años de opciones reales sobre SPY, todos los presupuestos de 0,5% a 10% por año le ganan a SPY solo tanto en retorno compuesto como en drawdown máximo. Con el presupuesto recomendado de 3,3%/año, la estrategia capitaliza a 16,74%/año contra el 10,68% de SPY, con un drawdown máximo de -30,2% contra el -51,9% de SPY. Aun a la escala documentada de Universa, de 0,5%/año, la estrategia igual termina adelante (+1,39pp/año) con un drawdown bastante más chico. La auditoría da lo que dice el título: Spitznagel tiene razón.
Vale la pena tener cuidado con lo que significa “tener razón” dentro de una muestra finita. Se sostienen tres cosas juntas.
La estructura funciona. Los puts deep OTM, financiados externamente y en tamaño chico, le ganan a SPY solo en todas las particiones de validación cruzada que corrimos. La mejora del drawdown es real y grande, de 10 a 22 puntos porcentuales.
El pago es convexo, no uniforme. Dos años de diecisiete se llevan la mayor parte de la brecha. Ese es el diseño de una cobertura de cola, no un defecto de la implementación. La prueba es la capitalización de largo plazo, no el alfa año por año.
El número hacia adelante es más chico que el número dentro de muestra. Más o menos la mitad de la ventaja dentro de muestra sobrevive fuera de muestra en el walk-forward. Es un descuento sobre la magnitud, no sobre la estructura. Partí a la mitad cada número de brecha bruta de las tablas de arriba y vas a tener una expectativa hacia adelante defendible.
Juntas, estas tres cosas describen la clase de activo que Spitznagel viene describiendo hace dos décadas: convexidad de cobertura de cola, con mal precio en relación con la verdadera frecuencia de catástrofes, y un crecimiento compuesto de largo plazo positivo cuando la implementación respeta sus elecciones estructurales (deep OTM, financiamiento externo, monetizar y reinvertir). Lo que este artículo agrega es la verificación empírica. Con la profundidad de strike y la forma de financiamiento que él propone, la clase de activo sobrevive 17 años de datos reales de SPY y tres crashes reales.
#Por qué funciona: convexidad, no apalancamiento
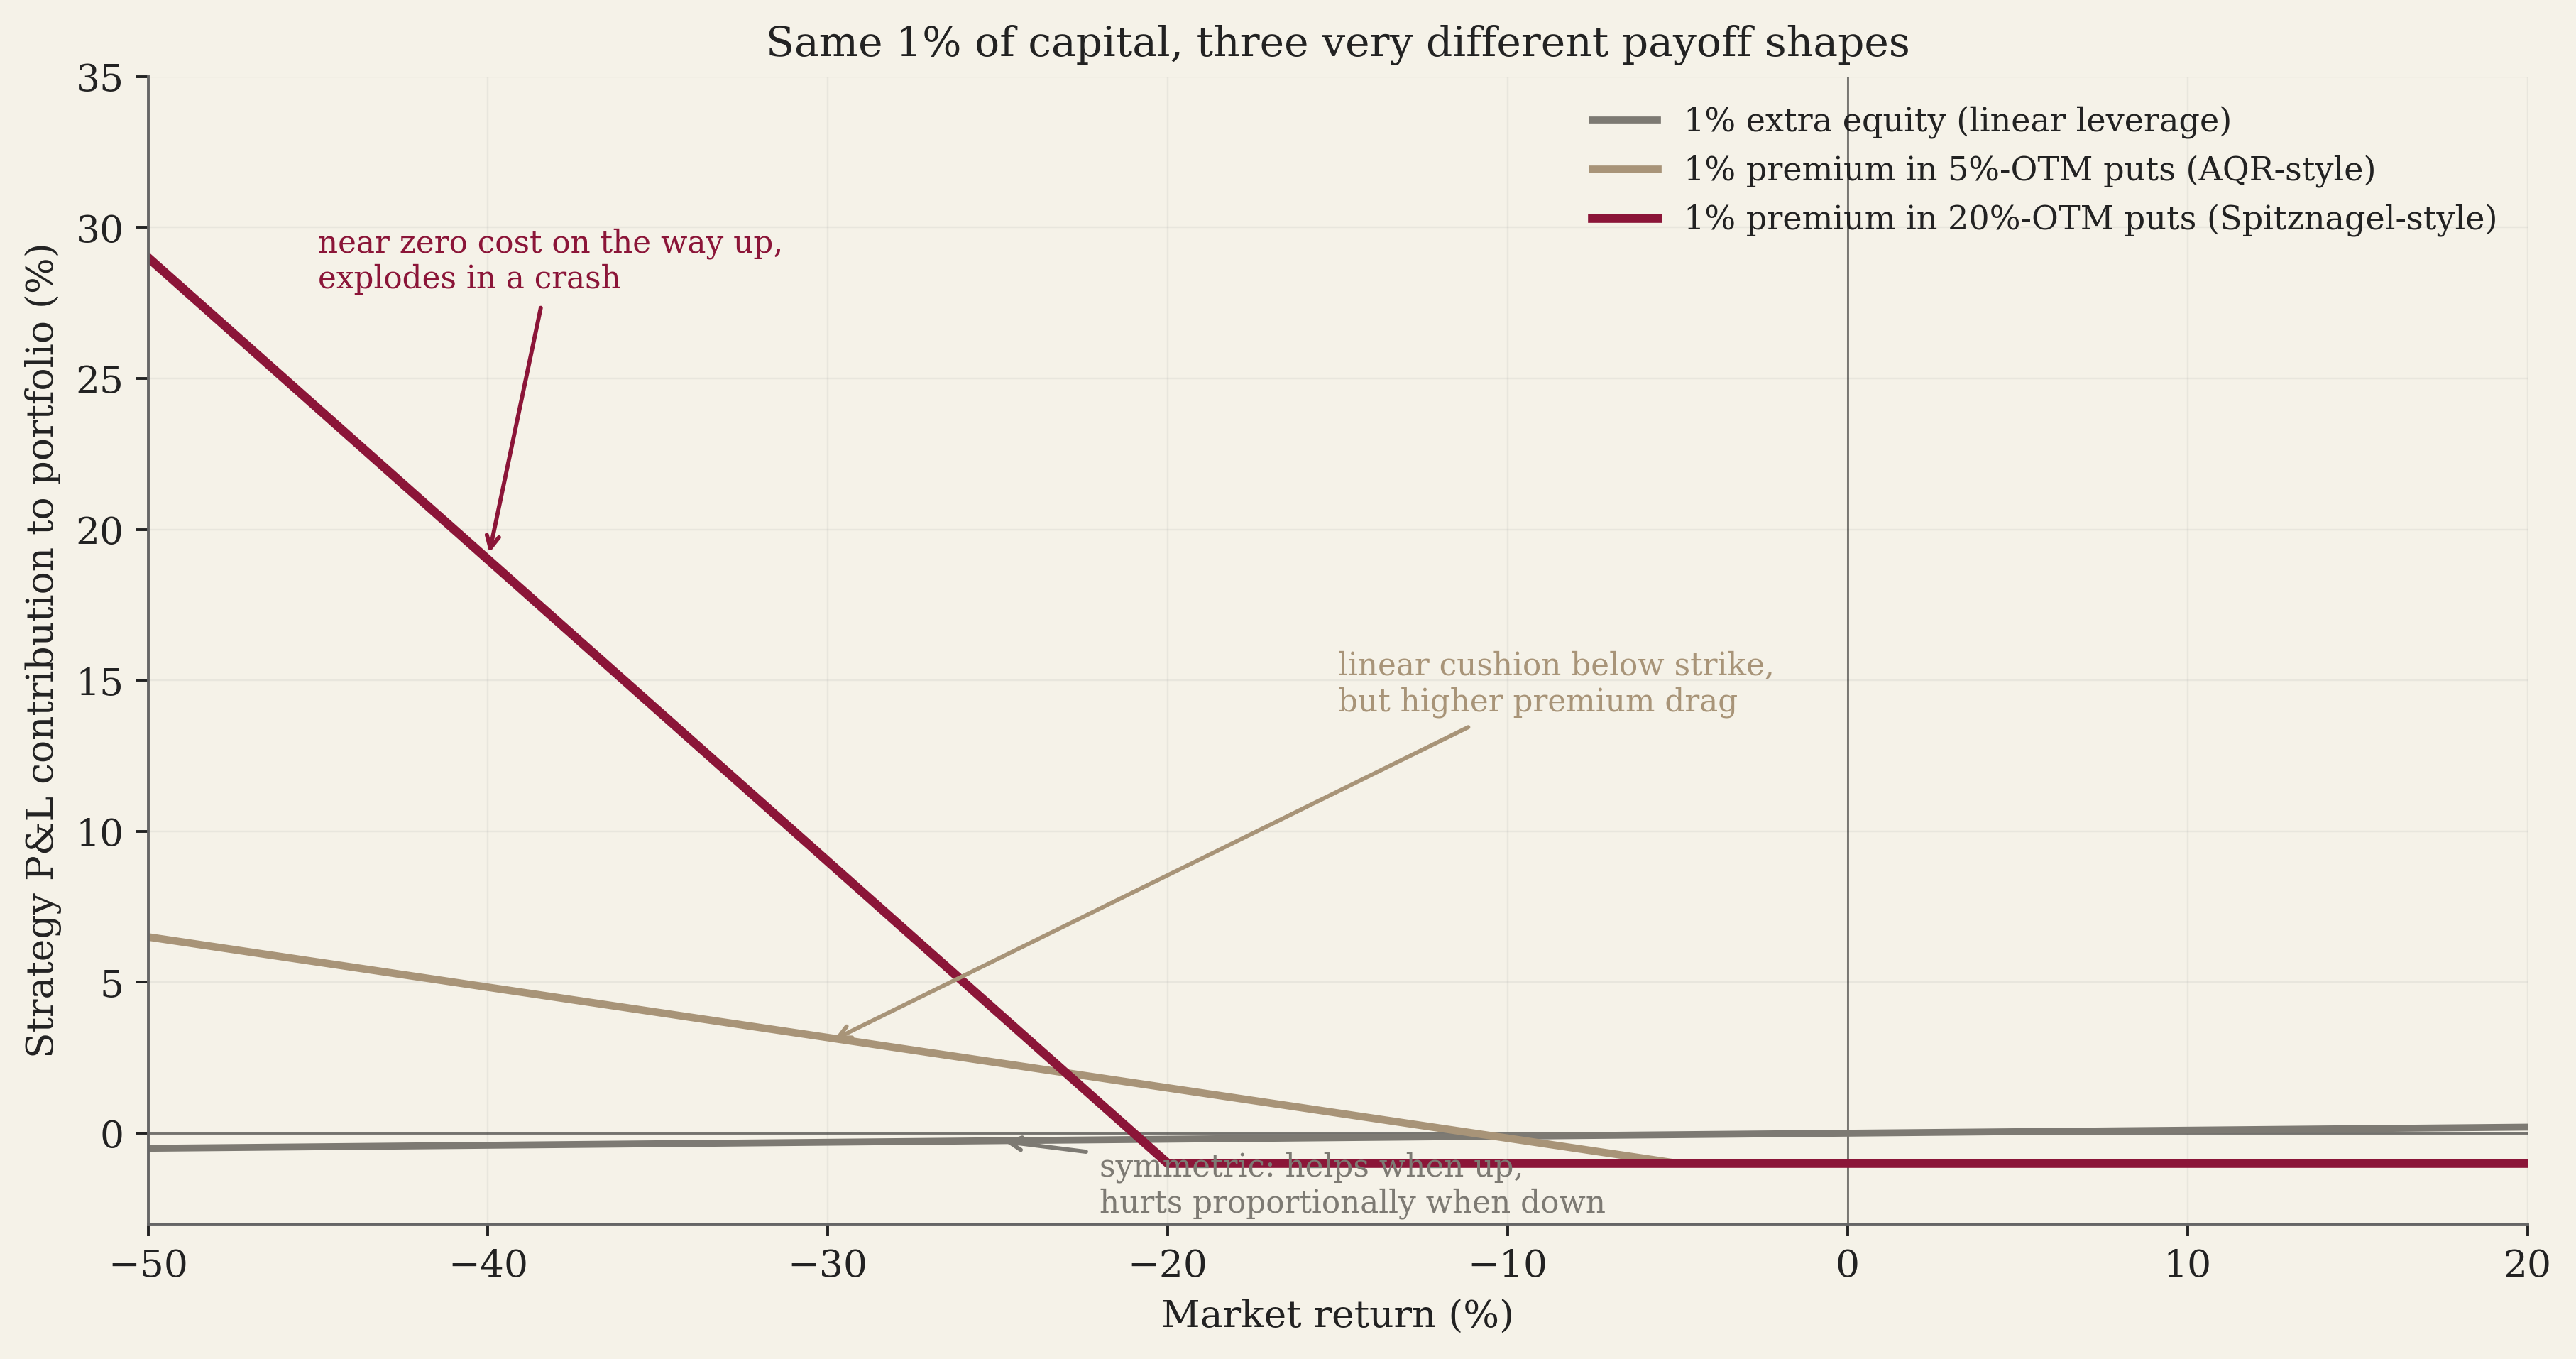
La palabra “apalancamiento” engaña acá. La prima de los puts no es lo mismo que la exposición nocional. Cuando gastás 0,5% del valor de la cartera en puts deep OTM, no estás sumando 0,5% de exposición a acciones. Estás comprando convexidad contingente a la baja: un pago que es casi cero la mayor parte del tiempo y muy grande durante los crashes. Si en cambio gastaras ese 0,5% endeudándote para comprar más acciones, la brecha bruta de retorno sería de alrededor de 0,05%/año (0,5% de la prima de riesgo de las acciones). En cambio, con ese presupuesto observamos +1,39%/año en la muestra completa. La brecha observada es más o menos 28 veces lo que produciría el apalancamiento lineal. El retorno extra no viene de más exposición al mercado. Viene de la convexidad del put, y el multiplicador está acotado por lo barata que esté la convexidad en el mercado: la misma prima de 0,5% compraría un pago mucho menor en un entorno donde el skew deep OTM esté caro.
Esta distinción importa porque el apalancamiento común y un overlay de puts tienen efectos opuestos sobre las dos magnitudes que determinan el crecimiento compuesto:
$$G \approx \mu - \frac{\sigma^2}{2}$$
El apalancamiento común (endeudarse para comprar más acciones) escala los dos términos de forma proporcional. Si usás un apalancamiento de 1,5x, $\mu$ aumenta 50% pero $\sigma$ también aumenta 50%, así que $\sigma^2$ aumenta 125%. El drenaje de varianza crece más rápido que el retorno. Por eso los ETF apalancados rinden menos que su múltiplo declarado en períodos largos: ganan en el primer momento y pierden en el segundo.
Un overlay de puts actúa sobre cada momento por separado. La prima es un costo chico y lineal sobre $\mu$ (el primer momento). Pero el pago del put durante un crash trunca la cola izquierda de la distribución de retornos, lo que reduce de forma desproporcionada $\sigma^2$ (el segundo momento). Como el drenaje es cuadrático en la volatilidad, aun una reducción modesta de las pérdidas de cola ahorra más en términos de capitalización de lo que cuesta la prima.
Un ejemplo concreto: supongamos que SPY cae 50% en un año. Sin puts, el aporte de ese solo año al drenaje de varianza es de más o menos $0.50^2 / 2 = 12.5%$. Con puts que compensan 10% de la caída (reduciendo la pérdida a 40%), el aporte al drenaje baja a $0.40^2 / 2 = 8.0%$, un ahorro de 4,5 puntos porcentuales, gracias a una posición en puts que costó 0,5% de la cartera.
Taleb describe esta estructura como una barra con pesas (barbell) en Antifrágil: combinar una posición grande y segura con una chica y muy convexa, y evitar el medio. La cartera de Spitznagel es una barbell. El grueso (100%) está en un índice amplio de acciones. Una porción mínima (de 0,5% a 3,3% de prima anual) se gasta en puts deep OTM.
El grueso gana el retorno del mercado. La porción mínima tiene una baja acotada (solo podés perder la prima) y una suba convexa (los puts pueden devolver entre 10 y 50 veces durante un crash). Una cartera de “riesgo medio” con 80% en acciones y 20% en bonos reduce tu exposición a los crashes, pero también reduce tu exposición a la prima de riesgo de las acciones. La barbell mantiene la exposición completa a la prima de riesgo de las acciones y suma protección contra crashes a través de un mecanismo completamente distinto.
Como se describió más arriba, esta asimetría viene de que la delta del put pasa de casi cero a casi $-1.0$ cuando el mercado se derrumba. Una posición diminuta se convierte en una cobertura grande justo cuando la necesitás. Endeudarse no puede replicar esto. El endeudamiento amplifica ganancias y pérdidas de forma simétrica. Los puts amplifican solo el pago en el crash.
El apalancamiento común te puede liquidar. Si te endeudás para tener 150% en acciones y el mercado cae 50%, perdés 75% de tu capital. Un margin call te obliga a vender en el piso.
Un overlay de puts no puede hacer eso. Si gastás 0,5% de tu cartera en puts y esos puts vencen sin valor, perdés 0,5%. Ese es el peor resultado. La pérdida máxima es la prima pagada, que conocés al momento de comprar. No hay margin call.
Comparando una caída del mercado de 50%:
- 100% SPY + 0,5% en puts: una pérdida de alrededor de 47% (los puts pagan durante la caída)
- 100,5% SPY con margen: una pérdida de 50,25% (el apalancamiento amplifica la caída)
El overlay de puts reduce el drawdown. La posición con margen lo amplifica. Un capital total comprometido parecido, resultados opuestos.
#Sensibilidad y robustez
Una estrategia que solo funciona con un conjunto específico de parámetros probablemente esté sobreajustada a los datos. Pusimos a prueba esa preocupación desde varios ángulos.
#Sensibilidad a los parámetros
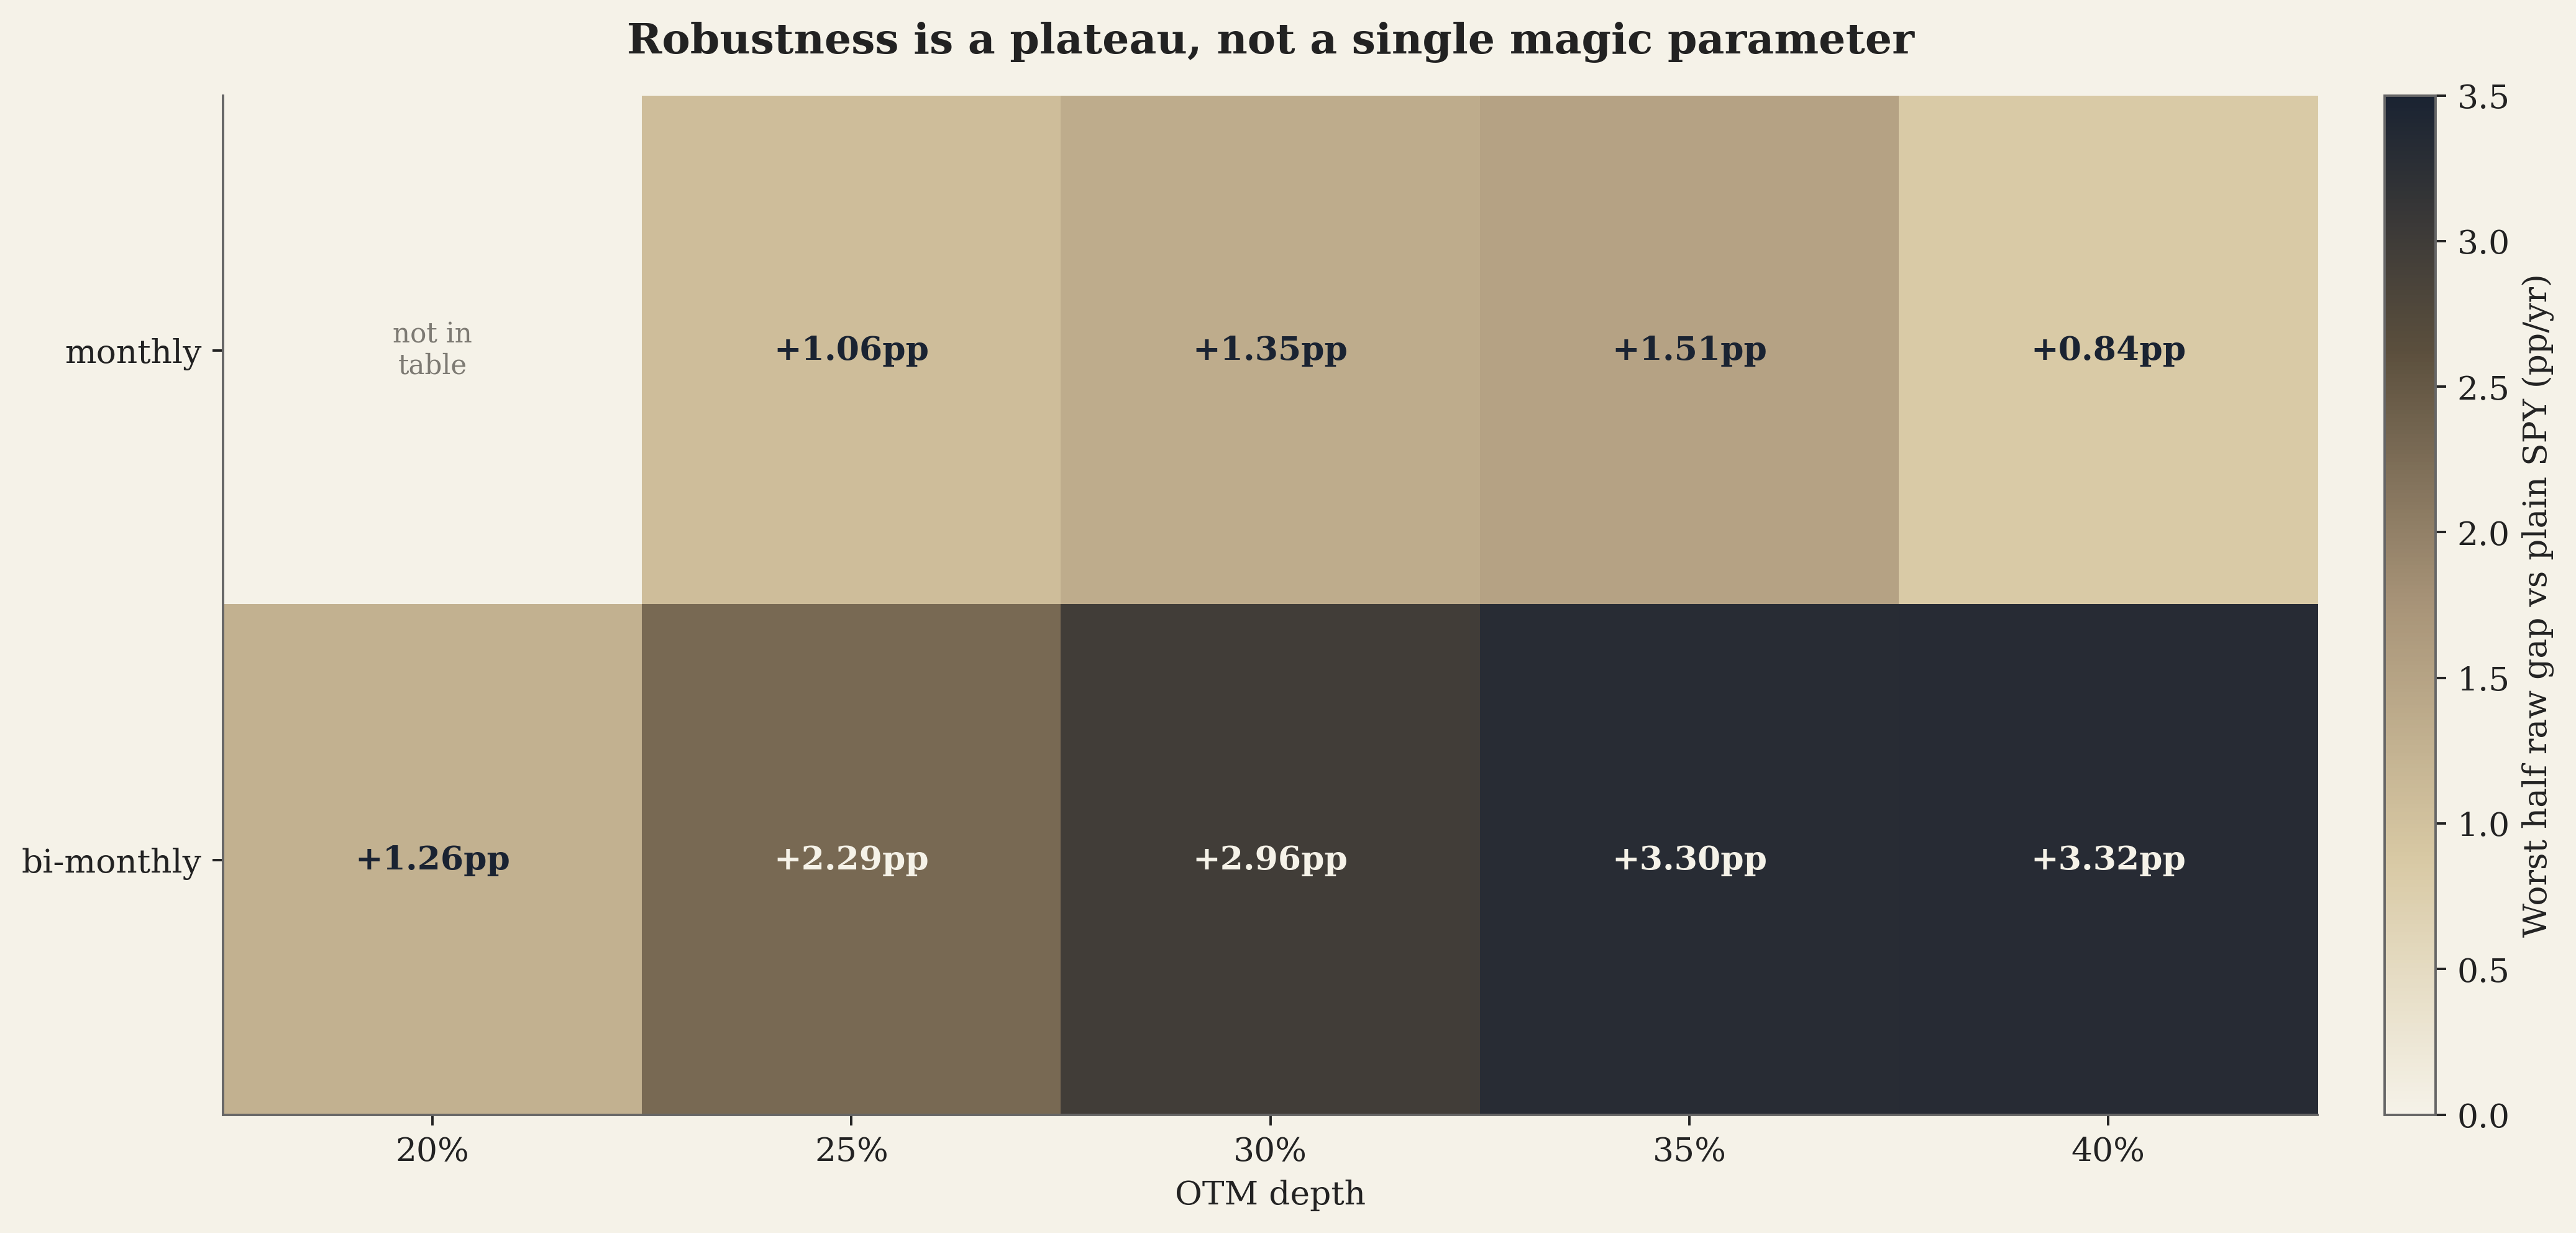
Barrimos la estrategia por todas las combinaciones de profundidad OTM (el strike como fracción del spot), banda de DTE de entrada, DTE de salida y frecuencia de rebalanceo, con el presupuesto de 3,3%/año. La familia robusta, es decir, las configuraciones que producen una brecha bruta positiva contra SPY solo en las dos mitades de los datos (fuera de muestra en la mitad que se deja afuera), está muy concentrada:
| OTM | DTE de entrada | DTE de salida | Rebal. | Brecha bruta H1 | Brecha bruta H2 | Mín. mitades | Media | DD máx. |
|---|---|---|---|---|---|---|---|---|
| 40% | 90-180 | 30 | bimestral | +8.33 | +3.32 | +3.32 | +5.83 | -30.2% |
| 35% | 90-180 | 30 | bimestral | +7.41 | +3.30 | +3.30 | +5.36 | -30.0% |
| 30% | 90-180 | 30 | bimestral | +6.98 | +2.96 | +2.96 | +4.97 | -30.0% |
| 35% | 90-180 | 30 | mensual | +4.76 | +1.51 | +1.51 | +3.14 | -31.0% |
| 25% | 90-180 | 30 | bimestral | +3.37 | +2.29 | +2.29 | +2.83 | -30.1% |
| 30% | 90-180 | 30 | mensual | +4.20 | +1.35 | +1.35 | +2.77 | -31.1% |
| 25% | 90-180 | 30 | mensual | +1.75 | +1.06 | +1.06 | +1.41 | -36.9% |
| 20% | 90-180 | 30 | bimestral | +1.26 | +1.47 | +1.26 | +1.36 | -36.0% |
| 40% | 90-180 | 30 | mensual | +6.09 | +0.84 | +0.84 | +3.47 | -31.1% |
Se destacan tres patrones.
Primero, la banda de profundidad de 25-40% OTM es el rango que funciona. Por debajo de 20%, los puts no están lo bastante fuera del dinero como para ser baratos y la estrategia pierde contra SPY con cualquier frecuencia de rebalanceo. Por encima de 45%, la estrategia se ve espléndida en H1 (impulsada por el drawdown de -52% de la crisis financiera global, la GFC) pero se vuelve negativa fuera de muestra en H2, porque el drawdown de -34% del COVID no es lo bastante profundo como para llegar a esos strikes. La profundidad de 40% es el techo práctico que generaliza.
Segundo, DTE de 90-180 en la entrada y salida a DTE 30 le gana a las demás estructuras de DTE. Las ventanas de DTE más cortas (60-90) funcionan solo en H1; las bandas de DTE más largas (180-365) funcionan solo en H2. La combinación 90-180/30, que mantiene la posición unos 60-150 días, generaliza en las dos.
Tercero, el rebalanceo bimestral le gana al mensual en todo el rango de profundidad. Menos ciclos de rebalanceo significan menos decaimiento de prima a lo largo del año, con el mismo presupuesto total repartido en menos posiciones pero más grandes. La mejora es significativa: con 40% OTM, el bimestral da +6,05pp/año en el período completo contra +3,70pp/año del mensual.
La configuración por defecto del artículo (40-45% OTM, DTE 90-180, salida a 30, bimestral, 3,3%/año) está arriba de todo en la tabla. La familia robusta que tiene debajo es un vecindario compacto: apartarse un poco te deja cerca.
#Frecuencia de rebalanceo
Rebalancear significa cerrar las posiciones de puts existentes y comprar nuevas. Probamos distintas frecuencias con el presupuesto de Spitznagel de 3,3%, sobre la configuración por defecto del artículo:
| Frecuencia | Entradas | % anual | % excedente | % DD máx. | Riqueza final |
|---|---|---|---|---|---|
| Semanal | 572 | 12.94 | +2.26 | -30.9 | $7.9M |
| Quincenal | 340 | 13.16 | +2.48 | -26.6 | $8.2M |
| Mensual | 179 | 14.38 | +3.70 | -31.1 | $9.8M |
| Bimestral | 95 | 16.74 | +6.07 | -30.2 | $13.9M |
| Trimestral | 66 | 14.41 | +3.74 | -39.0 | $9.9M |
La frecuencia bimestral es claramente mejor que las alternativas. La intuición: cada rebalanceo es una transacción de ida y vuelta que cristaliza el valor actual del put en un contrato nuevo. Renovar más seguido cristaliza más decaimiento temporal antes de que el pago convexo tenga chance de acumularse. Renovar menos seguido (trimestral) deja la cartera sin cobertura demasiado tiempo y obliga a perder entradas. La ventana bimestral (comprar a DTE 90-180, mantener hasta DTE 30 y después renovar) captura el período valioso de mitad de vida de los puts y renueva justo antes de que se acelere el decaimiento theta final.
#Objetivos de ganancia
Probamos si vender los puts cuando alcanzan ganancias de múltiplos fijos (“monetizar a 3x la prima, 5x, 10x”) mejora la salida por roll. Resultados con el presupuesto de Spitznagel de 3,3%, sobre la configuración por defecto del artículo:
| Objetivo de ganancia | % anual | Brecha bruta vs SPY | % DD máx. |
|---|---|---|---|
| Ninguno (roll a DTE 30) | 16.74 | +6.07 | -30.2 |
| 20x la prima | 11.76 | +1.08 | -45.4 |
| 10x la prima | 9.64 | -1.03 | -45.5 |
| 5x la prima | 10.01 | -0.67 | -49.2 |
| 3x la prima | 9.51 | -1.17 | -49.7 |
Los objetivos de ganancia perjudican claramente a la estrategia a esta profundidad. El mecanismo: con strikes 40% OTM definidos por strike, un put que pasa de “apenas OTM” a “muy dentro del dinero (deep ITM)” durante un crash puede multiplicarse 50-100x. Ponerle un tope de 3-10x la prima realiza la fase temprana del movimiento y vuelve a entrar con la volatilidad implícita ya elevada, pagando dos veces por la misma exposición. La salida por roll a DTE 30 captura toda la suba sin el lastre de prima de ida y vuelta, y además captura el valor temporal residual del put en vez de cristalizarlo en un contrato nuevo con la volatilidad implícita posterior al crash. Para bandas menos profundas (10-15% OTM) y crashes más chicos, los objetivos de ganancia pueden ayudar; a la profundidad de 40% OTM que usa este artículo, no.
#Timing con señales macro
Probamos si los indicadores macro podían mejorar el timing de los puts: comprar más puts cuando un crash parece probable y menos cuando no. Las señales probadas incluyen el VIX (el “medidor del miedo” del mercado), el crecimiento del PBI, los spreads de crédito high yield, la curva de rendimientos (el spread entre los bonos del Tesoro a 10 y a 2 años, que se invierte antes de las recesiones), el patrimonio de las empresas no financieras, el índice del dólar, el indicador de Buffett (capitalización de mercado/PBI) y la Q de Tobin.
Ninguno mejora el timing de los puts. La estrategia incondicional (presupuesto fijo, sin señal) rinde más que todas las variantes condicionadas por señales. La razón es que el momento de los crashes es impredecible por naturaleza. El VIX estaba bajo antes de la crisis de 2008 y antes del COVID. El indicador de Buffett está elevado hace décadas. Los spreads de crédito estaban ajustados a principios de 2020. Estas señales contienen información sobre los niveles de riesgo pero no sobre el momento. La estrategia de puts funciona justamente porque no intenta adivinar cuándo llegan los crashes. Paga un costo chico y constante por una protección permanente.
#Validación fuera de muestra
Una objeción justa: 17 años con tres crashes pueden exagerar la frecuencia de crashes de largo plazo. Un período de 20 años sin crashes perdería prima sin ningún pago. Lo probamos desde tres ángulos (mitades, cuartos y ventanas móviles de 5 años) corriendo la misma configuración por defecto (presupuesto de 3,3%/año, 40-45% OTM definido por strike, DTE 90-180, DTE de salida 30, roll bimestral) sin volver a optimizar entre períodos.
Mitades (2008-2016 contra 2017-2024). Las dos mitades son positivas:
| Mitad | CAGR de SPY | CAGR de la estrategia | DD de SPY | DD de la estrategia | Excedente |
|---|---|---|---|---|---|
| H1 2008-2016 (GFC + caídas menores) | +7.18% | +15.50% | -51.9% | -30.2% | +8.33pp |
| H2 2017-2024 (COVID + mercado bajista de 2022) | +14.66% | +17.99% | -33.7% | -28.3% | +3.32pp |
La asimetría (H1 +8,33 contra H2 +3,32) refleja que la GFC fue un drawdown más profundo que cualquiera de H2. Pero las dos mitades son positivas: la estrategia no depende de un único cisne negro.
Cuartos (división en 4, ~4 años cada uno). Dos de los cuatro cuartos son positivos, los dos que contienen crashes grandes:
| Cuarto | SPY anual | Excedente de la estrategia | ¿Régimen de crash? |
|---|---|---|---|
| Q1 2008-2011 | −1.42% | +22.15pp | sí (GFC, DD pico de SPY -52%) |
| Q2 2012-2015 | +14.81% | −3.14pp | no |
| Q3 2016-2019 | +14.75% | −2.66pp | no |
| Q4 2020-2024 | +14.36% | +7.06pp | sí (COVID, DD pico de SPY -34%) |
La estrategia gana mucho en los dos cuartos que contienen un drawdown grande y resta 2-3pp/año en los dos que no. Las ganancias superan a las pérdidas en magnitud.
Ventanas móviles de 5 años (13 ventanas superpuestas). Esta es la prueba más exigente: la estrategia es positiva en 6 de 13 (46%), y todas las ventanas positivas contienen un drawdown de SPY de ≥25%:
| Ventana | SPY anual | Excedente de la estrategia | ¿Crash en la ventana? |
|---|---|---|---|
| 2008-2012 | +1.84% | +17.20pp | sí (DD de SPY -52%) |
| 2009-2013 | +17.18% | -3.05 | no (DD -27%, cola posterior a la GFC) |
| 2010-2014 | +14.99% | -3.13 | no |
| 2011-2015 | +12.22% | -2.99 | no |
| 2012-2016 | +14.24% | -3.09 | no |
| 2013-2017 | +15.14% | -2.90 | no |
| 2014-2018 | +8.59% | -2.51 | no |
| 2015-2019 | +11.59% | -2.50 | no |
| 2016-2020 | +15.46% | +7.10 | sí (COVID) |
| 2017-2021 | +18.21% | +7.26 | sí |
| 2018-2022 | +9.19% | +6.79 | sí |
| 2019-2023 | +15.62% | +6.98 | sí |
| 2020-2024 | +14.36% | +7.06 | sí |
El patrón funciona casi como una regla: si la ventana móvil de 5 años contiene un drawdown de SPY de ≥25%, la estrategia suma más o menos +7pp/año (y +17pp/año en la ventana de la GFC, que fue de -52%). Si no lo contiene, la estrategia resta más o menos -3pp/año. El valor atípico al alza de 2008-2012 refleja que la GFC fue más profunda que cualquier otra cosa en la muestra.
Walk-forward (optimizar en H1, evaluar en H2 sin tocar). La configuración óptima en H1 (la de arriba: 40-45% OTM, DTE 90-180, bimestral) da +8,33pp dentro de muestra y +3,32pp fuera de muestra. Sobrevive más o menos la mitad de la ventaja dentro de muestra. Algo importante: 45-50% OTM es un precipicio de sobreajuste. Esas configuraciones más profundas puntúan todavía mejor en H1 (impulsadas por el drawdown de -52% de la GFC) pero se vuelven negativas en H2, porque el -34% del COVID no fue lo bastante profundo como para llegar a esos strikes. El techo de 40% OTM es el máximo práctico que generaliza fuera de muestra.
Esta es la historia honesta de la cobertura de colas. Es una operación que depende del régimen. Cuando el mercado te da un drawdown profundo y prolongado, la estrategia paga años de prima en un solo trimestre. Cuando no, perdés 2-3pp/año contra comprar y mantener. La brecha bruta histórica incondicional contra SPY solo en 2008-2024 es positiva (+6pp/año con un presupuesto de 3,3%) porque hay dos crashes dentro de una ventana de 17 años; una expectativa hacia adelante debería suponer más o menos la mitad de eso si los próximos 17 años tienen una frecuencia de crashes parecida, y un lastre negativo si los próximos 17 años son inusualmente tranquilos.
Lo que sí podemos decir es que la estrategia es robusta a la elección de parámetros dentro de la familia que funciona (25-40% OTM, entrada a DTE 90-180, DTE de salida 30, roll mensual o bimestral), sobrevive a todas las divisiones sin volver a optimizar y no explota en períodos con pocas colas: simplemente deja de sumar valor durante esos períodos. Esa es la forma correcta para una cobertura.
#Limitaciones y preguntas abiertas
Capacidad y ejecución. Los puts deep OTM tienen liquidez limitada, sobre todo en momentos de estrés. Los spreads entre compra y venta (bid-ask) de los puts sobre SPY con delta por debajo de $-0.05$ pueden superar el 20% del precio medio. Durante el crash de marzo de 2020, algunos strikes deep OTM no tuvieron ninguna oferta de compra durante horas. Una estrategia que funciona con $10M puede no escalar a $10B. Universa lo maneja operando en varios mercados y manteniendo relaciones con dealers, pero las restricciones de capacidad son reales.
Fuente de financiamiento. Importa de dónde sale el presupuesto de puts. Nuestro backtest lo trata como un costo externo. En la práctica, la prima podría salir de reducir la exposición a acciones (el enfoque sin apalancamiento), de una asignación separada en efectivo o de una partida del presupuesto institucional. La elección afecta tanto la matemática de la cartera como la probabilidad, en términos de comportamiento, de sostener la estrategia durante períodos largos de pérdida de prima.
Impuestos y rotación. El roll mensual genera 12 eventos de pérdida de capital de corto plazo por año. En cuentas gravadas, la interacción entre las pérdidas de los puts, las ganancias de los puts durante los crashes y las ganancias de capital de las acciones genera consecuencias impositivas complejas. Ese lastre no está en nuestro backtest.
Dependencia del régimen en el precio del skew. El sesgo de volatilidad (cuánto más caros son los puts OTM en relación con las opciones ATM) varía con el tiempo. Después de 2008, el skew se empinó muchísimo y los puts deep OTM se encarecieron. Si el mercado “aprende” a ponerle un precio más preciso al riesgo de cola, la ventaja se puede comprimir. Al revés, los períodos largos de calma tienden a aplanar el skew, y eso vuelve a abaratar los puts.
Comparación con otras coberturas de cola. Solo probamos estrategias basadas en puts. Hurst, Ooi y Pedersen (2017), de AQR, sostienen que seguir tendencias (futuros gestionados, managed futures) da protección contra crashes más barata que los puts, porque las estrategias de tendencia ganan una prima positiva en promedio en vez de perder una. Una comparación justa probaría los dos enfoques sobre los mismos datos. Nuestro backtester todavía no soporta overlays de seguimiento de tendencia.
#Trabajo futuro: más allá de las acciones
La estrategia de puts sobre SPY funciona, pero puede no ser la aplicación óptima de la estructura de Spitznagel. La misma lógica (carry constante más convexidad barata ante movimientos extremos) se aplica en cualquier lugar donde haya una asimetría confiable entre los períodos de calma y las crisis. El mejor mercado depende del régimen. En una recesión desinflacionaria clásica, las opciones sobre tasas pueden ser superiores. Para carteras que ya ganan carry, el mercado de divisas (FX) puede ser lo más natural. Para instituciones con acceso a mercados OTC, el crédito puede ofrecer una convexidad muy fuerte ante crisis. El VIX es la cobertura más directa contra el pánico, pero muchas veces la más difícil de tener a un precio lo bastante barato. Varios mercados muestran propiedades estructurales de cola que pueden ser tan fuertes como las de las acciones, o más:
Tasas y futuros de tasas. Los bancos centrales tienden a bajar las tasas de forma agresiva en las crisis. La Fed bajó las tasas de 5,25% a 0,25% durante la crisis de 2008, y de 1,5% a 0% en dos semanas durante el COVID. Estos movimientos son entre 10 y 20 veces más grandes que los cambios mensuales normales de tasas. Las opciones sobre tasas pueden ponerle un precio demasiado bajo a esos escenarios de recorte por pánico, porque los modelos estándar suponen reversión a la media alrededor de niveles estables. La operación sería: ganar la tasa libre de riesgo (o tener bonos del Tesoro de corto plazo) y comprar calls OTM sobre futuros de SOFR que paguen cuando las tasas se desplomen. El contraejemplo es la estanflación: si la inflación es alta durante una recesión, puede que los bancos centrales no bajen las tasas, y las coberturas de cola basadas en tasas fallarían. Eso hace de las tasas una cobertura condicional y no universal.
Carry trades de divisas. Monedas como AUD/JPY y MXN/JPY ofrecen diferenciales de tasas de interés de 3 a 5% anual. En tiempos estables, los que hacen carry trade cobran esa prima. Cuando cambia el apetito por el riesgo, esas posiciones se deshacen de forma violenta. En la crisis de 2008, el AUD/JPY cayó 40% en semanas. Los puts OTM sobre la moneda de alto rendimiento pueden ser sistemáticamente baratos en relación con el riesgo de crash, porque los modelos gaussianos tratan el desarme de los carry trades como eventos de baja probabilidad. El propio carry podría financiar la protección.
Crédito y CDS. Los bonos con grado de inversión (IG) ganan un spread sobre los bonos del Tesoro, pero los eventos de crédito son raros y vienen agrupados. La estructura barbell acá es: tener bonos IG por el spread y comprar protección OTM sobre índices de CDS HY o IG. La protección pierde una prima anual chica en mercados tranquilos. Cuando llega el estrés de crédito, el pago es convexo: la crisis de 2008 llevó los CDS IG de 50bps a 250bps (5x) y los CDS HY de 300bps a 2000bps (6,7x). Los CDS tienen una asimetría natural parecida a la de los puts: costo acotado (la prima anual) y suba sin techo en una crisis de crédito.
Productos de volatilidad. Comprar calls sobre el VIX es la cobertura de cola más directa. Estas opciones pueden ser extremadamente convexas: cuando la volatilidad explota, los calls de VIX de vencimiento corto pueden revaluarse muy rápido. Por eso son tan atractivos durante los pánicos. Pero una convexidad alta no significa automáticamente una buena operación. La distinción clave es entre convexidad (qué tan rápido se acelera el pago en una caída) y eficiencia (cuánta convexidad obtenés por la prima que pagás).
El VIX mismo cotiza alrededor de 12 a 15 en mercados tranquilos y puede dispararse a más de 80 durante los crashes (llegó a 82,69 el 16 de marzo de 2020). A primera vista, eso hace que los calls de VIX parezcan la cobertura perfecta. La confusión es que las opciones sobre el VIX no se valúan sobre el VIX spot. Se valúan sobre los futuros del VIX. Entonces, aunque el VIX spot salte de 15 a 80 en el día, el pago de la opción depende de cuánto se mueva el futuro del VIX correspondiente, que en general es mucho menos. Esto significa que el salto llamativo del spot exagera el pago real de la opción.
Los calls de VIX ATM o apenas OTM de vencimiento corto igual pueden tener una convexidad muy fuerte, porque son sensibles a los cambios bruscos de corto plazo en la volatilidad implícita. Pero esa convexidad suele ser cara, porque es obvia y la demandan mucho los inversores que buscan un seguro contra crashes. Encima, la curva de futuros del VIX muchas veces está en contango en mercados tranquilos, lo que significa que la volatilidad futura ya tiene un precio por encima del spot. Ese lastre de carry hace que mantener una exposición larga al VIX sea caro con el tiempo.
Entonces, los calls de VIX no son débiles por falta de convexidad; muchas veces son menos eficientes porque la convexidad es cara, el pago pasa por el filtro de la curva de futuros y no del VIX spot, y la volatilidad vuelve rápido a la media después del pánico. Si la ventaja que queda todavía vale lo que cuesta es una pregunta empírica.
Materias primas. El petróleo se desploma durante los shocks de demanda, que tienden a coincidir con los crashes de las acciones: el crudo cayó de $145 a $30 en 2008 y por un momento tuvo precio negativo en abril de 2020. Los puts OTM sobre futuros de petróleo crudo pagarían justo en esos escenarios. La tesis direccional es más débil que en tasas o crédito, porque los shocks de oferta empujan el petróleo para el otro lado (para arriba durante crisis como el embargo de 1973 o la guerra de Ucrania de 2022). Eso hace del crudo una cobertura más ruidosa que los otros mercados de esta lista.
Diversificación entre mercados. El argumento más fuerte para probar varios mercados no es encontrar la mejor cobertura única sino combinar varias. Las crisis están correlacionadas: cuando las acciones se derrumban, se bajan las tasas, se deshacen los carry trades, los spreads de crédito se disparan y el VIX salta. Los pagos ante crashes de los distintos mercados están correlacionados positivamente, pero los costos de mantenimiento son en gran parte independientes (el decaimiento de las opciones sobre tasas no tiene nada que ver con el de las opciones sobre divisas). Una cartera que reparte 0,5% de prima anual entre cuatro mercados perdería más o menos el mismo monto total que si se concentrara en uno, pero la probabilidad de que al menos una pata pague en una crisis dada es más alta. Esta diversificación del costo con correlación del pago es la versión multimercado del argumento del drenaje de varianza de Spitznagel.
Si la pregunta es “¿qué es mejor que los puts sobre SPY?”, la respuesta útil es ajustar la cobertura a la cartera y al régimen:
- Si tu riesgo central es una cartera de acciones y querés la implementación más simple, los puts sobre SPY siguen siendo la opción por defecto más limpia.
- Si tu preocupación principal es una recesión deflacionaria con recortes agresivos de los bancos centrales, las opciones sobre tasas pueden ser mejores.
- Si la cartera ya gana carry, las opciones de divisas sobre carry trades pueden ser la extensión más natural, porque el carry puede ayudar a financiar la cobertura.
- Si sos una institución con acceso OTC y tamaño real, las coberturas de crédito pueden ofrecer la mejor convexidad ante crisis.
- Si querés la exposición más pura al pánico y podés tolerar precios caros, los calls de VIX son lo más limpio pero muchas veces lo menos eficiente.
Así que la conclusión práctica no es que un activo domine, sino que la “mejor” cobertura de cola depende de lo que ya tenés, de qué tipo de crash temés y de en qué mercados podés operar de verdad de forma barata y consistente. Para la mayoría de los que asignan capital, la implementación más fuerte probablemente empiece con puts sobre acciones y después diversifique un presupuesto chico de convexidad entre tasas, divisas o crédito solo cuando la cartera, el régimen y la capacidad de ejecución lo justifiquen.
Probar estas alternativas requiere otros datos (futuros y opciones de la CME, estructuras temporales de CDS, opciones de divisas, futuros y opciones del VIX) y modificaciones al backtester. Es un trabajo en curso.
#La versión en una línea
Spitznagel tiene razón. Los puts deep OTM financiados externamente, en tamaño chico, mantenidos a lo largo de ciclos mensuales y con lo cobrado reinvertido en acciones a precios del día del crash, se capitalizan a una tasa más alta que SPY solo a lo largo de 17 años de datos reales y tres crashes reales. Con todos los presupuestos, de 0,5%/año a 10%/año. Con un drawdown máximo entre 10 y 22 puntos porcentuales mejor que el de SPY.
La tesis no es que los puts ganen todos los años. Es que, en una muestra lo bastante larga y con una frecuencia de crashes realista, los pagos convexos grandes y raros se capitalizan por encima del lastre constante de la prima entre uno y otro. Los datos lo confirman.
La crítica publicada de AQR es consistente dentro de la configuración que realmente prueban (puts cerca del dinero en un enfoque que reduce la asignación). Simplemente no dice nada sobre la configuración de Spitznagel. Los dos bandos no se contradicen. Prueban estrategias distintas y llegan a las conclusiones que corresponden a cada una.
La razón de fondo por la que esto funciona es geométrica, no estadística. La riqueza se capitaliza de forma multiplicativa, el logaritmo es cóncavo y la desigualdad de Jensen dice que la varianza es un impuesto al crecimiento de largo plazo. Un pago chico que recorta de forma desproporcionada la cola izquierda recompra parte de ese impuesto. La matemática se desarrolla en el ensayo que cierra esta serie, Las finanzas son geometría, y todo vuelve a la desigualdad de Jensen, y le da al principio un nombre que va más allá de la operación con puts sobre SPY. La operación es un caso de un patrón mucho más amplio: en cualquier lugar donde la convexidad sea barata en relación con el comportamiento de colas pesadas que efectivamente muestra el subyacente, una posición convexa chica puede mejorar la trayectoria compuesta de un proceso multiplicativo. Los puts sobre acciones son un escenario. Las tasas, las divisas, el crédito y los productos de volatilidad son otros. La restricción es la misma para todos: pagar solo cuando la protección es barata, y mantenerse lo bastante chico como para que el lastre de la prima en los años normales sea recuperable.
#Implementación
Nuestro backtester corre la estrategia como un motor simple basado en reglas: en cada rebalanceo, cierra cualquier posición de puts abierta que haya llegado a DTE 30 (o antes, si se dispara un chequeo diario), reinvierte en SPY al precio actual todo el efectivo liberado y después compra un put nuevo con strike entre 55% y 60% del spot actual de SPY, DTE entre 90 y 180 días y un gasto total en prima que alcance la tasa anual de presupuesto objetivo.
Supuesto de financiamiento: el presupuesto de puts se trata como una prima anual fija y externa (por ejemplo, 3,3% del valor de la cartera por año) y no se financia vendiendo SPY. Esta es la diferencia clave con el planteo de AQR. El benchmark justo no es SPY solo sino SPY más la misma fuente externa de capital sin los puts (por ejemplo, SPY + 3,3% en efectivo). Como la prima es chica en relación con la cartera de acciones y el efectivo gana la tasa libre de riesgo, la diferencia de benchmark es de más o menos 0,1% por año con un presupuesto de 3,3% y una tasa de efectivo de 4%: significativa, pero chica en relación con la brecha bruta de +6pp de la estrategia contra SPY solo. El enfoque importa: el rendimiento superior viene de la convexidad de los puts, no de desplegar más capital total. Si en cambio financiás el presupuesto de puts reduciendo SPY, volvés al enfoque que reduce la asignación, donde las acciones que resignás para financiar los puts superan lo que los puts ahorran: esa es la configuración que AQR realmente prueba, y pierde contra SPY.
Nota metodológica: no se intenta optimizar el timing; la estrategia está puramente basada en reglas. Las fricciones del mundo real (spreads bid/ask, slippage e impuestos) reducirían los retornos principales, pero no deberían eliminar el efecto de la convexidad.
Monetización: cuando se cierra un put (a DTE 30 o por un disparador diario de salida), el efectivo de la venta se reinvierte de inmediato en SPY al precio de ese día. Durante un crash, esto significa que el pago del put compra SPY a precios del día del crash. Este es el patrón de “comprar en la caída con lo que cobrás de la cobertura” que Spitznagel y Bhansali describen como el núcleo de la operación. El backtester lo implementa con el flag rebalance_stocks_on_exit combinado con chequeos diarios de salida.
La implementación real de Universa es más sofisticada. Manejan los rolls de forma continua para mantener el perfil de exposición que buscan. Se cubren en varios mercados, no solo en el S&P 500. Esas decisiones de implementación pueden mejorar los resultados, pero también pueden introducir fricciones de capacidad, ejecución y timing que este artículo no modela. El backtest se debería leer como una reconstrucción transparente basada en reglas, no como un piso del rendimiento real de Universa.
#Expectativas hacia adelante: qué esperar de verdad
Cada número de brecha bruta de las tablas de arriba es un número dentro de muestra contra SPY solo. La validación walk-forward (en la sección Validación fuera de muestra, más arriba) muestra que más o menos la mitad de la brecha dentro de muestra sobrevive fuera de muestra. Si dimensionás esta estrategia para una cartera real, deberías dividir por dos cada columna de brecha bruta antes de formarte expectativas.
| Presupuesto | Brecha bruta dentro de muestra (tablas del artículo) | Expectativa hacia adelante (a la mitad) | Mejora de DD hacia adelante |
|---|---|---|---|
| 0.5%/yr (escala de Universa) | +1.39pp | +0.7pp | DD ~5-10pp mejor |
| 1.0%/yr | +2.54pp | +1.3pp | DD ~10pp mejor |
| 3.3%/yr (agresivo) | +6.07pp | +3.0pp | DD ~10-20pp mejor |
La primera columna es lo que muestra el backtest sobre esta muestra de 17 años. La segunda es lo que deberías esperar hacia adelante si los próximos 17 años tienen una frecuencia de crashes parecida. Si tienen menos crashes, el número hacia adelante es más bajo; si tienen más, más alto. Esta es la estructura geométrica de un seguro contra catástrofes, y no es un defecto del que haya que cubrirse: es el diseño que hace que la estrategia funcione.
#Código
El backtester y la reproducción son los dos de código abierto:
- github.com/lambdaclass/options_portfolio_backtester, el motor (Python + núcleo en Rust vía PyO3 y Polars, con aceleraciones de ~10-50x en los caminos críticos)
docs/SPITZNAGEL_RECONSTRUCTION.md, la referencia técnica completa de la configuración de este artículo, que incluye la especificación exacta de la estrategia, el barrido de presupuestos, la validación cruzada por mitades, cuartos y ventanas móviles, los resultados walk-forward, los modos de falla y las salvedades del modelotests/oracles/test_article_reproduction.py, el test de regresión fijado en CI para los números principales del artículo, con una tolerancia de 0,5pp en el retorno anual, 1,0pp en el drawdown máximo y 0,05 en el Sharperesearch/spitznagel_spy/reproduce_article.py, el script de reproducción de un solo comando que imprime todas las tablas de este artículo
Reproducir todas las tablas de este artículo es un solo comando después de la instalación:
# 1. Clone the engine
git clone https://github.com/lambdaclass/options_portfolio_backtester
cd options_portfolio_backtester

# 2. Install (Nix or Python venv, see README)
nix develop                # or: python -m venv .venv && source .venv/bin/activate && make install-dev

# 3. Fetch the SPY data (~17 years, ~600 MB parquet, SHA-256 pinned)
python scripts/fetch_data.py all --symbols SPY

# 4. Reproduce every table in this article
python research/spitznagel_spy/reproduce_article.py
El script imprime cada tabla del artículo a medida que corre, en el mismo orden, y termina en más o menos dos minutos en una notebook. Los números coinciden con este artículo dentro de la tolerancia de regresión fijada en tests/oracles/test_article_reproduction.py. La CI del repo del motor corre ese test en cada commit, así que cualquier cambio futuro en el motor que movería una tabla publicada hace fallar el test y el artículo se vuelve a verificar antes de que el cambio se mergee.
#Aviso legal
Este artículo es solo material de investigación y educativo. No es asesoramiento financiero, asesoramiento de inversión ni una recomendación para comprar o vender ningún título o derivado. El rendimiento pasado, sea en backtest o real, no garantiza resultados futuros. Operar opciones implica un riesgo sustancial de pérdida. Los resultados de backtest presentados acá son antes de costos de transacción, impuestos y slippage, y puede que no se puedan replicar operando en vivo. Consultá a un asesor financiero calificado antes de tomar cualquier decisión de inversión.
#Referencias
- Barro, R. (2006). Rare Disasters and Asset Markets in the Twentieth Century. Quarterly J. Economics, 121(3).
- Bhansali, V. (2008). Tail Risk Management. Journal of Portfolio Management, 34(4).
- Bhansali, V. (2014). Tail Risk Hedging: Creating Robust Portfolios for Volatile Markets. McGraw-Hill.
- Bhansali, V. y Davis, J. (2010). Offensive Risk Management: Can Tail Risk Hedging Be Profitable? Documento de trabajo.
- Bhansali, V., Chang, P., Holdom, J. y Rappaport, M. (2020). Monetization Matters: Active Tail Risk Management and the Great Virus Crisis. Documento de trabajo.
- Bollerslev, T., Tauchen, G. y Zhou, H. (2009). Expected Stock Returns and Variance Risk Premia. Review of Financial Studies, 22(11).
- Bouchaud, J.-P., Iori, G. y Sornette, D. (1996). Real-World Options: Smile and Residual Risk. Risk, 9(3).
- Carr, P. y Wu, L. (2009). Variance Risk Premiums. Review of Financial Studies, 22(3).
- Hurst, B., Ooi, Y. H. y Pedersen, L. H. (2017). Tail Risk Hedging: Contrasting Put and Trend Strategies. AQR White Paper.
- Israelov, R. (2019). Pathetic Protection: The Elusive Benefits of Protective Puts. J. Alternative Investments, 21(3).
- Kelly, B. y Jiang, H. (2014). Tail Risk and Asset Prices. Review of Financial Studies, 27(10).
- Berger, A., Nielsen, L. y Villalon, D. (2011). Chasing Your Own Tail (Risk). AQR White Paper.
- Peters, O. (2019). The Ergodicity Problem in Economics. Nature Physics, 15.
- Sornette, D. (2003). Why Stock Markets Crash. Princeton University Press.
- Spitznagel, M. (2021). Safe Haven: Investing for Financial Storms. Wiley.
- Taleb, N. N. (2007). The Black Swan: The Impact of the Highly Improbable. Random House.
- Taleb, N. N. (2012). Antifragile: Things That Gain from Disorder. Random House.
- Taleb, N. N. (2020). Statistical Consequences of Fat Tails. STEM Academic Press.
-
El S&P 500 cerró en 1.565,15 el 9 de octubre de 2007 y en 676,53 el 9 de marzo de 2009, una caída de 56,8% en precios de cierre. La Tabla 3 del SOA Research Brief informa −59%, probablemente usando máximos y mínimos intradiarios. Ver SOA Research Brief (16 de abril de 2020). ↩
-
El mismo informe señala: “el S&P 500 se desplomó el 23 de marzo, 34% por debajo de su nivel del 19 de febrero”. Ver SOA Research Brief (16 de abril de 2020). ↩
-
Bloomberg informa que el fondo “rindió 3.612% en marzo” y que el dato surge “según una carta a inversores … obtenida por Bloomberg”. Ver Taleb-Advised Universa Tail Fund Returned 3,600% in March. ↩
De la serie Leptocúrtico.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.