La ergodicidad, explicada: por qué el resultado promedio no es tu resultado
Un proceso es ergódico cuando el promedio en el tiempo es igual al promedio entre personas. La riqueza no es ergódica, y eso cambia cómo conviene apostar, invertir y medir el riesgo.
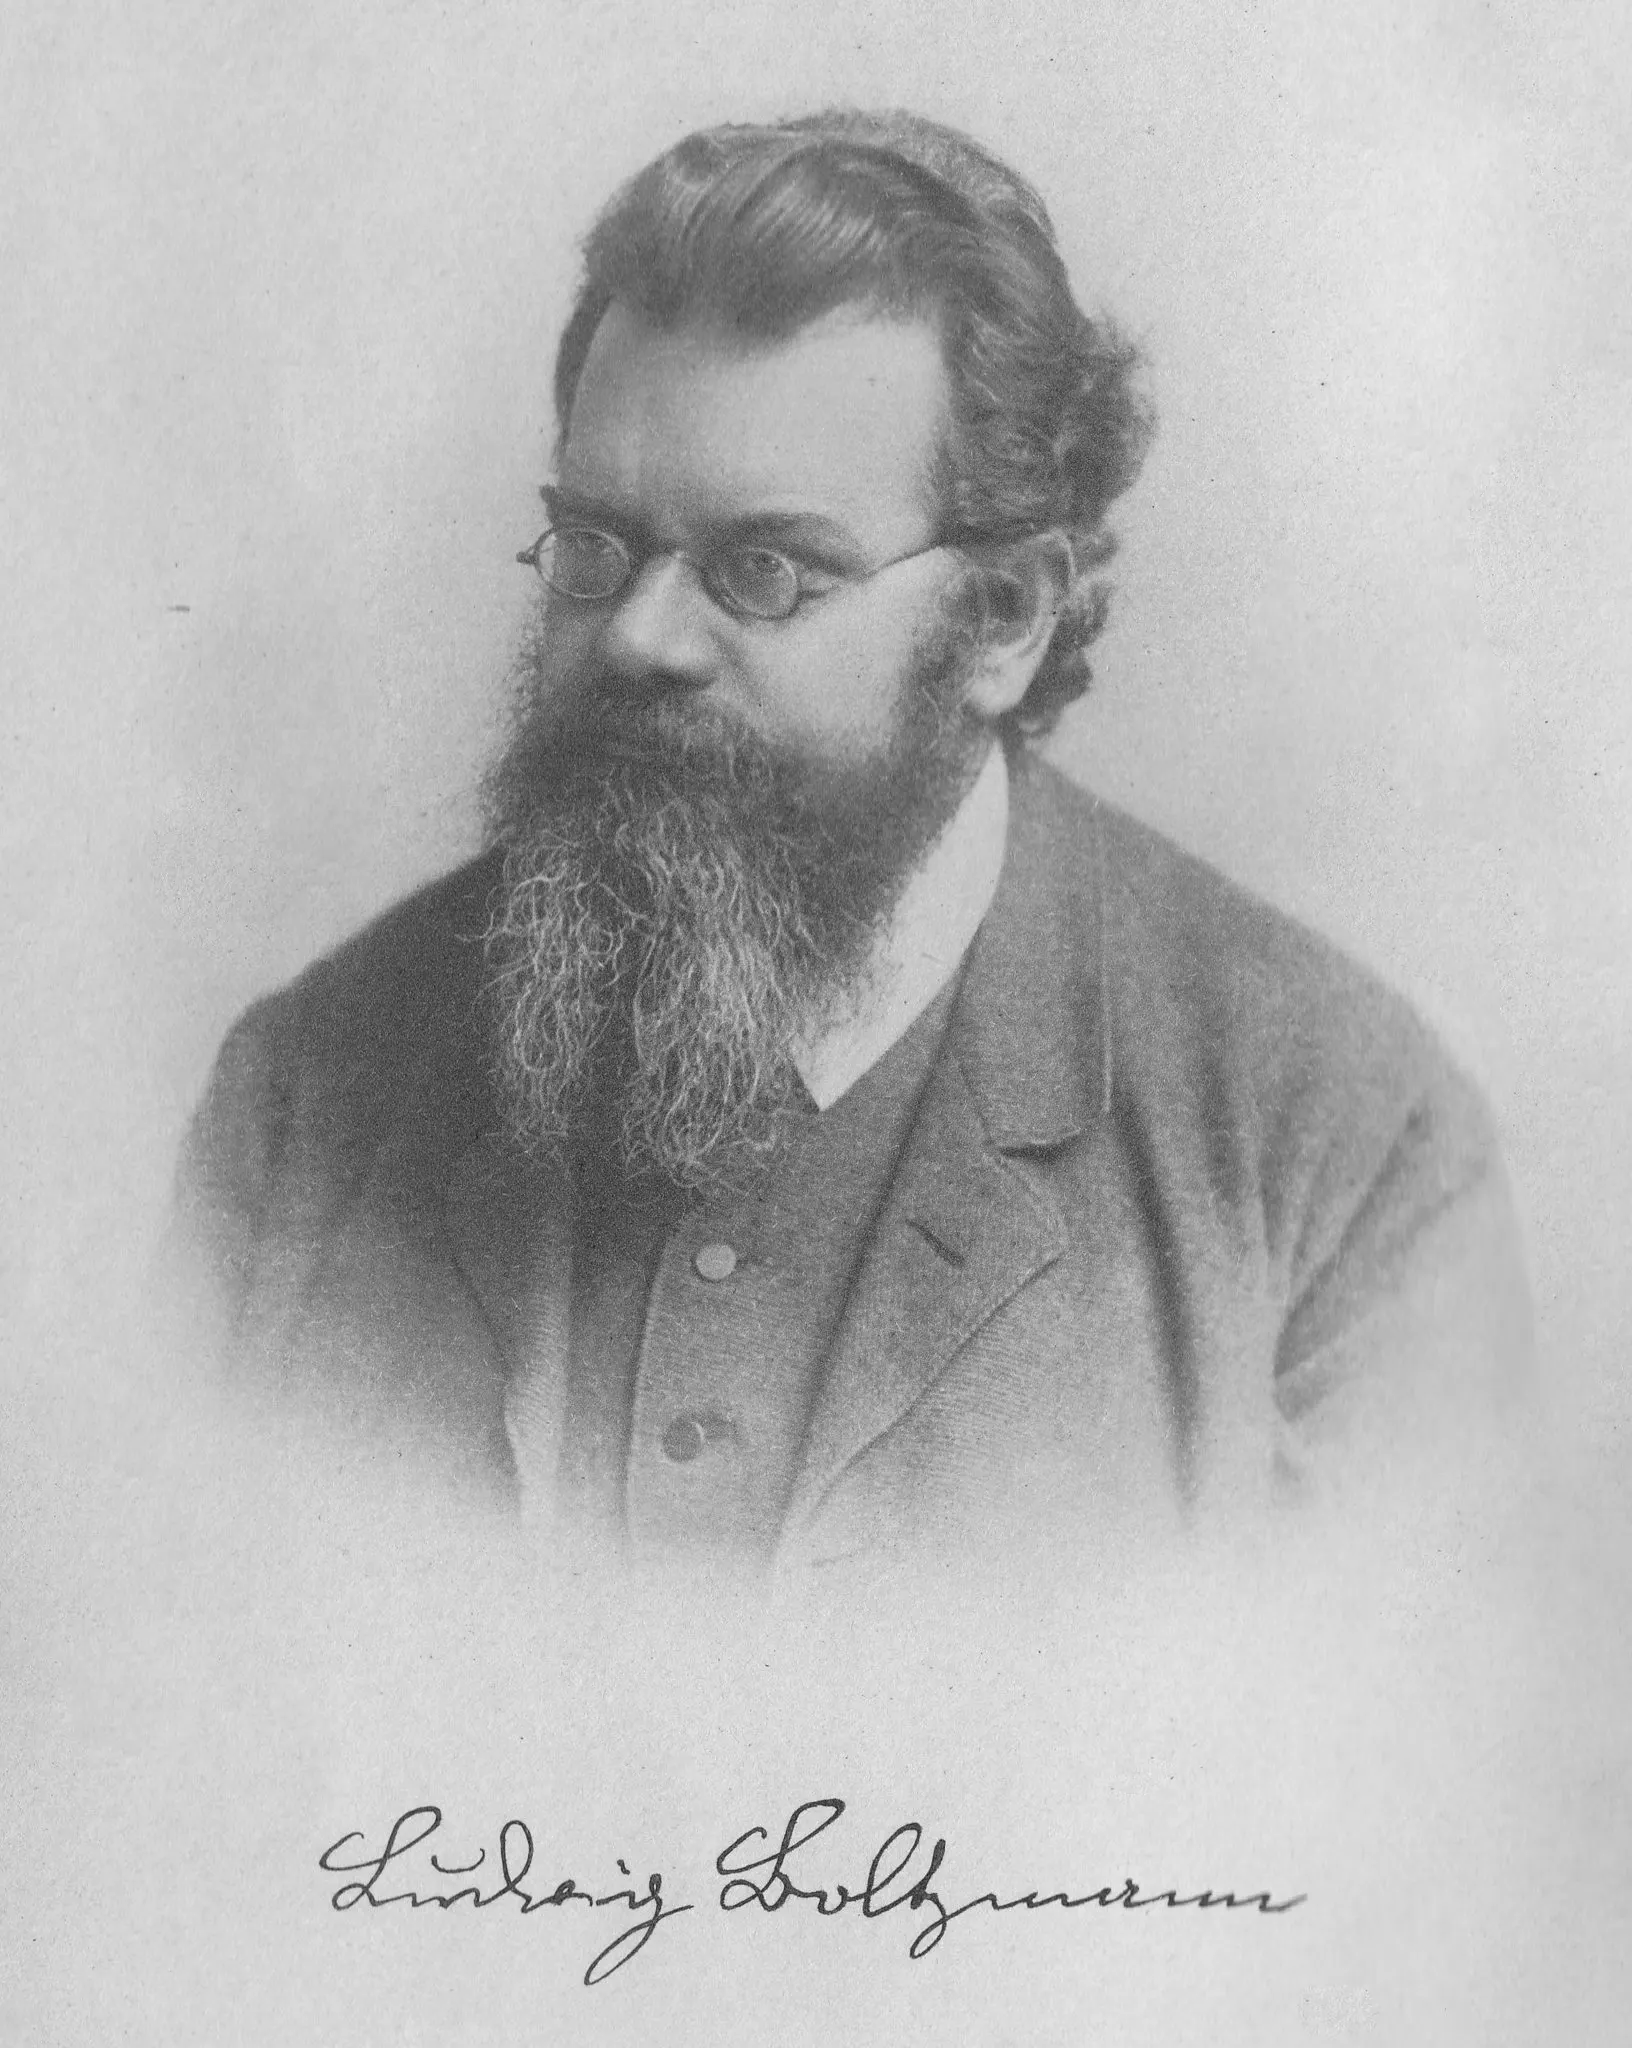
Sobre la imagen La hipótesis ergódica de Boltzmann les permitió a los físicos reemplazar la historia de una molécula por un promedio sobre muchas copias del gas. Ese reemplazo es justo lo que falla cuando lo que se promedia es tu riqueza. Ludwig Boltzmann, el físico austríaco, en 1902. Fotógrafo desconocido, dominio público, vía Wikimedia Commons.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
Un proceso es ergódico cuando el promedio a lo largo del tiempo, para un participante, es igual al promedio entre muchos participantes en un mismo momento. La riqueza no es ergódica. La riqueza promedio de un grupo puede crecer mientras casi todas las personas del grupo se empobrecen. Por eso el valor esperado de una apuesta es una mala guía para decisiones que repetís con la misma plata.
Esta es la versión corta de una idea que atraviesa casi todo lo que escribo sobre finanzas. Las versiones largas están linkeadas al final.
#Una moneda, dos respuestas
Tomá una moneda. Si sale cara, tu riqueza se multiplica por 1,5. Si sale ceca, se multiplica por 0,6. ¿Es una buena apuesta?
La respuesta de manual dice que sí. El resultado esperado de una tirada es $0{,}5 \times 1{,}5 + 0{,}5 \times 0{,}6 = 1{,}05$, una ganancia del 5%. Dale la moneda a diez mil personas, que cada una tire una vez, y el grupo en su conjunto queda 5% más rico.
Ahora jugala vos, cien veces seguidas, arrancando con 100 dólares. Cara y ceca salen unas cincuenta veces cada una. Cincuenta ganancias del 50% y cincuenta pérdidas del 40% te dejan con
$$\$100 \times 1{,}5^{50} \times 0{,}6^{50} = \$100 \times 0{,}9^{50} \approx \$0{,}51$$
Eso es cincuenta y un centavos. En cada ronda tu riqueza se achica por un factor de $\sqrt{1{,}5 \times 0{,}6} = \sqrt{0{,}9} \approx 0{,}95$, una pérdida de alrededor del 5% cada vez.
Los dos números están bien. La riqueza esperada después de cien tiradas es de unos 13.150 dólares, porque $1{,}05^{100} \approx 131$. El jugador mediano termina con unos cincuenta centavos, y solo alrededor del 14% de los jugadores termina por encima de donde empezó. El valor esperado lo sostienen trayectorias con unas 71 caras de cada 100, tan raras que entre diez mil jugadores lo más probable es que no veas ni una. El promedio es real como cuenta, y nadie lo vive.
El primer número es el promedio de ensamble: entre personas, en un momento. El segundo es el promedio temporal: una persona, a lo largo de muchas rondas. Cuando coinciden, el proceso es ergódico y podés usar cualquiera de los dos. Acá apuntan en direcciones opuestas.
#Por qué se separan
La moneda multiplica. Una ganancia del 50% seguida de una pérdida del 40% no te deja 10% arriba, te deja en $1{,}5 \times 0{,}6 = 0{,}9$, 10% abajo. Las pérdidas golpean lo que construiste, y las ganancias tienen que reconstruir desde lo que quedó.
Cambiá la moneda para que sume. Cara ganás 50 dólares, ceca perdés 40 dólares, sin importar cuánto tengas. Ahora el promedio entre personas y la trayectoria de una persona coinciden: los dos ganan unos 5 dólares por ronda. Las apuestas aditivas son ergódicas. El problema empieza cuando los resultados se componen, que es lo que pasa con los ahorros, los portafolios, las empresas y casi todo lo que crece.
Para un proceso multiplicativo, el número que gobierna a una persona a lo largo del tiempo es el promedio del logaritmo del factor de crecimiento:
$$g = \mathbb{E}[\ln(\text{factor})] = 0{,}5 \ln 1{,}5 + 0{,}5 \ln 0{,}6 \approx -0{,}053$$
El promedio de ensamble es el logaritmo del factor promedio, $\ln 1{,}05 \approx +0{,}049$. Como el logaritmo se curva hacia abajo, el primero siempre queda por debajo del segundo cuando los resultados varían. Esa brecha es la desigualdad de Jensen, y es toda la razón por la que los promedios se separan.
#De dónde viene la palabra
Ludwig Boltzmann necesitaba un atajo en la década de 1870. Para calcular las propiedades de un gas habría que seguir a una molécula durante muchísimo tiempo. En cambio, supuso que una molécula, con tiempo suficiente, visita todos los estados que el gas permite, así que su historia se parece a una foto de muchas moléculas a la vez. Con ese supuesto, los promedios temporales y los de ensamble son intercambiables, y la mecánica estadística se vuelve manejable. Esa es la hipótesis ergódica.
La economía tomó el atajo sin el supuesto. El valor esperado, y buena parte de la teoría de la utilidad esperada, promedia sobre mundos posibles como si el inversor pudiera vivirlos todos. En 2019 el físico Ole Peters publicó “The ergodicity problem in economics” en Nature Physics, donde sostiene que ese es el error central: una persona vive una sola trayectoria en el tiempo, y para la riqueza esa trayectoria no se comporta como el promedio entre trayectorias.
#Mirá cómo pasa
La simulación de abajo corre 180 trayectorias de una estrategia que gana 0,9% en la mayoría de los períodos y pierde 58% más o menos una vez cada 80 períodos. En valor esperado, el promedio entre trayectorias crece alrededor de 0,2% por período, mientras la trayectoria típica se achica alrededor de 0,16% por período. Tocá repetir y mirá cómo se separan la línea roja y la azul.
Abrí esta simulación en Explorar →
Lo que lo explica es el crash raro. En el promedio entre trayectorias, una pérdida del 58% es un evento malo entre muchos buenos, y las trayectorias que lo esquivaron tiran el promedio para arriba. En tu propia trayectoria, se lleva más de la mitad de todo lo que construyeron los períodos buenos.
#Qué hacer con esto
Si solo vivís el promedio temporal, maximizá el promedio temporal. Para apuestas que repetís con la misma plata, eso significa maximizar el logaritmo esperado de la riqueza, que es el criterio de Kelly.
Volvé a la moneda. En vez de apostar todo en cada ronda, apostá una fracción $f$ de tu riqueza. Cara multiplica tu riqueza por $1 + 0{,}5f$, ceca por $1 - 0{,}4f$. La tasa de crecimiento por ronda es
$$g(f) = 0{,}5 \ln(1 + 0{,}5f) + 0{,}5 \ln(1 - 0{,}4f)$$
que tiene su máximo en $f = 0{,}25$, con $g \approx +0{,}62\%$ por ronda. Apostar todo pierde alrededor del 5% por ronda para casi todos. Apostar un cuarto gana alrededor del 0,6% por ronda para casi todos, y después de cien rondas el jugador mediano tiene unos 186 dólares en vez de cincuenta centavos. La moneda no cambió en nada, solo cuánto de tu riqueza ponés en juego.
De ahí salen tres consecuencias prácticas.
La ruina es distinta de una pérdida. El cero es una barrera absorbente: una vez que lo tocás, no podés volver a componer. Un promedio que incluye trayectorias en las que te fundiste está promediando resultados desde los que nunca vas a poder seguir. La versión de Taleb es que nunca cruces un río que tiene en promedio un metro veinte de profundidad.
La varianza es un costo. En una sola trayectoria, la volatilidad baja la tasa de crecimiento aunque el retorno promedio se mantenga igual. Para retornos chicos, el arrastre es más o menos la mitad de la varianza por período. Escribí un texto corto aparte sobre el arrastre de la volatilidad.
Pagar por protección puede subir el crecimiento. Un seguro tiene valor esperado negativo entre los asegurados y aun así puede subir el crecimiento promedio en el tiempo de quien lo compra, si corta las pérdidas que más dañan la composición. Ese es el argumento detrás de la cobertura de colas, que probé con diecisiete años de datos de opciones en el debate sobre la cobertura de colas.
#Verificado en Lean
La afirmación central está demostrada en lean-ergodicity, a partir de la ley fuerte de los grandes números. Si cada ronda multiplica la riqueza por un factor independiente $G$ y $\mathbb{E}[\ln G] < 0$, la riqueza tiende a cero en casi todas las trayectorias. Las hipótesis no dicen nada sobre $\mathbb{E}[G]$, que puede ser tan grande como quieras.
theorem ae_wealth_tendsto_zero (G : ℕ → Ω → ℝ) (hpos : ∀ i ω, 0 < G i ω)
    (hint : Integrable (fun ω => log (G 0 ω)) μ)
    (hindep : Pairwise (fun i j => IndepFun (G i) (G j) μ))
    (hident : ∀ i, IdentDistrib (G i) (G 0) μ μ)
    (hneg : μ[fun ω => log (G 0 ω)] < 0) :
    ∀ᵐ ω ∂μ, Tendsto (fun n : ℕ => ∏ i ∈ range n, G i ω) atTop (𝓝 0)
El mismo repositorio lo aplica a la moneda misma, sobre un espacio de probabilidad de infinitas tiradas justas, y demuestra que con probabilidad uno un jugador que apuesta todo termina sin nada. También demuestra los otros números de la moneda, la fracción de Kelly de un cuarto y que los dos promedios difieren para toda apuesta que no sea segura.
#Los límites
La economía de la ergodicidad no está saldada. Paul Samuelson pasó años discutiendo contra tratar a Kelly como la única regla racional, y los críticos de Peters señalan que maximizar el logaritmo de la riqueza equivale a elegir una función de utilidad particular, así que la teoría de la utilidad esperada ya puede expresarlo. Es un punto justo. Lo que agrega el enfoque de la ergodicidad es una razón para elegir el logaritmo que sale de la dinámica de la composición y no del gusto.
Los resultados limpios también dependen de supuestos limpios: una moneda conocida, apuestas independientes repetidas y ningún otro ingreso. Los retornos reales tienen colas pesadas, y estimar la cola es mucho más difícil que estimar el promedio, que es el tema de la serie Leptokurtic.
#Para seguir leyendo
- Las finanzas son geometría, y todo vuelve a la desigualdad de Jensen: la versión larga, de los logaritmos a Kelly y a la cobertura de colas.
- Leyes de potencia, Extremistán y no ergodicidad: qué les hacen las colas pesadas a los promedios.
- Colas e incertidumbre: esta simulación y cinco más sobre lo que los datos pueden y no pueden decirte.
- Ole Peters. (2019). “The ergodicity problem in economics.” Nature Physics 15, 1216 a 1221.
- John L. Kelly Jr. (1956). “A New Interpretation of Information Rate.” Bell System Technical Journal 35(4).
De la serie Una sola trayectoria.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.