Una sola trayectoria
Vivís una sola trayectoria en el tiempo, no el promedio de todas. Textos cortos sobre ergodicidad, el arrastre de la volatilidad y el criterio de Kelly, con la matemática demostrada en Lean.
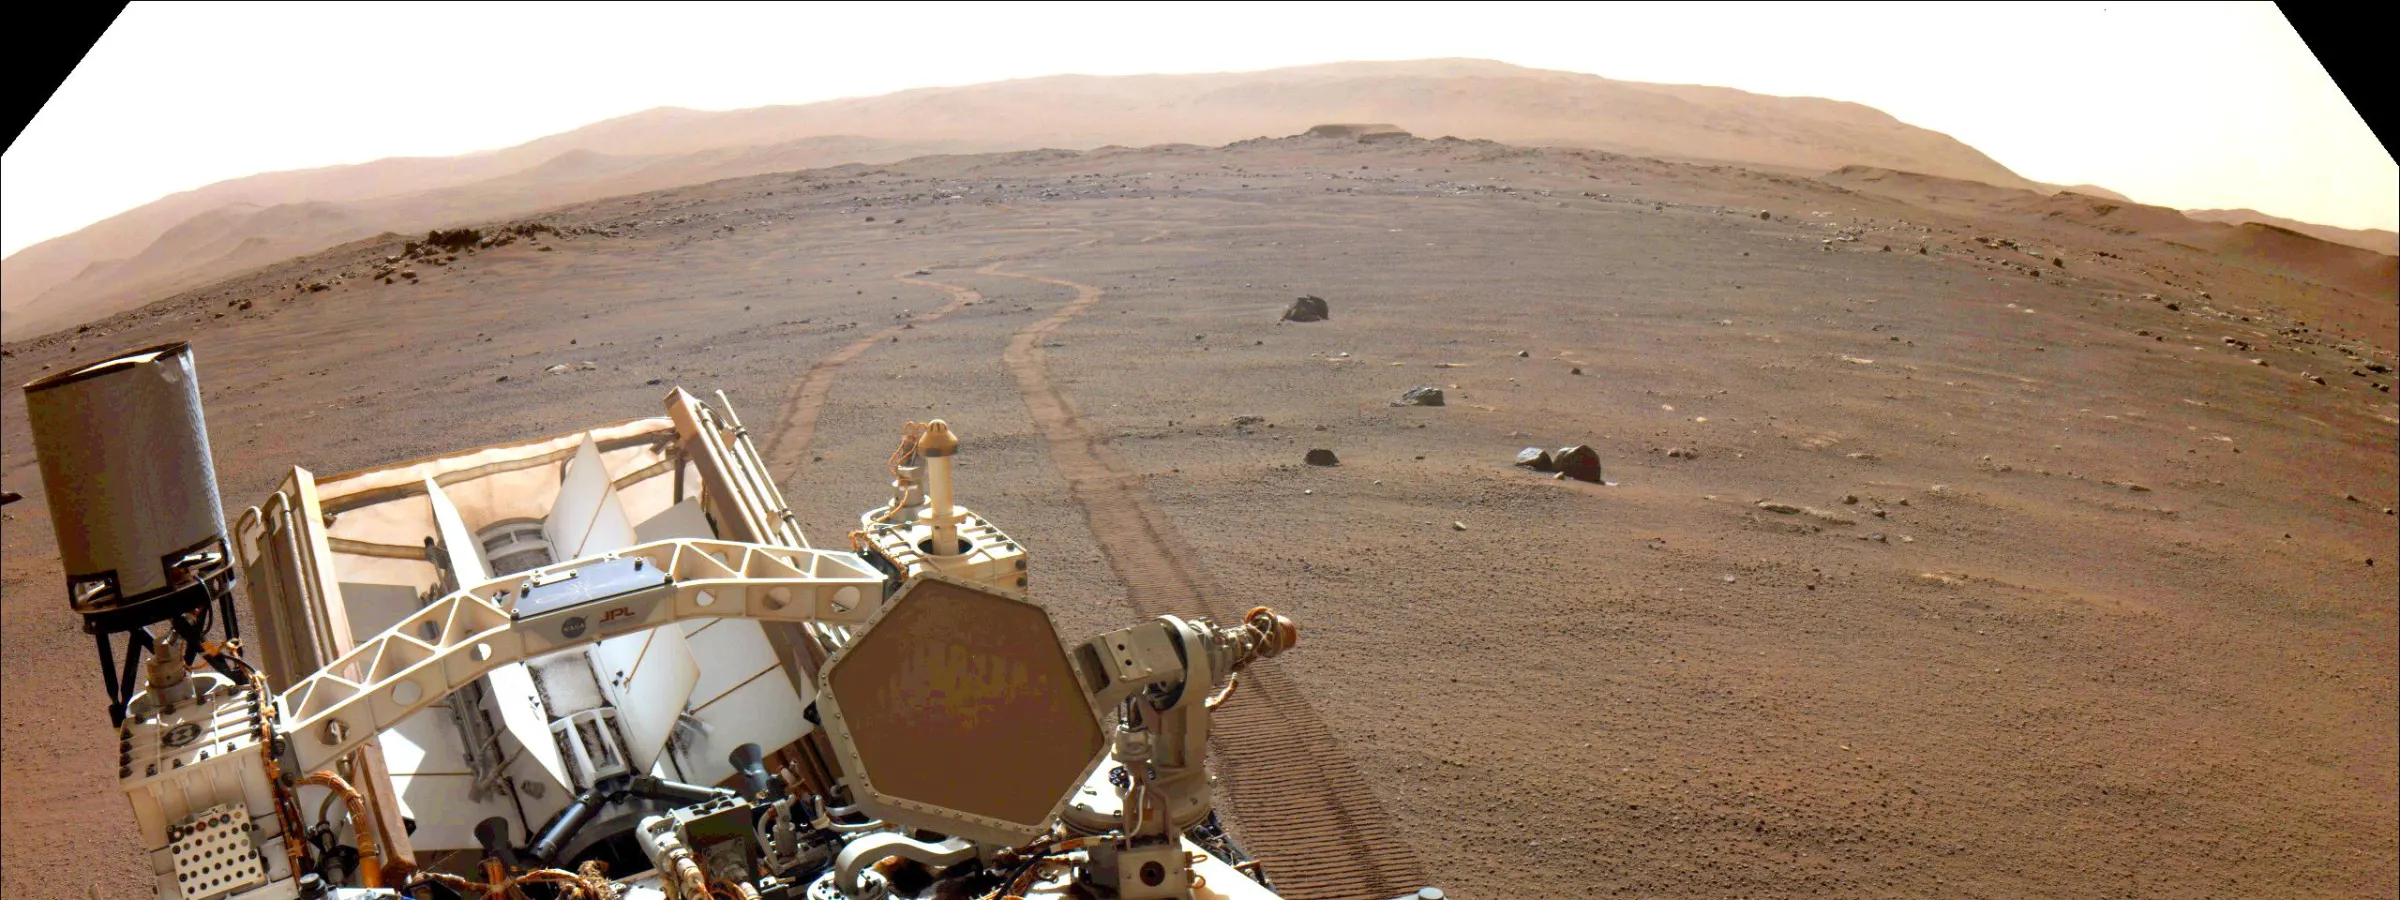
Sobre la imagen El rover tiene una sola historia, las huellas que dejó atrás. Ningún promedio sobre las rutas que podría haber tomado te dice dónde está ahora, y de eso se trata esta serie. El rover Perseverance de la NASA mira hacia atrás sus propias huellas en el cráter Jezero, Marte, 17 de marzo de 2022. Foto: NASA/JPL-Caltech, dominio público.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
Casi todos los errores que veo en cómo la gente piensa la plata, el riesgo y las empresas vienen de una sola confusión. El resultado promedio entre muchas personas se trata como si fuera el resultado que una persona debería esperar. Cuando las cosas se suman, funciona. Cuando se componen, no, y casi todo lo que importa se compone.
Estos textos explican esa idea en piezas cortas, cada una con un ejemplo trabajado y una simulación para jugar:
- La ergodicidad, explicada. Por qué el jugador promedio de un juego de monedas se hace rico mientras casi todos los jugadores se funden.
- El arrastre de la volatilidad. Por qué tu retorno promedio exagera tu riqueza, y más o menos por cuánto, contrastado con cuarenta monedas.
- El criterio de Kelly. Cuánto apostar cuando tenés ventaja, y por qué apostar el doble de Kelly no gana nada.
- El seguro. Por qué un contrato que una de las partes pierde en promedio puede hacer crecer más rápido a las dos.
La matemática detrás está demostrada en Lean 4, en lean-ergodicity: la desigualdad de Jensen para el logaritmo, el promedio temporal a lo largo de una trayectoria, el arrastre de la volatilidad con una cota de error explícita y el criterio de Kelly.
Las versiones largas están en Leptokurtic, sobre todo en Las finanzas son geometría.
Episodios
-
Episodio 1: Por qué el seguro hace más ricas a las dos partes
En riqueza esperada, el seguro es de suma cero: el asegurado paga más que la pérdida esperada y la aseguradora se queda con la diferencia. En la tasa de crecimiento que vive cada parte, hay un rango de primas en el que las dos salen ganando.
-
Episodio 2: El criterio de Kelly: cuánto apostar cuando tenés ventaja
El criterio de Kelly dice qué parte de tu riqueza poner en una apuesta que esperás ganar: la fracción que maximiza la tasa de crecimiento que vivís a lo largo del tiempo. Por qué apostar de más es peor que apostar de menos, y qué significa para los inversores.
-
Episodio 3: El arrastre de la volatilidad: por qué tu retorno promedio exagera tu riqueza
El arrastre de la volatilidad es la brecha entre el retorno promedio de una inversión y la tasa a la que realmente se compone: más o menos la mitad de la varianza. De dónde sale y qué hacer.
-
Episodio 4: La ergodicidad, explicada: por qué el resultado promedio no es tu resultado
Un proceso es ergódico cuando el promedio en el tiempo es igual al promedio entre personas. La riqueza no es ergódica, y eso cambia cómo conviene apostar, invertir y medir el riesgo.
Esta serie está en curso. Vienen más episodios.