Veinte siglos de datos financieros: lo que revelan 240 países y 2.000 años
Armamos forex-centuries, un dataset abierto de tipos de cambio, oro, plata, tasas de interés, precios de materias primas, PBI, deuda soberana y más, con 27 fuentes que van del año 1 d. C. a 2026 y cubren 240 países. Las colas pesadas son universales. Las monedas con tipo de cambio fijo son las más peligrosas. Toda moneda pierde contra el oro.
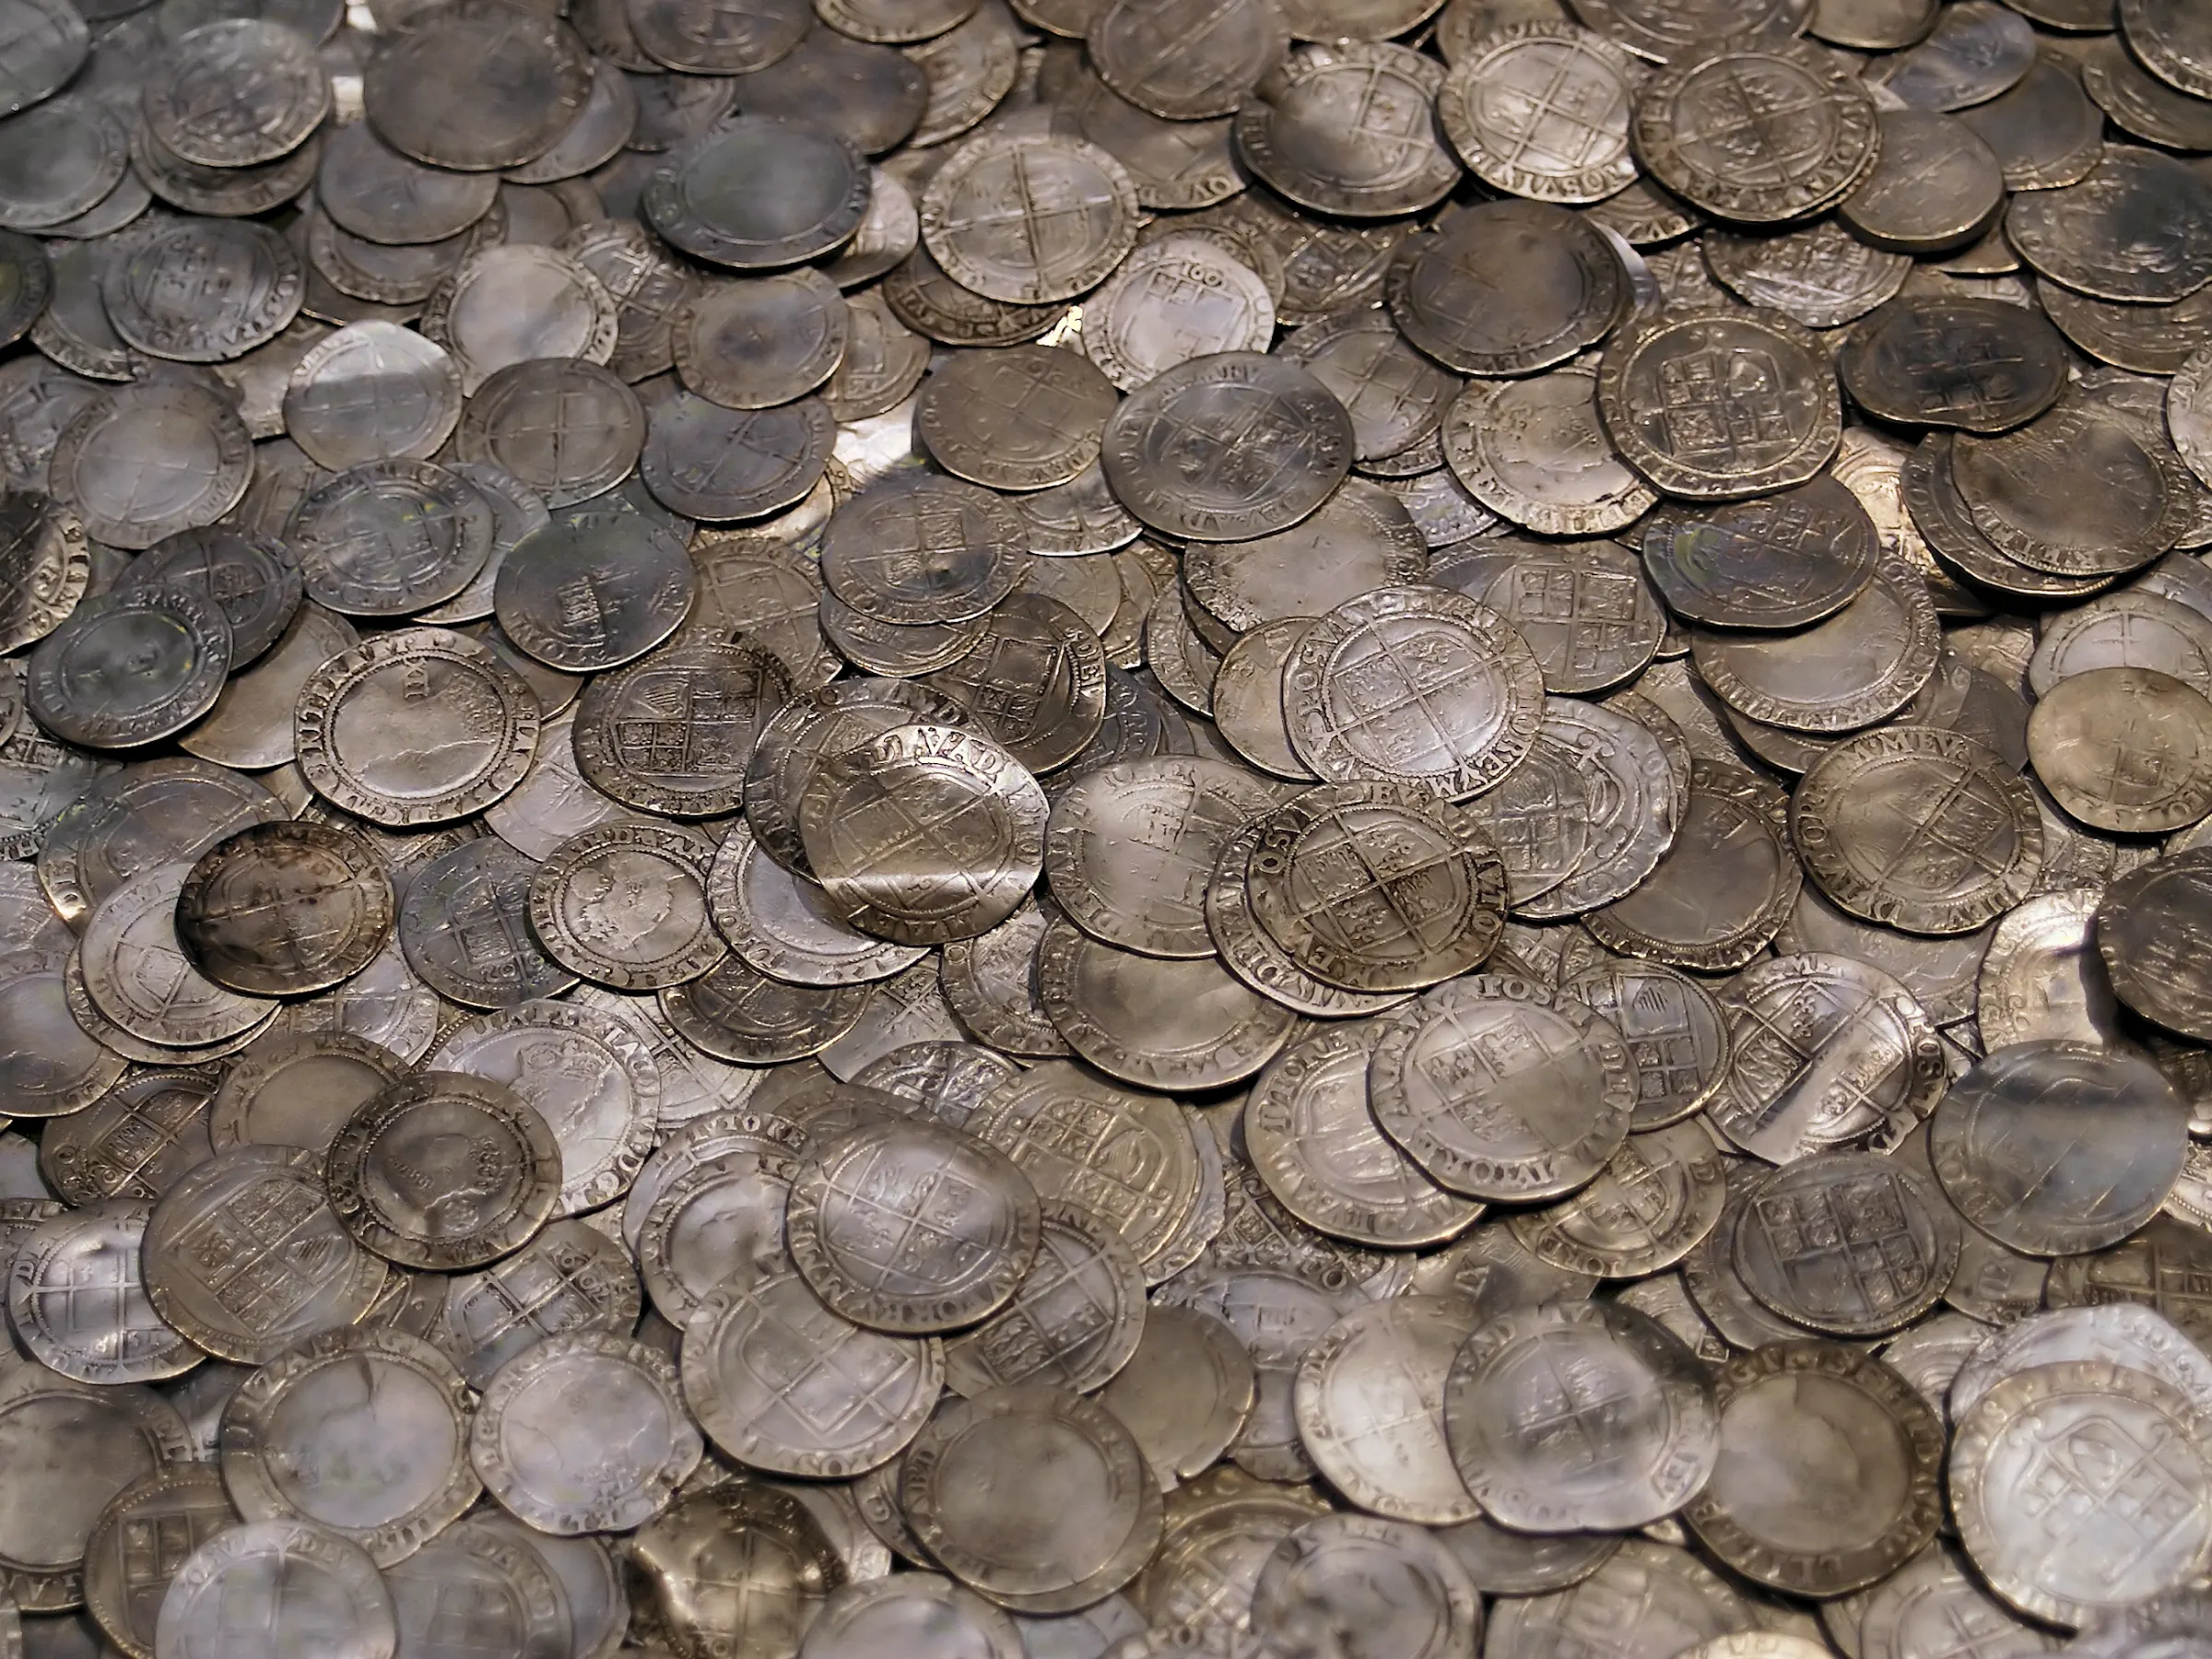
Sobre la imagen Alguien enterró estas monedas porque confiaba más en la plata que en su época. Un tesoro escondido es un registro de precios, envilecimiento de la moneda y miedo dejado bajo tierra, el mismo tipo de evidencia que este ensayo reúne a lo largo de veinte siglos. Un tesoro de monedas de plata inglesas de Isabel I, Jacobo I y Carlos I, enterrado en el siglo XVII, en el Museo Británico, Londres, 2007. Foto: Hans Hillewaert, CC BY-SA 3.0, vía Wikimedia Commons.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
En 1252, Florencia acuñó el florín de oro. En pocas décadas se convirtió en la moneda comercial dominante de la Europa medieval. Los comerciantes de Brujas, Venecia y Constantinopla cotizaban precios contra él. Para el 1400, el dominio del florín se había apagado, reemplazado por el ducado veneciano. Después el real español. Después el florín neerlandés. Después la libra esterlina. Después el dólar. Cada transición trajo devaluaciones, defaults y crisis que arruinaron a cualquiera que tuviera la moneda equivocada en el momento equivocado.
Tenemos datos de todo esto. No estimaciones. Tipos de cambio efectivamente registrados, desde 1106. Y no solo tipos de cambio: precios del oro y la plata desde 1257, tasas de interés desde 1311, precios de materias primas desde 1260, PBI per cápita desde el año 1 d. C., ratios de deuda soberana desde 1800 e índices de crisis que cubren dos siglos de pánicos bancarios, colapsos cambiarios y defaults soberanos.
Armé forex-centuries, la colección de código abierto (open source) más completa que existe de datos financieros y económicos de largo plazo. 27 fuentes, más de 1.100 archivos, unos 240 países, veinte siglos. Tipos de cambio, metales preciosos, tasas de interés, precios de materias primas, inflación, PBI, salarios reales, deuda soberana, clasificaciones de régimen y tipos de cambio efectivos reales, todo en un repositorio con un pipeline de build automatizado y análisis reproducible. Hay un job semanal de CI programado para actualizar las fuentes automatizadas; hoy está fallando, así que los datos commiteados son los que dejó la última actualización exitosa. Ningún otro repositorio gratuito combina esta amplitud de clases de activos con esta profundidad histórica. El único producto comparable es Global Financial Data (comercial, con precios institucionales). El objetivo: dar la materia prima para estudiar cómo se comportan las monedas y los sistemas financieros a lo largo de siglos, no de décadas.
#El dataset
#Tipos de cambio
| Fuente | Período | Descripción |
|---|---|---|
| MEMDB Spufford | 1106-1500 | 13,197 cotizaciones cambiarias medievales en 521 lugares |
| MEMDB Metz | 1350-1800 | 50,559 registros de la región del Bajo Rin |
| Clio Infra | 1500-2016 | Tipos de cambio contra GBP y USD, inflación, bonos, deuda, PBI, salarios reales |
| CFS Historical Financial Statistics | ~1500-1950 | Tipos de cambio oficiales y de mercado, tasas de interés, oferta monetaria, balances de bancos centrales |
| MeasuringWorth | 1791-2025 | 41 monedas contra USD, oro (5 series), tasas de interés, IPC |
| Bank of England | 1791-2016 | Dataset del milenio del Reino Unido (90+ hojas) |
| JST Macrohistory | 1870-2017 | 18 economías avanzadas, 59 variables macro |
| Sveriges Riksbank | 1900-2026 | 53 series bilaterales de SEK, 295,000 observaciones |
| Penn World Table | 1950-2023 | 185 países, tipos de cambio y PPA |
| IMF IFS | 1955-2025 | 173 monedas, mensual, 158,000 observaciones |
| BIS | 1957-2026 | Tipos bilaterales y efectivos, ~190 economías, 2.66 millones de filas |
| World Bank FX | 1960-presente | Tipos oficiales, todos los países miembros |
| Bruegel/Darvas REER | 1960s-2026 | Tipos de cambio efectivos reales, 178 países, mensual |
| Global Macro Database | 1960-2024 | 243 países, FX contra USD y REER |
| FRED Daily | 1971-2025 | 23 pares de monedas diarios y 2 índices del USD |
#Metales preciosos
| Fuente | Período | Descripción |
|---|---|---|
| MeasuringWorth | 1257-2025 | Precios del oro (5 series: oficial británico, Londres, EE. UU., Nueva York, ratio oro/plata) |
| FreeGoldAPI | 1258-2025 | 768 años de precios del oro y la plata, y ratio oro/plata |
| LBMA | 1968-2025 | Oro y plata diarios en USD, GBP, EUR |
| DataHub Gold | 1833-2025 | Precios mensuales del oro en USD |
#Tasas de interés
| Fuente | Período | Descripción |
|---|---|---|
| Schmelzing (BoE) | 1311-2018 | Tasas de interés reales de 8 países (Italia, Reino Unido, Países Bajos, Alemania, Francia, España, Japón, EE. UU.) |
| MeasuringWorth | 1729-2025 | Tasas nominales de corto y largo plazo del Reino Unido y EE. UU. |
#Precios de materias primas
| Fuente | Período | Descripción |
|---|---|---|
| Allen-Unger GCPD | 1260-1914 | 973 series de precios de materias primas (trigo, centeno, plata, carbón, especias) en ciudades europeas y asiáticas |
| World Bank Pink Sheet | 1960-presente | ~70 precios de materias primas (petróleo, metales, agro), mensuales y anuales |
#PBI, inflación, salarios y deuda
| Fuente | Período | Descripción |
|---|---|---|
| Maddison Project | 1 d. C.-2022 | PBI per cápita, 178 países |
| Riksbank Historical Monetary Statistics | 1277-2020 | FX sueco, IPC, salarios, PBI, oferta monetaria, acciones, bonos (3 volúmenes, 13 archivos) |
| IMF HPDD | 1800-2015 | Deuda soberana sobre PBI, 191 países |
| Reinhart-Rogoff | 1800-2016 | Deuda/PBI, inflación, índices de crisis, fechas del patrón oro, clasificaciones de régimen |
#Clasificaciones de régimen y crisis
| Fuente | Período | Descripción |
|---|---|---|
| IRR Regimes | 1946-2016 | Clasificaciones de régimen cambiario de facto, ~190 países |
| Reinhart-Rogoff | 1800-2016 | Índices de crisis bancarias, cambiarias y de deuda; indicadores de controles de capital |
La serie de tipo de cambio individual más larga es la de Estados Unidos, con 526 años (1500-2025, inclusive). El Reino Unido tiene 237 años de datos continuos (1789-2025, inclusive). Los datos medievales cubren cotizaciones cambiarias en Florencia, Brujas, Venecia, Londres y cientos de otras ciudades de Europa, Bizancio y el norte de África. Para el PBI per cápita, el Maddison Project rastrea 178 países hasta el año 1 d. C. Para las tasas de interés, el dataset de Schmelzing aporta 707 años de tasas reales en ocho países. Para los precios de materias primas, la base de Allen-Unger contiene 973 series individuales que abarcan el período en que Europa pasó de economías de mercado medievales a modernas.
Todos los datos derivados de tipos de cambio usan una convención de cotización uniforme: moneda extranjera por 1 USD. El pipeline de build normaliza, deduplica y valida de forma cruzada entre fuentes. Donde las fuentes se superponen, tiene prioridad MeasuringWorth (curado con cuidado para mantener la continuidad), después Clio Infra y después la Global Macro Database.
#Qué significan las colas pesadas
Antes de meternos en los resultados, una breve introducción a los conceptos clave. Si leíste el artículo complementario sobre detección de crashes, podés saltear esta sección.
#Retornos logarítmicos
En todo este artículo, los cálculos de retornos usan retornos logarítmicos (log returns, también llamados retornos de capitalización continua). Si $P_t$ es el tipo de cambio en el momento $t$ y $P_{t-1}$ es el tipo del período anterior, el retorno logarítmico es:
$$r_t = \ln\left(\frac{P_t}{P_{t-1}}\right)$$
Los retornos logarítmicos son la opción estándar para el análisis financiero porque son aditivos en el tiempo (podés sumar los retornos logarítmicos diarios para obtener el retorno anual) y simétricos (un movimiento de +10% seguido de uno de -10% no te deja donde empezaste en términos porcentuales simples, pero los retornos logarítmicos lo contabilizan correctamente).
#Exceso de curtosis
La curtosis (kurtosis) mide cuánto del peso de una distribución está en las colas y cuánto cerca del centro. Una distribución normal (gaussiana) tiene una curtosis de 3. El exceso de curtosis (excess kurtosis) le resta esa base:
$$\text{Excess kurtosis} = \frac{\mathbb{E}\left[(X - \mu)^4\right]}{\left(\mathbb{E}\left[(X - \mu)^2\right]\right)^2} - 3$$
donde $\mu$ es la media y $\mathbb{E}$ denota el valor esperado. Si el exceso de curtosis es 0, la distribución tiene colas parecidas a las de una gaussiana. Si es positivo, las colas son más pesadas: los eventos extremos pasan más seguido de lo que predice una campana. Un exceso de curtosis de 5 significa que las observaciones extremas son mucho más frecuentes que en una normal. Un exceso de curtosis de 4.110, como vamos a ver para Sri Lanka, significa que la distribución no se parece en nada a una gaussiana.
#Índice de cola y leyes de potencias
Muchas distribuciones financieras siguen una ley de potencias (power law) en las colas. La probabilidad de ver un valor mayor que $x$ cae así:
$$P(X > x) \sim x^{-\alpha}$$
El exponente $\alpha$ es el índice de cola (tail index). Te dice qué tan pesada es la cola:
- $\alpha < 2$: Varianza infinita. La distribución tiene colas tan pesadas que la varianza no converge por más observaciones que juntes. Calcular un desvío estándar no tiene sentido porque el número que obtenés depende del tamaño de tu muestra.
- $\alpha$ entre 2 y 4: Varianza finita pero curtosis infinita. Colas pesadas, pero al menos el desvío estándar converge. Acá viven muchos activos financieros.
- $\alpha > 4$: Colas moderadas. Siguen siendo más pesadas que las de una gaussiana, pero las herramientas estándar se vuelven más o menos razonables.
Estimamos $\alpha$ con el estimador de Hill. Ordenás las $n$ observaciones de mayor a menor, tomás las $k$ más grandes y calculás:
$$\hat{\alpha} = k \left( \sum_{i=1}^{k} \ln \frac{X_{(i)}}{X_{(k)}} \right)^{-1}$$
donde $X_{(1)} \geq X_{(2)} \geq \ldots$ son los estadísticos de orden. La elección de $k$ importa: si es muy chico, la estimación es ruidosa; si es muy grande, incluís observaciones del cuerpo de la distribución. Un gráfico de Hill ($\alpha$ contra $k$) ayuda a encontrar la región estable.
#Volatilidad anualizada
La volatilidad anualizada es el desvío estándar de los retornos escalado a un año. Si $\sigma_d$ es el desvío estándar de los retornos logarítmicos diarios, la cifra anualizada es:
$$\sigma_{\text{ann}} = \sigma_d \times \sqrt{252}$$
donde 252 es la cantidad aproximada de días hábiles bursátiles por año. Esto da un único número que resume “cuánto se mueve esta moneda en un año típico”. EUR/USD con 10% de volatilidad anualizada significa que un movimiento anual de un desvío estándar es de unos 10 centavos por dólar. Venezuela con 380% significa que la moneda puede perder la mayor parte de su valor en un solo año.
#Ratio de cola a 3 sigmas
El ratio de cola a 3 sigmas compara cuán seguido ocurren de verdad los eventos extremos con cuán seguido los predeciría una gaussiana. Bajo una distribución normal, los retornos a más de 3 desvíos estándar de la media deberían darse alrededor del 0,27% de las veces. Si la frecuencia real es 1,08%, el ratio de cola es 4x. Un ratio mayor que 1 significa colas más pesadas que las de una normal; un ratio menor que 1 significa colas más livianas (cosa que puede pasar en monedas con tipo de cambio fijo, que suprimen los movimientos chicos pero concentran el riesgo en saltos enormes).
#Datos diarios (1971-2025)
El hallazgo central de correr fatcrash sobre estos datos: las colas pesadas son universales en todas las monedas, todas las escalas de tiempo y todos los siglos.
Cada uno de los 23 pares de monedas diarios de FRED tiene colas más pesadas que una distribución gaussiana. En la mayoría de los pares flotantes, los eventos de tres sigmas pasan entre 3 y 6 veces más seguido de lo que predice una distribución normal. Los pares con tipo de cambio fijo o muy administrado son un caso especial: pueden mostrar ratios de cola menores que 1 aun con una curtosis extrema, porque los retornos diarios están comprimidos cerca de cero. Incluso EUR/USD, el par más líquido del mundo, tiene un exceso de curtosis de 2,5 y 4 veces más eventos de cola de los que debería.
Las colas diarias más extremas:
| Moneda | Vol. anual | Exceso de curtosis | Ratio de cola a 3 sigmas |
|---|---|---|---|
| LKR/USD | 11.7% | 4,110 | 2.98x |
| CNY/USD | 8.2% | 3,846 | 0.53x |
| VEF/USD | 380.7% | 2,560 | 0.28x |
| THB/USD | 8.7% | 279 | 5.32x |
| HKD/USD | 3.2% | 261 | 5.09x |
| KRW/USD | 10.8% | 140 | 4.37x |
Sri Lanka (LKR) tiene un exceso de curtosis de 4.110. Para tener contexto, una distribución gaussiana tiene un exceso de curtosis de 0. La distribución t de Student con 3 grados de libertad, que en finanzas se usa muchas veces como “alternativa de colas pesadas”, tiene un exceso de curtosis infinito (indefinido). Empíricamente, la distribución del LKR está más cerca de la t de Student que de la gaussiana.
Fijate la paradoja en la columna del ratio de cola: CNY y VEF tienen una curtosis enorme pero ratios de cola menores que 1. Esto pasa porque esas monedas tienen tipo de cambio fijo o administrado. Sus retornos diarios son casi siempre exactamente cero (la paridad se sostiene), así que el desvío estándar es muy chico. Los pocos días en que la paridad se rompe producen movimientos extremos en términos absolutos, pero que quizás no superan 3 de esos desvíos estándar diminutos tan seguido como uno esperaría, porque la distribución es un pico en cero con unos pocos outliers catastróficos y no una campana suave. La curtosis captura esa forma; el ratio de cola simple se la puede perder.
#Datos anuales (1791-2025)
En escalas anuales, las colas son todavía más extremas. Con datos de MeasuringWorth:
| País | Años | Exceso de curtosis | Peor año |
|---|---|---|---|
| México | 234 | 83.7 | -86% |
| Austria | 234 | 49.9 | -100% |
| Israel | 234 | 46.7 | -100% |
| Alemania | 234 | 37.8 | -100% |
| Perú | 234 | 36.2 | -100% |
| Argentina | 234 | 19.9 | -100% |
| Brasil | 234 | 13.3 | -100% |
| Reino Unido | 234 | 5.2 | -33% |
La curtosis de 37,8 de Alemania refleja un solo año: 1923, cuando el marco perdió en la práctica todo su valor. Pero ese es justamente el punto. Un modelo que trata 1923 como un outlier a excluir es un modelo que no entiende con qué tipo de distribución está tratando. En una distribución de colas pesadas, la observación extrema es la distribución. Si la sacás, estás estimando otra cosa. Como subraya Taleb (2020), la media y la varianza muestrales de una distribución de ley de potencias están dominadas por la observación más grande. Esa sola observación contiene más información sobre la cola que todas las demás juntas.
#Cinco siglos de estimaciones de cola (1500-2013)
Con el estimador de Hill de fatcrash sobre los datos de Clio Infra (1500-2013, 138 países con 50 o más años de datos):
| Régimen de cola | Países | Porcentaje |
|---|---|---|
| $\alpha < 2$ (estimación de Hill en el régimen de varianza infinita) | 98 | 71% |
| $\alpha$ 2-4 (colas pesadas, varianza finita) | 37 | 27% |
| $\alpha > 4$ (colas moderadas) | 3 | 2% |
El 71% de los países cae en el régimen $\alpha < 2$ estimado por Hill. La mediana del índice de cola $\alpha$ en los 138 países es 1,57. Para estas monedas, los resúmenes basados en la varianza son inestables y pueden moverse muchísimo a medida que agregás observaciones. En la práctica, el desvío estándar que se reporta depende mucho del largo de la muestra y de si las devaluaciones más grandes están dentro de la ventana.
Esto va mucho más allá de una cuestión estadística marginal: los supuestos fundamentales detrás de la Teoría Moderna de Carteras, el CAPM, los modelos al estilo Black-Scholes y el VaR basado en la varianza se vuelven muy frágiles cuando la cola es así de pesada. Para la mayoría de las monedas de esta muestra, las aproximaciones de varianza finita son, en el mejor de los casos, inestables y, en el peor, muy engañosas.
#La paradoja del tipo de cambio fijo
El hallazgo más contraintuitivo: las monedas con la volatilidad diaria más baja tienen algunos de los excesos de curtosis más altos.
HKD/USD tiene 3,2% de volatilidad anualizada (casi no se mueve) pero un exceso de curtosis de 261. CNY/USD tiene 8,2% de volatilidad pero un exceso de curtosis de 3.846. Las monedas de libre flotación como GBP/USD, con 10,1% de volatilidad, tienen un exceso de curtosis de 5,4.
Una paridad fija (peg) comprime la volatilidad diaria casi a cero. El banco central interviene para mantener fijo el tipo de cambio, absorbiendo los shocks con reservas en vez de dejar que el precio se ajuste. Pero cuando la paridad se rompe (cuando el banco central se queda sin reservas o pierde la voluntad política de defenderla), el movimiento es catastrófico. La distribución es un pico en cero con outliers raros pero enormes. Es exactamente el tipo de distribución en la que fallan los modelos de Valor en Riesgo (Value at Risk, VaR). El VaR estima la pérdida que no vas a superar con alguna probabilidad alta (digamos 99%) en un día dado. Dice que el riesgo es bajo (porque los movimientos diarios son diminutos). El riesgo real es alto (porque la paridad puede saltar en cualquier momento y, cuando salta, la pérdida es de 10 a 50 desvíos estándar).
Los datos de régimen de Ilzetzki, Reinhart y Rogoff (2019), que cubren 1946-2016, confirman este patrón:
| Régimen | N.º de países | Volatilidad | Exceso de curtosis |
|---|---|---|---|
| Libre flotación | 9 | 10.8% | 0.8 |
| Flotación administrada | 33 | 56.7% | 129.3 |
| Paridad móvil (crawling peg) | 31 | 53.6% | 139.7 |
| Paridad fija | 37 | 59.5% | 132.9 |
| Caída libre | 12 | 225.1% | 16.0 |
Las monedas de libre flotación tienen una curtosis baja (0,8) porque el mercado absorbe los shocks de forma continua a través de pequeños movimientos diarios. Las monedas con tipo de cambio fijo o administrado suprimen la volatilidad diaria pero acumulan tensión que se libera en saltos catastróficos, y producen una curtosis 160 veces más alta que la de las de libre flotación.
Este es el argumento de la fragilidad de Taleb en datos. Suprimir la volatilidad no reduce el riesgo. Lo concentra en eventos raros y grandes. La paridad crea una ilusión de estabilidad que hace más dañina la ruptura final, tanto financiera como psicológicamente, porque nadie está posicionado para ella. Los ajustes chicos y frecuentes son antifrágiles: cada uno libera presión y aporta información. Las paridades rígidas son frágiles: esconden información hasta que el sistema se quiebra.
La categoría de “caída libre” también es instructiva. Son monedas en hiperinflación o en colapso en caída libre. Tienen la volatilidad más alta (225%) pero una curtosis moderada (16,0). Cuando una moneda ya se está derrumbando todos los días, no queda presión contenida. Las colas son pesadas pero no tan extremas como en una paridad fija, porque los movimientos grandes son continuos y no repentinos.
#Toda moneda pierde contra el oro
Con datos de precios del oro de DataHub y MeasuringWorth cruzados con tipos de cambio, calculamos el poder de compra en oro acumulado que retuvieron las principales monedas.
La libra esterlina tiene datos desde 1257. Durante unos 600 años (de 1257 a principios del 1900), la libra mantuvo su poder de compra en oro relativamente bien, fluctuando dentro de una banda. El patrón oro imponía disciplina: como la libra estaba definida como un peso fijo de oro, envilecerla requería un acto político deliberado (reducir el contenido de oro de las monedas o suspender la convertibilidad). Después llegó el siglo XX: dos guerras mundiales, el fin del patrón oro e inflación continua. La libra perdió la enorme mayoría de su poder de compra en oro desde 1900.
Todas las demás monedas siguen el mismo arco, solo que más rápido. El dólar perdió la mayor parte de su valor en oro desde 1789. El yen, la rupia y la mayoría de las monedas latinoamericanas muestran caídas más empinadas. Ninguna moneda del dataset ganó poder de compra en oro a lo largo de toda su historia.
Esto hay que leerlo como una observación empírica, no como un argumento a favor o en contra del patrón oro. En escalas de varios siglos, las monedas fiduciarias se envilecen sistemáticamente contra un activo de oferta fija. La velocidad del envilecimiento varía muchísimo, pero la dirección de largo plazo es constante. Reinhart y Rogoff (2009) documentan este patrón de forma sistemática a lo largo de ocho siglos: los gobiernos envilecen las monedas para financiar guerras, rescatar bancos y cubrir déficits. El mecanismo cambia (el recorte de monedas en la época medieval, la emisión de dinero en la era moderna), pero el resultado de largo plazo es el mismo.
El dataset incluye datos mensuales de inflación en oro para 174 monedas de 1940 a 2025 y datos anuales para 243 países de 1257 a 2025.
#Correlaciones entre monedas
La matriz de correlaciones diarias muestra clusters geográficos y económicos claros:
- Cluster europeo: GBP, CHF, NOK, SEK, DKK y EUR se mueven juntas, reflejo de la integración económica y la coordinación de políticas.
- Monedas asiáticas administradas: SGD, MYR y THB forman un cluster apretado. Estas monedas se administran con referencia a canastas ponderadas por comercio que se incluyen entre sí.
- Asiáticas con tipo de cambio fijo: CNY, HKD y LKR están casi descorrelacionadas con todo lo demás. Sus paridades las desacoplan de las fuerzas del mercado la mayor parte del tiempo.
- Materias primas/antípodas: CAD, AUD y NZD se agrupan, impulsadas por su exposición a la exportación de materias primas.
- América Latina: BRL y MXN muestran algo de correlación pero son más idiosincráticas, impulsadas por crisis propias de cada país.
- Venezuela: VEF está prácticamente descorrelacionada con todas las demás monedas. La hiperinflación genera un ruido que tapa cualquier señal comercial o de política.
Para armar una cartera, la implicancia es que tener varias monedas europeas no diversifica mucho el riesgo cambiario. Tener una moneda europea y una asiática, sí. Pero la “baja correlación” de las monedas con tipo de cambio fijo engaña. En una crisis global, las correlaciones se disparan porque todas las paridades quedan bajo presión al mismo tiempo. Las correlaciones que más importan son las que ves en el peor 1% de los días, no el promedio.
#Datos cambiarios medievales
Los registros más viejos del dataset vienen del Medieval and Early Modern Data Bank (MEMDB). La colección de Spufford contiene 13.197 cotizaciones cambiarias de 521 lugares de Europa, Bizancio y el norte de África, de 1106 a 1500. La colección de Metz suma 50.559 registros de la región del Bajo Rin, de 1350 a 1800, que documentan operaciones en Reichstaler, ducados, marcos y decenas de otros tipos de moneda.
Estos datos importan por una razón concreta. La teoría moderna del tipo de cambio está construida sobre una muestra que empieza, como muy temprano, en 1971 (el fin de Bretton Woods). De vez en cuando los investigadores se remontan a 1945 o a 1900. Eso nos da, en el mejor de los casos, 125 años de datos en un mundo donde los sistemas monetarios existen hace casi un milenio. La Allen-Unger Global Commodity Prices Database extiende esto todavía más: 973 series de precios de materias primas de 1260 a 1914, que documentan los precios del trigo, el centeno, la plata, el carbón, las especias y decenas de otros bienes en ciudades europeas y asiáticas. Combinadas con los tipos de cambio medievales, podemos estudiar cómo interactuaban los precios de las materias primas y los tipos de cambio justo en el período en que estaban surgiendo los mercados financieros modernos.
Los datos medievales muestran que los patrones básicos que vemos hoy (colas pesadas, devaluaciones repentinas, contagio entre socios comerciales) no son artefactos del dinero fiduciario moderno ni de los tipos de cambio flotantes. Las crisis bancarias florentinas de la década de 1340, cuando los bancos Bardi y Peruzzi quebraron después de que Inglaterra defaulteara sus deudas de guerra, provocaron disrupciones cambiarias en toda Europa que se ven estructuralmente parecidas a las crisis cambiarias modernas, pese a lo distintas que eran las instituciones. Este comportamiento de las colas es anterior al régimen monetario posterior a 1971; parece ser una característica de los tipos de cambio en sí.
Denzel (2010) documenta todavía más este patrón en su Handbook of World Exchange Rates, 1590-1914, y muestra que el período moderno temprano tuvo sus propias crisis cambiarias, envilecimientos y episodios de contagio. Los mecanismos de la volatilidad cambiaria medieval y moderna temprana (envilecimiento de la moneda, default soberano, pánico bancario) son distintos de los modernos (política de bancos centrales, flujos de capital, ataques especulativos), pero la firma estadística es la misma: colas de ley de potencias y extremos agrupados.
#Por qué importan estos datos
La mayor parte de la investigación financiera trabaja con 20 a 50 años de datos. Eso es un problema para estudiar eventos que pasan una vez cada 30 a 80 años. Si tenés 40 años de datos y el evento que te importa tiene una probabilidad anual del 2%, quizás lo veas una vez, o ninguna. Tu muestra es demasiado corta para estimar la cola.
Con 2.000 años de datos de 240 países y 27 fuentes, tenemos una muestra mucho más grande de eventos extremos. Solo los datos de Clio Infra contienen decenas de hiperinflaciones, colapsos cambiarios y transiciones de régimen. Los índices de crisis de Reinhart y Rogoff catalogan dos siglos de pánicos bancarios, defaults soberanos y crashes cambiarios. Los datos de tasas de interés de Schmelzing muestran que la caída secular de las tasas es una tendencia de 700 años, no una anomalía de 40. Combinados con los datos diarios de FRED, podemos estudiar el mismo fenómeno tanto en alta frecuencia (diaria) como en larga duración (siglos).
Con tantos datos quedan claras tres cosas:
-
Los modelos de riesgo estándar subestiman el riesgo de cola por órdenes de magnitud. Cuando el 71% de los países tiene distribuciones cambiarias de varianza infinita ($\alpha < 2$), cualquier modelo que asuma varianza finita (CAPM, Black-Scholes, optimización media-varianza) está sistemáticamente equivocado. No da estimaciones conservadoras. Da estimaciones de la magnitud equivocada. No podés aproximar una distribución con $\alpha = 1.5$ usando una gaussiana, igual que no podés aproximar una distribución de Cauchy con una gaussiana. Los momentos no existen.
-
Estabilidad no es seguridad. Las monedas con tipo de cambio fijo parecen estables hasta que dejan de serlo. Las monedas administradas parecen estables hasta que dejan de serlo. Los regímenes de baja volatilidad tienen la curtosis más alta. La ausencia de crisis chicas muchas veces es la condición previa para una grande. Este patrón (volatilidad suprimida que lleva a eventos de cola explosivos) aparece en todos los subconjuntos de los datos: diarios, anuales, medievales, modernos, desarrollados, en desarrollo.
-
El envilecimiento de la moneda es la norma, no la excepción. En escalas de varios siglos, todas las monedas del dataset pierden poder de compra contra el oro. La velocidad varía muchísimo (algunos países pierden el 99% en una década, otros tardan siglos), pero la dirección es uniforme. Cualquier plan financiero que suponga una moneda estable en un horizonte de 30 años hace un supuesto que contradice 2.000 años de datos.
#Código y datos
El dataset completo y el pipeline de build son de código abierto:
github.com/unbalancedparentheses/forex-centuries
El repositorio incluye:
- Datos crudos de las 27 fuentes (más de 1.100 archivos), 23 de las cuales se descargan con un pipeline semanal de CI que está programado pero hoy falla
- Un pipeline ETL de 12 pasos que normaliza, deduplica y valida de forma cruzada
- Datasets derivados:
- Panel anual unificado (24.656 filas, 243 países), tipos diarios normalizados (271.228 filas), retornos logarítmicos, volatilidad móvil
- Clasificaciones de régimen, inflación en oro para 174 monedas, matrices de correlación
- Análisis de momentum: momentum y reversiones a 3/6/12 meses para 23 monedas de FRED
- Frecuencias de eventos sigma: eventos observados de 2-5$\sigma$ contra las cantidades esperadas bajo una gaussiana, por moneda
- Retornos por clase de activo de JST: retornos reales de acciones, vivienda, bonos y letras en 18 países (1870-2017)
- Correlaciones móviles a 20 años entre acciones y bonos a partir de los datos de JST
- 9 gráficos: histogramas de colas pesadas, QQ-plots, dispersión de la paradoja del tipo de cambio fijo, barras de ratios de cola, volatilidad móvil, mapa de calor de correlaciones, erosión frente al oro, línea de tiempo de regímenes
- 52 chequeos de validación de datos con detección de outliers y consistencia entre fuentes
- 17 tests unitarios con datos sintéticos
- Scripts de inicio rápido (versiones en Python puro y con pandas)
- Un notebook de Jupyter para explorar
El conjunto de herramientas complementario de detección de crashes: github.com/unbalancedparentheses/fatcrash
#Referencias
- Spufford, P. (1986). Handbook of Medieval Exchange. Royal Historical Society.
- Metz, R. (1990). Geld, Wahrung und Preisentwicklung. (Región del Rin, 1350-1800).
- Denzel, M. (2010). Handbook of World Exchange Rates, 1590-1914. Ashgate.
- Reinhart, C. y Rogoff, K. (2009). This Time Is Different: Eight Centuries of Financial Folly. Princeton University Press.
- Ilzetzki, E., Reinhart, C. y Rogoff, K. (2019). Exchange Arrangements Entering the 21st Century: Which Anchor Will Hold? Quarterly Journal of Economics, 134(2).
- Jorda, O., Schularick, M. y Taylor, A. (2017). Macrofinancial History and the New Business Cycle Facts. NBER Macroeconomics Annual.
- Thomas, R. y Dimsdale, N. (2017). A Millennium of UK Data. Bank of England.
- Officer, L. y Williamson, S. MeasuringWorth.
- Schmelzing, P. (2020). Eight Centuries of Global Real Interest Rates, R-G, and the ‘Suprasecular’ Decline, 1311-2018. Bank of England Staff Working Paper No. 845.
- Bolt, J. y van Zanden, J.L. (2024). Maddison Project Database 2023. University of Groningen.
- Allen, R.C. y Unger, R.W. Global Commodity Prices Database. International Institute of Social History.
- Darvas, Z. (2012). Real Effective Exchange Rates for 178 Countries: A New Database. Bruegel Working Paper 2012/06.
- Edvinsson, R., Jacobson, T. y Waldenström, D. (2010). Historical Monetary and Financial Statistics for Sweden. Sveriges Riksbank.
- Mitchener, K.J. y Weidenmier, M.D. (2015). Historical Financial Statistics. Center for Financial Stability.
- Jegadeesh, N. y Titman, S. (1993). Returns to Buying Winners and Selling Losers. Journal of Finance, 48(1).
- Jordà, Ò., Schularick, M. y Taylor, A. M. (2019). The Rate of Return on Everything, 1870-2015. Quarterly Journal of Economics, 134(3).
- Rattray, S., Granger, N., Harvey, C. R. y Van Hemert, O. (2020). Strategic Rebalancing. Journal of Portfolio Management, 46(6).
- Taleb, N. N. (2020). Statistical Consequences of Fat Tails. STEM Academic Press.
De la serie Leptocúrtico.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.