Los mercados como puntos fijos reflexivos
Los mercados son más que agregadores ruidosos de información: las creencias sobre los precios ayudan a determinar los precios, y eso convierte a la reflexividad en un problema de punto fijo con colas pesadas, no ergodicidad e histéresis.
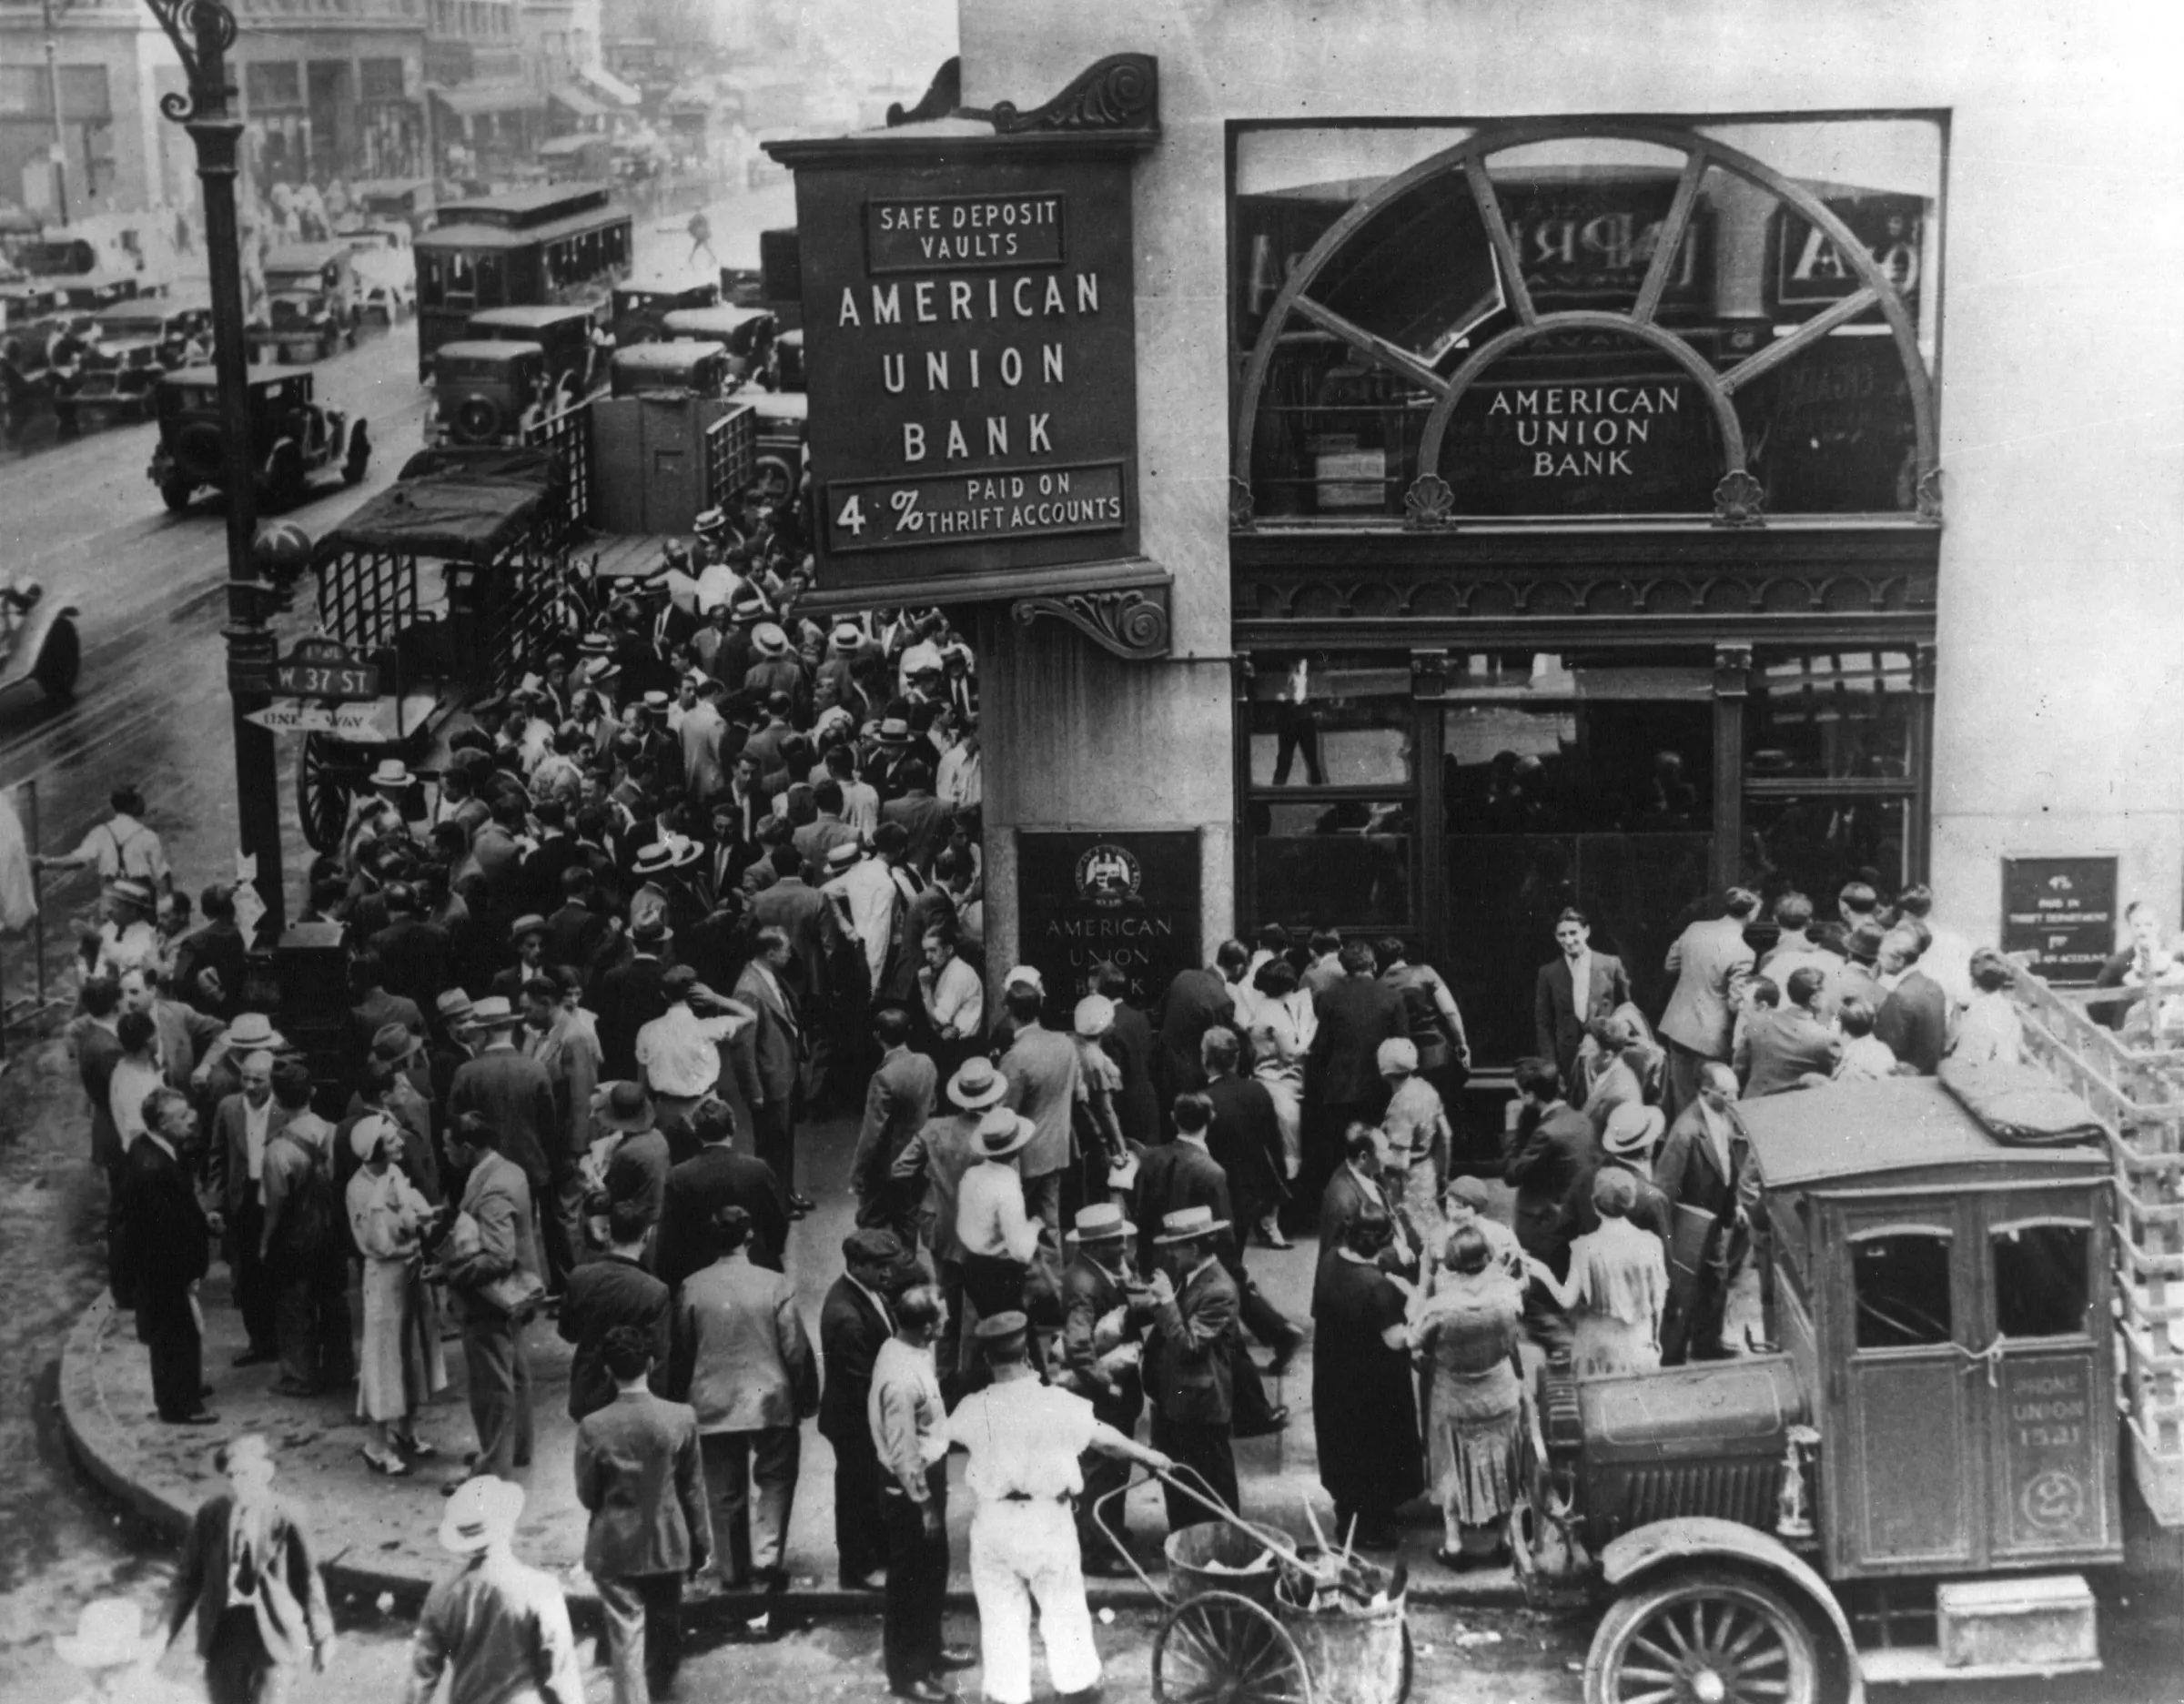
Sobre la imagen Una corrida bancaria es una creencia que se vuelve verdad sola: si suficientes depositantes esperan que el banco quiebre y sacan su plata, el banco quiebra. El precio del banco lo fija lo que la gente cree que va a ser el precio, y eso es la reflexividad como punto fijo. Una multitud frente al American Union Bank durante una corrida bancaria, Nueva York, 1931. Foto: National Archives, dominio público, vía Wikimedia Commons.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
Los mercados son el laboratorio más limpio para la dinámica reflexiva.
Los precios no los determinan solamente las creencias. Importan los flujos de caja, las restricciones, los inventarios, la regulación, el apalancamiento y los flujos. Pero las creencias sobre los precios se vuelven operaciones, las operaciones se vuelven precios, y los precios actualizan las creencias.
Ese loop es el objeto.
La biología llega a una organización parecida a la crítica a través de la selección, la retroalimentación y el desarrollo a lo largo del tiempo evolutivo. Los mercados pueden generar estadísticas parecidas a las críticas mucho más rápido, porque el loop de retroalimentación es explícito. Los participantes modelan el mercado mientras participan en el mercado. Sus modelos no son descripciones externas. Son parte de la cosa que se está describiendo.
La afirmación cuidadosa no es que todo mercado esté literalmente parado sobre un punto crítico físico. La afirmación es más estrecha y más fuerte: la reflexividad, el apalancamiento, la liquidez, la imitación y el coarse-graining pueden hacer que los mercados se comporten como sistemas cerca de la criticidad. Producen colas pesadas (fat tails), agrupamiento de volatilidad (volatility clustering), cascadas correlacionadas, histéresis y dependencia de la trayectoria.
#El vocabulario mínimo
Reflexividad quiere decir que la descripción del sistema afecta al sistema que se describe. En los mercados, una creencia sobre los precios se puede volver una orden, y la orden puede mover los precios.
Un libro de órdenes (order book) es el conjunto actual de ofertas de compra y de venta en espera. Es una foto local de la liquidez: cuánto se puede comprar o vender antes de que el precio tenga que moverse.
Liquidez quiere decir la capacidad de operar sin mover demasiado el precio. La baja liquidez hace más fuerte la retroalimentación, porque un flujo dado mueve más el estado.
Apalancamiento (leverage) quiere decir controlar una posición más grande que el capital propio. Amplifica las ganancias, las pérdidas, las ventas forzadas y el contagio.
El margen es la garantía que se exige para mantener abierta una posición apalancada. Si las pérdidas bajan el patrimonio por debajo del nivel requerido, las posiciones se tienen que reducir o liquidar.
Agrupamiento de volatilidad quiere decir que a los movimientos grandes tienden a seguirlos movimientos grandes, y a los períodos tranquilos tienden a seguirlos períodos tranquilos. Esta es una de las razones por las que el riesgo de mercado no queda bien descripto por shocks gaussianos independientes.
Coarse-graining (agregación de escala) quiere decir reemplazar el detalle fino por resúmenes de escala más grande. En los mercados, eso puede significar agregar operaciones en ventanas de tiempo más largas.
Un exponente de cola describe qué tan rápido desaparecen los eventos grandes y raros. Para una cola de supervivencia:
$$P(|R|>x)\sim Cx^{-\alpha},$$
un $\alpha$ más chico significa una cola más pesada.
Histéresis quiere decir que la trayectoria importa. Un sistema puede pasar de un régimen a otro y no volver por el mismo camino cuando el parámetro original se revierte.
#El espacio de estados de un mercado
Un mercado no es solo una serie de precios. El precio es la coordenada visible, pero no es todo el estado.
Un vector de estado mínimo podría incluir:
$$x_t=(p_t,b_t,L_t,Q_t,\sigma_t,C_t),$$
donde:
- $p_t$ es el precio,
- $b_t$ es la distribución de creencias o pronósticos,
- $L_t$ es el apalancamiento,
- $Q_t$ es la profundidad de liquidez,
- $\sigma_t$ es la volatilidad percibida,
- $C_t$ es la correlación entre activos.
Esto sigue siendo una caricatura. Los mercados reales incluyen inventarios, restricciones de fondeo, market makers, dealers de opciones, flujos pasivos, regulación, noticias, impuestos, liquidación y mandatos institucionales. Pero incluso este estado reducido alcanza para mostrar por qué los mercados son no lineales.
Las variables no se mueven de forma independiente. Si el precio cae, las estimaciones de volatilidad suben. Si la volatilidad sube, los límites de riesgo se ajustan. Si los límites de riesgo se ajustan, se recortan posiciones. Si se recortan posiciones con poca liquidez, el precio vuelve a caer. Eso es un loop de retroalimentación, no una secuencia de shocks independientes.
Así que la actualización del mercado tiene la misma forma que cualquier sistema dinámico de la serie:
$$x_{t+1}=F(x_t,\eta_t),$$
pero ahora una parte de $x_t$ está hecha de creencias sobre $F$ mismo. Ese es el ingrediente reflexivo extra.
#¿Qué es una variable de creencia?
“Creencia” suena a algo psicológico, pero la versión de mercado se puede hacer concreta.
Una creencia es cualquier regla que convierte información en una posición deseada:
$$\text{information}\longrightarrow\text{forecast}\longrightarrow\text{order}.$$
Un inversor discrecional puede expresar esto como una historia: “las ganancias se van a acelerar, así que la acción está barata”. Un seguidor de tendencia puede expresarlo como una regla: “si el momentum de doce meses es positivo, comprá”. Un market maker puede expresarlo como una cotización ajustada por inventario. Un modelo de riesgo puede expresarlo como un objetivo de volatilidad. Un fondo indexado pasivo puede no expresar casi ningún pronóstico, pero igual sigue una regla que convierte flujos en operaciones.
A nivel de población, las creencias no son un número. Son una distribución de estrategias:
$$b_t=\text{distribution of forecasts, constraints, and trading rules at time }t.$$
Esa distribución es parte del estado del mercado porque determina el flujo futuro. Si suficiente capital usa el mismo modelo, el modelo se vuelve una fuerza. Si el modelo deja de funcionar, el capital se va, y la distribución cambia.
#La reflexividad como problema de punto fijo
Los participantes modelan el mercado. Sus modelos generan operaciones. El agregado de las operaciones fija los precios. Los precios realizados actualizan los modelos.
Al nivel del ecosistema de estrategias:
$$\text{distribution of models}=F(\text{distribution of models}).$$
Este es el concurso de belleza de Keynes en lenguaje de punto fijo. El mercado no solo pregunta cuánto vale un activo. Pregunta qué creen los demás que los demás van a creer que vale.
Soros llamó a esto reflexividad. En el lenguaje de esta serie, la reflexividad es la clausura representacional hecha institución. Un mercado es un sistema donde las descripciones del sistema retroalimentan el estado del sistema.
Esto no quiere decir que los mercados sean ruido irracional. Quiere decir que el objeto al que se le pone precio está en parte moldeado por el acto de ponerle precio. Por eso el punto fijo puede ser inestable, no único, o inalcanzable con una dinámica simple.
El mecanismo es concreto:
- los participantes modelan el mercado,
- los modelos generan operaciones,
- las operaciones mueven los precios,
- los precios actualizan los modelos,
- los modelos rentables atraen capital,
- el capital cambia el mercado que hizo rentables a los modelos.
En ese punto el meta-nivel se financiariza. No hay solamente un mercado de activos; hay un mercado de modelos del mercado. Los hedge funds, los portafolios de factores, los modelos de riesgo, los algoritmos de ejecución y las reglas pasivas compiten todos por convertirse en la descripción dominante. La distribución de modelos la determinan los resultados, y los resultados los determina la distribución de modelos.
Por eso la ecuación de punto fijo corresponde al nivel del ecosistema de estrategias:
$$\text{distribution of strategies}=F(\text{distribution of strategies}).$$
En el lenguaje del equilibrio, esto está emparentado con Nash. En el lenguaje de Keynes, es el concurso de belleza. En el lenguaje de Soros, es la reflexividad. En el lenguaje del ensayo anterior, es la clausura representacional: el sistema contiene modelos de sí mismo que ayudan a producirlo.
Acá es donde rinden los dos primeros ensayos. Un punto fijo reflexivo no es automáticamente un atractor. El punto fijo logístico $x^\star=1-1/r$ sigue existiendo más allá de $r=3$, pero deja de atraer: los estados cercanos orbitan a su alrededor en vez de asentarse en él. El punto fijo de creencias del mercado se puede comportar igual. El apalancamiento, el amontonamiento (crowding) y la velocidad de la retroalimentación cumplen el papel de parámetros de control. Pasado un umbral, el punto fijo puede perder estabilidad. Entonces los precios no convergen a él. Pueden oscilar, marcar tendencia, pasarse de largo o saltar entre regímenes.
Esto no es una prueba de que todo mercado reflexivo sea crítico. Es un mecanismo. La reflexividad aporta retroalimentación. El apalancamiento amplifica la retroalimentación. Las restricciones de liquidez hacen que la retroalimentación sea no lineal. Cuando esas fuerzas interactúan a lo largo de muchas escalas de capital y de tiempo, el sistema puede producir las firmas empíricas asociadas con la criticidad: volatilidad agrupada, colas pesadas, caídas (drawdowns) de muchos tamaños y saltos repentinos de correlación.
Una burbuja no es simplemente “gente que se equivoca”. Es un régimen reflexivo en el que las subas de precio validan las creencias que causaron las compras, y eso atrae más capital hacia la misma creencia. Un crash no es simplemente “la verdad que llega”. Muchas veces es el sistema acotado forzando las posiciones de vuelta a través de restricciones de liquidez, llamados de margen y límites de riesgo.
Un modelo reflexivo mínimo tiene dos variables de estado: el precio $p_t$ y la creencia $b_t$.
$$p_{t+1}=F(p_t,b_t),$$
$$b_{t+1}=G(b_t,p_{t+1}).$$
Un modelo no reflexivo trataría las creencias como externas o fijas. Un modelo reflexivo deja que creencias y precios se actualicen mutuamente. Un equilibrio local es un punto fijo:
$$p^\star=F(p^\star,b^\star),\qquad b^\star=G(b^\star,p^\star).$$
La estabilidad pasa a ser una cuestión del jacobiano. Linealizá el mapa bidimensional alrededor de $(p^\star,b^\star)$. Si los autovalores quedan dentro del círculo unitario, las perturbaciones se apagan. Si un autovalor cruza el círculo unitario, el mercado puede pasar a oscilar, a amplificar tendencias o a cambiar de régimen. Es la misma lógica de estabilidad local que la del mapa logístico, pero ahora el estado incluye creencias sobre el estado.
Para hacerlo concreto, usá la forma linealizada más simple:
El coeficiente $c$ dice que las creencias mueven los precios. El coeficiente $d$ dice que los precios actualizan las creencias. La reflexividad es el producto $cd$. Si $cd$ es chico, el loop se amortigua. Si $cd$ es grande, el loop amplifica. Los autovalores de la matriz te dicen en qué régimen estás.
Acá también resulta que dos visiones del mundo famosas son la misma pregunta de estabilidad local. La reflexividad tiene signo. Cuando el loop se autocorrige, una creencia que empuja el precio demasiado arriba invita a las operaciones que lo vuelven a bajar, los autovalores quedan dentro del círculo unitario y los precios siguen a los fundamentos: esa es la imagen del mercado eficiente. Cuando el loop se autorrefuerza, una creencia que empuja el precio para arriba invita a operaciones que validan la creencia y lo empujan todavía más, un autovalor cruza el círculo unitario y aparecen burbujas y crashes: esa es la reflexividad de Soros. No son ecuaciones rivales sobre cómo funcionan los mercados. Son regímenes distintos del mismo mapa de dos variables. El producto $cd$ mide el loop de retroalimentación directo, pero el umbral de estabilidad es el radio espectral del jacobiano completo, el mismo umbral del primer ensayo, que ahora decide si un mercado se autocorrige o se desboca. El desacuerdo es empírico, sobre en qué régimen está un mercado dado y cuándo, no sobre la matemática.
Una salvedad, dicha sin vueltas para no vender de más la jugada: esta lectura de “mismo mapa, dos regímenes” es la lente interpretativa que trae esta serie, no un tratado que Fama y Soros firmarían los dos. Fama en gran medida rechaza la reflexividad por ser demasiado imprecisa para testearla; Soros considera la hipótesis del mercado eficiente una idealización dañina. La reconciliación es lo que agrega el encuadre de sistemas dinámicos, no un relato neutral que cada bando avalaría. Lo que sí se gana con el encuadre es una pregunta más filosa: en vez de preguntar qué lado tiene razón en general, preguntá en qué régimen está un mercado dado y qué está empujando la ganancia de su loop más allá de la línea.
Es la misma matemática que la de un controlador de retroalimentación bidimensional. Las finanzas agregan un detalle feo: los coeficientes mismos cambian durante el estrés. La liquidez $Q_t$ cae, las restricciones de apalancamiento empiezan a morder y las estimaciones de volatilidad suben. Así que la matriz que parecía estable en condiciones tranquilas se puede volver inestable justo cuando importa.
#Simulación: retroalimentación reflexiva
Abrí esta simulación en Explorar →
#El apalancamiento como retroalimentación no lineal
El apalancamiento es el mecanismo que hace que la dinámica de mercado dependa de la trayectoria.
Supongamos que un fondo tiene un patrimonio $E$ y una posición en un activo que vale $A$. Su apalancamiento es:
$$\ell=\frac{A}{E}.$$
Si el activo cae, $A$ cae, pero el patrimonio cae más rápido porque el patrimonio es el derecho residual después de la deuda. Eso quiere decir que el apalancamiento sube después de las pérdidas.
Ejemplo: un fondo tiene $100$ de patrimonio y $400$ de activos, así que el apalancamiento es $4\times$. Si el activo cae un $10%$, la posición pierde $40$. El patrimonio cae de $100$ a $60$. Los activos ahora son $360$. El apalancamiento pasa a ser:
$$\ell=\frac{360}{60}=6.$$
El fondo no compró más. El apalancamiento subió porque las pérdidas se comieron el patrimonio.
Si el fondo tiene un límite de apalancamiento, tiene que vender. Vender empuja el precio para abajo si la liquidez es limitada. Un precio más bajo genera más pérdidas para fondos parecidos. Esos fondos también venden. Ese es el loop de apalancamiento y liquidez:
$$\text{price drop}\rightarrow\text{higher leverage}\rightarrow\text{forced selling}\rightarrow\text{lower price}.$$
Por eso el estado del mercado incluye tanto el apalancamiento como la liquidez. Una caída de precio en un mercado con mucha liquidez y poco apalancamiento se puede absorber. La misma caída en un mercado amontonado, apalancado y con poca liquidez se vuelve endógena.
#Simulación: cascada de apalancamiento
Abrí esta simulación en Explorar →
#Estadísticas libres de escala
Los retornos financieros cargan con un conjunto de hechos estadísticos que ningún modelo gaussiano reproduce:
- retornos de colas pesadas,
- agrupamiento de volatilidad,
- tamaños de órdenes con ley de potencia,
- caídas en muchas escalas,
- correlaciones que saltan durante las crisis.
Son mediciones, no interpretaciones. Como sea que uno decida llamar al régimen que las produce, ese régimen no es el de manual, de shocks normales independientes.
Mantegna y Stanley documentaron comportamiento de escala en el S&P 500 a lo largo de distintas escalas de tiempo. Bouchaud y sus colaboradores desarrollaron la visión más amplia, desde la física estadística, de los mercados como sistemas colectivos con colas pesadas, volatilidad agrupada y crisis endógenas. Gabaix y sus coautores conectaron los grandes movimientos de mercado con la distribución de tamaños de las grandes instituciones y operaciones. Sornette desarrolló la línea del crash como fenómeno crítico a través de las caídas, el comportamiento de manada y los precursores log-periódicos. No son mecanismos idénticos, pero apuntan a la misma advertencia: las colas no son pequeños errores gaussianos.
La ley cúbica inversa para los retornos de acciones se suele resumir así:
$$P(|R|>x)\sim x^{-3}.$$
La precisión importa: $\alpha\approx 3$ implica varianza finita en la convención ideal del índice de cola. Los retornos de acciones están lejos de ser gaussianos, pero no están automáticamente en el régimen Lévy-estable de varianza infinita que Mandelbrot remarcó primero.
La afirmación importante no es “la varianza nunca existe”. La afirmación importante es que la imagen gaussiana falla feo en la región que más importa: desvíos grandes, volatilidad agrupada, caídas, cascadas de apalancamiento y la alineación repentina de las correlaciones durante las crisis.
Por eso importa la salvedad de $\alpha\approx 3$. La ley cúbica inversa es de colas pesadas, pero no es lo mismo que el caso Lévy-estable de varianza infinita con $\alpha<2$. Un artículo preciso no debería afirmar varianza infinita para los retornos de acciones líquidas como un hecho general. La afirmación más fuerte y más defendible es que las colas de los retornos son demasiado pesadas para los modelos de riesgo gaussianos, y que la dinámica que crea las colas también crea el agrupamiento de volatilidad y las correlaciones de crisis.
El agrupamiento de volatilidad es la forma más fácil de ver por qué “shocks aleatorios” es un modelo demasiado débil. Un proceso simple estilo GARCH escribe los retornos como:
$$r_t=\sigma_t\epsilon_t,$$
con la varianza condicional actualizándose así:
$$\sigma_{t+1}^2=\omega+\alpha r_t^2+\beta\sigma_t^2.$$
El shock $\epsilon_t$ puede ser ruido común. La memoria está en $\sigma_t$. Un retorno grande hoy sube la volatilidad condicional de mañana a través del término $\alpha r_t^2$. El término $\beta\sigma_t^2$ mantiene la volatilidad elevada. Así es como los movimientos grandes se agrupan sin que cada shock tenga que ser enorme por su cuenta.
#Simulación: agrupamiento de volatilidad
Abrí esta simulación en Explorar →
Las colas pesadas no prueban criticidad por sí solas, porque una ley de potencia puede salir de varios mecanismos:
- conexión preferencial (preferential attachment),
- crecimiento multiplicativo,
- mezclas de regímenes de volatilidad,
- criticidad autoorganizada,
- optimización con restricciones bajo retroalimentación,
- imitación estratégica y amontonamiento.
Así que la inferencia “colas pesadas, por lo tanto criticidad” no es válida, y este ensayo no la hace. Lo que afirma en cambio viene en tres capas, y vale la pena mantenerlas separadas, porque no cargan el mismo peso:
- Hecho. Las colas de los retornos son mucho más pesadas que las gaussianas, la volatilidad se agrupa y las correlaciones saltan hacia uno en una crisis. Esto está medido.
- Mecanismo. La retroalimentación reflexiva, el apalancamiento, las restricciones de liquidez, la imitación y los flujos de capital en múltiples escalas convierten shocks chicos en shocks grandes. Ese loop, no un término de ruido de colas pesadas atornillado a mano, es lo que produce los hechos de la primera capa. Es una afirmación causal, y es la que sostiene el ensayo.
- Interpretación. Esas mismas huellas son las que suelen mostrar los sistemas críticos, así que la criticidad es una analogía tentadora y a veces útil. Es la capa más débil, y nada de las dos primeras depende de ella.
Las colas pesadas se apoyan en el mecanismo, no en la etiqueta. Por eso el ensayo se apoya en la palabra reflexivo y no en crítico: el mecanismo se puede defender en sus propios términos, y la analogía con las transiciones de fase es un bonus que va encima, no el cimiento de abajo.
#Coarse-graining y universalidad
Agregá operaciones a lo largo de un minuto, una hora, un día, un mes. Si la forma estadística persiste después de reescalar, el mercado está cerca de un punto fijo de un operador de coarse-graining. Esa es la intuición detrás del trabajo de escala de Mantegna y Stanley, y detrás de la literatura más amplia de econofísica que trata los retornos como distribuciones transformadas por la agregación temporal.
Ese es el punto de vista del grupo de renormalización:
$$T(P)=P.$$
Mercados distintos pueden compartir exponentes de cola porque están en la misma cuenca de atracción. La afirmación empírica es aproximada, de rango finito y depende del instrumento, pero la recurrencia de exponentes parecidos entre mercados es exactamente el tipo de patrón que hace tentador el punto de vista de la renormalización.
Esta es la versión financiera de la renormalización. Los detalles difieren entre plazas, países, regulaciones, participantes y tecnologías, pero algunos exponentes y patrones de escala se repiten. Cuando los detalles cambian y los exponentes persisten, la universalidad es la sospecha correcta.
Vale la misma cautela que en física: universalidad no quiere decir que todos los mecanismos sean idénticos. Quiere decir que las estadísticas de gran escala las gobierna un conjunto de variables relevantes más chico que el que sugiere la complejidad microscópica.
La operación de coarse-graining se puede escribir de forma esquemática. Sea $R_{\Delta t}$ el retorno medido en un intervalo $\Delta t$. Agregar tiempo quiere decir reemplazar muchos retornos cortos por un retorno más largo:
$$R_{k\Delta t}=\sum_{i=1}^k R_{\Delta t,i}$$
para retornos logarítmicos. Un mundo gaussiano tiene una escala conocida:
$$R_{k\Delta t}\sim \sqrt{k}R_{\Delta t}.$$
Un mundo crítico o de colas pesadas puede mostrar una convergencia más lenta, persistencia de las colas, agrupamiento de volatilidad y una escala que es solo aproximada en rangos finitos. La pregunta importante no es si los mercados son perfectamente invariantes de escala. No lo son. La pregunta es por qué la escala aproximada sobrevive a lo largo de suficientes escalas de tiempo como para importar para el riesgo.
Acá es donde la conexión con Lawvere se tiene que manejar con cuidado. Un mercado financiero no es literalmente una categoría que cumple el teorema de Lawvere. Pero tiene el mismo problema estructural que aísla Lawvere: la representación y la evaluación viven dentro del sistema. Los participantes representan posibles mapas del mercado; sus acciones evalúan esas representaciones contra el mercado; el resultado cambia el objeto que se está representando.
Por eso los mercados se pueden autoajustar más rápido que muchos sistemas físicos. Un imán necesita una perilla de temperatura externa. Un mercado tiene perillas reflexivas internas: el apalancamiento, la imitación, los límites de riesgo, la adopción de modelos y los flujos de capital se mueven en respuesta al propio estado del mercado.
#No ergodicidad
Para la riqueza:
$$W_{t+1}=W_t(1+r_t),$$
el promedio de conjunto (ensemble) depende de $\mathbb{E}[r]$, pero la trayectoria vivida depende de:
$$\mathbb{E}[\log(1+r)].$$
Una estrategia puede tener retorno esperado positivo y aun así destruir a un inversor típico a lo largo del tiempo. Kelly es la respuesta corregida por ergodicidad: optimizar el crecimiento de largo plazo, no la esperanza sobre el conjunto.
Por eso las finanzas hacen que la no ergodicidad sea emocionalmente obvia. En biología, las trayectorias fallidas son linajes extinguidos. En finanzas, son fondos quebrados, vendedores forzados, llamados de margen e inversores que no pueden quedarse en el juego el tiempo suficiente para que el promedio de conjunto importe.
Ningún inversor es el conjunto. Cada inversor sigue una sola trayectoria.
Por eso también un retorno esperado positivo no alcanza. Si la trayectoria a la baja puede forzar una liquidación, entonces la estrategia no se evalúa por su media de conjunto. Se evalúa por la supervivencia a lo largo del tiempo. El criterio de Kelly no es solo un truco de apuestas; es la corrección por ergodicidad de la escalera del punto fijo en forma de portafolio.
El ejemplo más chico alcanza. Supongamos que cada período tiene un 50 por ciento de probabilidad de ganar un 50 por ciento y un 50 por ciento de probabilidad de perder un 40 por ciento.
El retorno aritmético de conjunto es:
$$\frac{1}{2}(0.50)+\frac{1}{2}(-0.40)=0.05.$$
Cinco por ciento positivo.
Pero el crecimiento logarítmico promedio en el tiempo es:
$$\frac{1}{2}\log(1.5)+\frac{1}{2}\log(0.6)=\frac{1}{2}\log(0.9)<0.$$
La riqueza promedio a lo largo de muchas copias paralelas puede subir mientras la trayectoria compuesta típica decae. Ese es todo el problema de la ergodicidad en una línea.
#Histéresis
Las crisis no son un rebobinado. El atractor previo a la crisis le deja lugar a otro atractor: más volatilidad, spreads más amplios, desapalancamiento forzado, instituciones rotas, regulación cambiada, modelos cambiados.
El camino de vuelta no es el camino de bajada. Eso es la histéresis.
Los mercados agregan un hecho especial que la biología esconde: la autorreferencia es explícita. Las estrategias modelan el mercado; las estrategias se operan; los modelos exitosos reconfiguran el entorno que los hizo exitosos.
Después de 2008, el mercado no volvió simplemente a su cuenca anterior. Los balances cambiaron. La regulación cambió. Los bancos centrales cambiaron su papel. Los modelos de riesgo cambiaron. La inversión pasiva se aceleró. El atractor posterior a la crisis era estructuralmente distinto del atractor previo.
Es la misma matemática que la de los cambios de régimen ecológicos y los puntos de inflexión climáticos: una vez que la cuenca cambia, revertir el parámetro no necesariamente restaura el estado viejo.
El atractor previo a la crisis era de baja volatilidad, spreads ajustados, apalancamiento en alza y baja correlación percibida. El atractor de la crisis era de alta volatilidad, desapalancamiento forzado, spreads amplios y correlaciones saltando hacia uno. El atractor posterior a la crisis no fue el estado original restaurado; fue una cuenca nueva con dominio de los bancos centrales, regulación alterada, balances cambiados y una ecología de estrategias distinta.
Esta es la versión de mercado de un sistema con múltiples atractores. Sea $L$ el apalancamiento, $V$ la volatilidad, $S$ el ancho del spread y $C$ la correlación entre activos. El régimen previo a la crisis tiene, más o menos:
$$L \uparrow,\quad V \downarrow,\quad S \downarrow,\quad C \downarrow.$$
El régimen de crisis da vuelta los signos:
$$L \downarrow\ \text{forcibly},\quad V \uparrow,\quad S \uparrow,\quad C \uparrow.$$
Esas flechas no son variables independientes que se mueven por separado. Se refuerzan entre sí. El desapalancamiento forzado sube la volatilidad; una volatilidad más alta ajusta los límites de riesgo; límites de riesgo más ajustados fuerzan más ventas; más ventas ensanchan los spreads y suben las correlaciones. El sistema cambia de cuenca a través de la retroalimentación.
#La afirmación única
Los sistemas vivos y los sistemas financieros producen los dos las huellas de la criticidad, colas pesadas, fluctuaciones libres de escala, cascadas de muchos tamaños, pero se ganan esas huellas de manera distinta, y la evidencia no es igual de fuerte en los dos casos.
La biología llega ahí despacio, a través de la disipación, la retroalimentación, la selección y la autorreproducción a lo largo del tiempo evolutivo.
Los mercados llegan ahí rápido, a través de la reflexividad, el apalancamiento, la imitación, las restricciones y la compraventa de modelos que modelan el mercado. El loop es explícito, y por eso un mercado puede cambiar de régimen en una tarde mientras que un linaje tarda épocas.
En los dos casos, el sistema no es un objeto pasivo descripto desde afuera. Es un sistema cuya dinámica interna ayuda a determinar el objeto que se describe. Por eso importa la escalera del punto fijo. El Motor A lleva a los sistemas hacia atractores. El Motor B hace inevitable la autodescripción una vez que un sistema puede representar lo suficiente de sí mismo. Donde los dos motores andan juntos, el resultado es un sistema que sobrevive en cuencas, se adapta cerca de fronteras críticas, produce estadísticas de ley de potencia o parecidas, y cambia de régimen con histéresis.
La decimotercera lección:
Un mercado es un problema de punto fijo reflexivo: los precios, las creencias y las estrategias se resuelven unos a otros, así que su equilibrio es autogenerado, muchas veces parecido al crítico, y pierde estabilidad con facilidad.
El resumen invariante de este ensayo es:
$$ x_{t+1}=F(x_t,\eta_t), $$
pero con las creencias y las estrategias dentro del estado:
$$ x_t=(p_t,b_t,L_t,Q_t,\sigma_t,C_t). $$
Al nivel de las estrategias, el problema de punto fijo es:
$$ \mu_{t+1}=\Phi(\mu_t,\text{prices produced by }\mu_t). $$
Los mercados se vuelven reflexivos cuando las descripciones dentro de $\mu_t$ ayudan a crear los precios que seleccionan el próximo $\mu_{t+1}$. Por eso el resultado no es un equilibrio tranquilo sino una estructura de regímenes en movimiento, con colas pesadas, cascadas e histéresis.
#El mismo esqueleto
Los dominios son distintos, pero el patrón se repite:
- elegí un espacio,
- elegí una transformación,
- aplicala repetidamente o dejá que actúe sobre sí misma,
- encontrá qué queda invariante,
- estudiá si ese objeto invariante es estable.
| Dominio | Motor | Espacio | Transformación | Objeto fijo o invariante | Qué puede salir mal |
|---|---|---|---|---|---|
| Contracción de Banach | A: iteración | Espacio métrico | $x\mapsto f(x)$ | Punto fijo único $x^\star$ | Sin completitud, sin contracción, múltiples límites |
| Atractores | A: iteración | Espacio de estados | Evolución temporal | Punto, ciclo o atractor extraño | Fronteras de cuencas, puntos fijos inestables |
| Mapa logístico | A: iteración | Intervalo $[0,1]$ | $x\mapsto rx(1-x)$ | Punto fijo estable, después órbita periódica | Bifurcación y pérdida de estabilidad |
| Universalidad de Feigenbaum | A: iteración | Espacio de mapas | Renormalización $\mathcal{R}$ | Función fija $\mathcal{R}(g)=g$ | Acumulación de bifurcaciones hacia el caos |
| Atractores extraños | A: iteración | Espacio de fases | Estirar y plegar | Conjunto invariante fractal | Dependencia sensible de las condiciones iniciales |
| Leyes de potencia | A: iteración | Distribuciones | Reescalado $x\mapsto \lambda x$ | Cola invariante de escala $x^{-\alpha}$ | Varianza infinita o media infinita |
| Economía de la ergodicidad | A: iteración | Trayectorias de riqueza | Multiplicación a lo largo del tiempo | Tasa de crecimiento promedio en el tiempo | El promedio de conjunto difiere de la trayectoria vivida |
| Teoría KAM | A: iteración | Toros del espacio de fases | Flujo hamiltoniano perturbado | Toro cuasiperiódico que sobrevive | Resonancia, denominadores chicos |
| Gödel/Turing | B: autorreferencia | Sintaxis codificada como números | Autoaplicación diagonal | Oración o programa autorreferencial | Incompletitud, indecidibilidad |
| Tipos recursivos | B: autorreferencia | Categoría de tipos | Funtor $F$ | $\mu F$ o $\nu F$ | No terminación, despliegue infinito |
| Lawvere | B: autorreferencia | Categoría con representación | Diagonal abstracta | Punto fijo de todo endomapa | Paradoja cuando la autorreferencia es demasiado fuerte |
| Vida | A + B | Estado del organismo más genoma | Dinámica disipativa más autorreproducción | Doble punto fijo: atractor más loop reproductivo tipo quine | Muerte, pérdida de canalización, inestabilidad desbocada |
| Mercados | A + B | Precios más ecosistema de estrategias | Coarse-graining reflexivo | Punto fijo parecido al crítico o al de Nash, de creencias, estrategias y precios | Crashes, histéresis, liquidación forzada, ruina |
La tabla es la serie comprimida. Los detalles importan, pero la jugada de alto nivel es estable: una regla actúa sobre un espacio, y algún objeto se vuelve especial porque la regla no lo puede mover. A veces el objeto es estable y útil. A veces es inestable y peligroso. A veces es imposible, y esa imposibilidad se vuelve un teorema.
#La escalera completa
Si comprimo toda la serie en una sola oración:
Las transformaciones repetidas crean puntos fijos de estado. Los puntos fijos de estado se vuelven atractores. Los atractores cambian con los parámetros. Esos cambios pueden crear caos. El caos puede dejar conjuntos invariantes fractales y medidas invariantes. La invariancia de escala, sea geométrica, estadística o renormalizada, crea formas de ley de potencia. Las leyes de potencia pueden hacer que los promedios temporales se separen de los promedios de conjunto. Seguir una trayectoria a lo largo del tiempo obliga a estudiar la recurrencia, y la recurrencia trae la aritmética a través de la aproximación racional y la resonancia. La aritmética también puede codificar sintaxis; una vez que la sintaxis está codificada, la autorreferencia produce puntos fijos representacionales, o prueba que esos puntos fijos son imposibles, en la lógica, la computación y la teoría de categorías. La biología y los mercados son donde se encuentran los dos motores: sistemas que sobreviven en cuencas de atractores mientras cargan descripciones internas que ayudan a reproducir o ponerle precio al sistema mismo.
Esa es la escalera.
Todo lo demás, Feigenbaum, KAM, Gödel, Turing, Zipf, Mandelbrot, Lawvere, Waddington, Kauffman, Soros, Mantegna, Stanley, Kelly, es un lugar distinto donde se hace visible el mismo esqueleto.
#Qué compra la expresividad, y qué no
Hay una compresión tentadora de toda la serie en una oración: hacé un sistema lo bastante expresivo y las leyes de potencia y los fractales van a venir solos. La oración está cerca, y está equivocada de una manera instructiva, porque la escalera son en realidad dos afirmaciones que no se reducen una a la otra.
Las dos afirmaciones además usan la frase central de la serie en dos sentidos distintos, y este es el lugar para mantenerlos separados. Un punto fijo de estado es una configuración que la dinámica no puede mover, $f(x^\star)=x^\star$; lo encontrás corriendo el tiempo hacia adelante y mirando dónde se asienta el sistema. Un punto fijo representacional es una descripción que la evaluación devuelve sin cambios, un quine, una oración de Gödel; lo encontrás por diagonalización, y no hay tiempo involucrado en ninguna parte. Misma ecuación abstracta, $T(x)=x$, pero un espacio distinto y una transformación distinta. Los atractores, las leyes de potencia y las colas pesadas viven todos del lado del estado. La autorreferencia vive del lado representacional.
La expresividad sola no compra leyes de potencia. Lo que compra la expresividad, y este es el peldaño de Lawvere, Gödel y Turing en la escalera, son puntos fijos representacionales. Una vez que un sistema puede representar lo suficiente de sus propios mapas, la diagonalización se vuelve inevitable: oraciones de Gödel, problemas de la parada, combinadores Y, quines. Pero nada de eso hace que algo fluctúe. La aritmética de Peano es tan expresiva como puede serlo un sistema, y no tiene colas pesadas, porque no tiene ninguna dinámica.
Y las leyes de potencia no requieren expresividad. La pila de arena es el contraejemplo más limpio: larga hermosas avalanchas libres de escala sin poder representar nada. Alimentación lenta, umbral, fuga. Sin creencias, sin modelos, sin autodescripción. El argumento corta también para el otro lado, y este ensayo ya lo hizo: “colas pesadas, por lo tanto criticidad” es una inferencia inválida, porque las leyes de potencia salen de la conexión preferencial, del crecimiento multiplicativo y de las mezclas de volatilidad con la misma facilidad que de los puntos críticos.
Así que la compresión honesta tiene tres partes y no una. La iteración y la retroalimentación hacen inevitables los puntos fijos de estado: los atractores, las configuraciones en las que un sistema se asienta. La expresividad hace inevitables los puntos fijos representacionales: las descripciones que se pliegan sobre sí mismas. Y la tesis de la serie vive en la intersección: cuando un sistema es expresivo y sus autodescripciones están conectadas de vuelta a su propia dinámica, que es lo que los dos últimos ensayos llamaron clausura representacional, los dos sentidos de punto fijo dejan de ser temas separados. Evaluar las descripciones mueve el estado, y el estado reescribe las descripciones. La autorreferencia deja de ser una curiosidad lógica y se vuelve una fuerza. Los modelos del mercado se operan en el mercado. La descripción del organismo que hace el genoma construye el organismo. En ese punto los loops de retroalimentación son fuertes, internos y autoajustables, y el comportamiento parecido al crítico, con sus leyes de potencia, cascadas e histéresis, se vuelve un régimen al que el sistema llega rápido y del que se va a regañadientes, en vez de un filo de cuchillo sobre el que alguien lo tendría que mantener en equilibrio. Un imán necesita un dial de temperatura externo. Un mercado lleva sus diales adentro.
Incluso en la intersección, la afirmación es “tiende a”, nunca “va a tener”. La serie se apoya en el mecanismo, no en la etiqueta, y por eso este ensayo se apoya en la palabra reflexivo y no en crítico.
#Referencias y lecturas recomendadas
Esta serie es una síntesis guiada, no un reemplazo de las fuentes originales. Las referencias de abajo son los lugares a los que mandaría a alguien que quiera hacer preciso cada peldaño.
Sobre sistemas dinámicos y caos:
- Steven Strogatz, Nonlinear Dynamics and Chaos. El mejor primer libro para puntos fijos, estabilidad, bifurcaciones y el mapa logístico.
- Robert May, Simple mathematical models with very complicated dynamics (1976). El paper corto clásico que hizo famoso al mapa logístico fuera de la dinámica pura.
- Mitchell Feigenbaum, Quantitative universality for a class of nonlinear transformations (1978). El paper de la universalidad de la duplicación de período.
- Robert Devaney, An Introduction to Chaotic Dynamical Systems. Una entrada más matemática al caos, la dinámica simbólica y los fractales.
- Tien-Yien Li y James Yorke, Period three implies chaos (1975). El famoso teorema detrás del eslogan.
- Stephen Smale, Differentiable dynamical systems (1967). Un paper fundacional de los sistemas dinámicos modernos.
- Heinz-Otto Peitgen y Peter Richter, The Beauty of Fractals. Una buena entrada a los fractales de Newton y la dinámica compleja visual.
- Henri Poincaré, Science and Method (1908). Donde empiezan el pensamiento de sistemas dinámicos y la dependencia sensible de las condiciones iniciales.
- David Ruelle y Floris Takens, On the nature of turbulence (1971). El paper que le puso nombre al atractor extraño.
- Jean-Pierre Eckmann y David Ruelle, Ergodic theory of chaos and strange attractors (1985). La revisión canónica del caos, los exponentes de Lyapunov y las medidas invariantes.
Sobre fractales, escala y leyes de potencia:
- Benoit Mandelbrot, The Fractal Geometry of Nature. La fuente de la visión fractal moderna del mundo.
- Per Bak, Chao Tang y Kurt Wiesenfeld, Self-organized criticality (1987). El paper de la pila de arena detrás de muchas historias posteriores de leyes de potencia.
- Mark Newman, Power laws, Pareto distributions and Zipf’s law (2005). Un panorama claro de dónde aparecen las leyes de potencia y cómo razonar sobre ellas.
- Aaron Clauset, Cosma Shalizi y Mark Newman, Power-law distributions in empirical data (2009). Importante porque explica lo fácil que es engañarse a uno mismo al ajustar leyes de potencia.
- Kenneth Wilson, The renormalization group and critical phenomena (conferencia Nobel de 1983). La fuente conceptual limpia para la renormalización y los exponentes críticos.
- Herbert Simon, On a class of skew distribution functions (1955). El mecanismo de conexión preferencial de Yule-Simon.
- Albert-Laszlo Barabasi y Reka Albert, Emergence of scaling in random networks (1999). La versión moderna, en redes, de la escala del rico que se hace más rico.
- Edwin Jaynes, Information theory and statistical mechanics (1957). Máxima entropía, el camino desde la teoría de la información hacia las formas de ley de potencia.
Sobre ergodicidad y dinámica multiplicativa:
- Ole Peters, The ergodicity problem in economics (2019). La puerta de entrada más limpia a la distinción entre promedio temporal y promedio de conjunto.
- Nassim Nicholas Taleb, The Black Swan y Statistical Consequences of Fat Tails. Útiles para la intuición de Extremistán y para los peligros de pensar con colas finas.
- John Kelly, A new interpretation of information rate (1956). El paper original del criterio de Kelly, donde el crecimiento logarítmico se vuelve operativo.
- George Birkhoff, Proof of the ergodic theorem (1931). El teorema detrás de que los promedios temporales sean iguales a los promedios espaciales.
- Lasota y Mackey, Chaos, Fractals, and Noise. Una fuente útil para densidades invariantes y operadores de Perron-Frobenius.
- Ole Peters y Murray Gell-Mann, Evaluating gambles using dynamics (2016). La formulación individual más filosa del argumento del promedio temporal.
Sobre teoría de números dentro de la dinámica:
- Vladimir Arnold, Mathematical Methods of Classical Mechanics. La entrada canónica a la mecánica hamiltoniana y las variables de acción-ángulo.
- Jurgen Moser, Stable and Random Motions in Dynamical Systems. Un tratamiento clásico de las ideas KAM.
- Hendrik Broer y Floris Takens, Dynamical Systems and Chaos. Útil para conectar toros invariantes, bifurcaciones y resonancia.
- Andrey Kolmogorov, On conservation of conditionally periodic motions for a small change in Hamilton’s function (1954). La nota KAM original, la K de KAM.
Sobre lógica, computación y autorreferencia:
- Kurt Gödel, On formally undecidable propositions of Principia Mathematica and related systems (1931). El paper de la incompletitud.
- Alan Turing, On computable numbers, with an application to the Entscheidungsproblem (1936). El problema de la parada y la idea moderna de computación.
- Douglas Hofstadter, Gödel, Escher, Bach. No es la fuente más formal, pero sigue siendo una de las mejores maneras de sentir por qué importa la autorreferencia.
- Raymond Smullyan, Gödel’s Incompleteness Theorems. Un camino lógico más amable hacia la diagonalización.
- Haskell Curry y Robert Feys, Combinatory Logic. Una fuente clásica para los combinadores de punto fijo.
- Henk Barendregt, The Lambda Calculus. La referencia estándar para el cálculo lambda y el combinador Y.
- Alfred Tarski, The concept of truth in formalized languages (1936). Indefinibilidad: un sistema lo bastante fuerte para la aritmética no puede definir su propia verdad.
Sobre teoría de categorías y puntos fijos:
- F. William Lawvere, Diagonal arguments and cartesian closed categories (1969). La abstracción categórica de la diagonalización.
- Joachim Lambek, A fixpoint theorem for complete categories (1968). La fuente de la visión algebraica de los tipos recursivos.
- Steve Awodey, Category Theory. Una introducción moderna y limpia.
- Benjamin Pierce, Basic Category Theory for Computer Scientists. Corto, práctico y bueno para programadores.
- Bart Jacobs, Introduction to Coalgebra. Un camino desde las coálgebras hacia los sistemas basados en estado y el comportamiento infinito.
- Alfred Tarski, A lattice-theoretical fixpoint theorem and its applications (1955). El teorema de punto fijo de la teoría del orden detrás de muchas construcciones de menor y mayor punto fijo.
- Stephen Kleene, Introduction to Metamathematics. Una fuente clásica para la computabilidad y los menores puntos fijos iterativos.
- L. E. J. Brouwer, Uber Abbildung von Mannigfaltigkeiten (1911), y Shizuo Kakutani, A generalization of Brouwer’s fixed point theorem (1941). Los teoremas de punto fijo topológicos y de valores en conjuntos detrás de los argumentos de equilibrio.
Sobre biología, criticidad y autorreproducción:
- C. H. Waddington, The Strategy of the Genes. La fuente de la metáfora del paisaje del desarrollo.
- Stuart Kauffman, The Origins of Order. Atractores, redes booleanas, autocatálisis y autoorganización en biología.
- John Beggs y Dietmar Plenz, Neuronal avalanches in neocortical circuits (2003). La referencia de la criticidad neuronal.
- William Bialek et al., Statistical mechanics for natural flocks of birds (2012). Correlaciones libres de escala en el comportamiento colectivo.
- Christopher Langton, Computation at the edge of chaos (1990). La versión en autómatas celulares de la computación crítica.
- John von Neumann, Theory of Self-Reproducing Automata. El ancestro computacional de la historia del genoma como descripción.
Sobre mercados, reflexividad y criticidad financiera:
- George Soros, The Alchemy of Finance. El texto canónico de la reflexividad.
- Rosario Mantegna y H. Eugene Stanley, Scaling behaviour in the dynamics of an economic index (1995). El primer paper empírico de escala para los retornos de mercado.
- Rama Cont y Jean-Philippe Bouchaud, Herd behavior and aggregate fluctuations in financial markets (2000). Un camino limpio desde la imitación hasta las colas pesadas.
- Jean-Philippe Bouchaud, Crises and collective socio-economic phenomena (2013). Los mercados como sistemas críticos colectivos.
- John Maynard Keynes, The General Theory of Employment, Interest and Money, capítulo 12. El pasaje del concurso de belleza.
- Xavier Gabaix et al., Institutional investors and stock market volatility (2006), y Xavier Gabaix y Ralph Koijen, In search of the origins of financial fluctuations (2021). La visión de los grandes flujos y del mercado inelástico.
- Didier Sornette, Why Stock Markets Crash. El camino log-periódico y de los fenómenos críticos hacia los crashes.
- Ole Peters y Alexander Adamou, The ergodicity solution of the cooperation puzzle (2022). Una entrada moderna a la economía de la ergodicidad.
De la serie Cuando las reglas se repiten: la escalera del punto fijo.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.