Qué mueve realmente los precios
La serie viene argumentando que los mercados se mueven a sí mismos, pero ahora hay un número limpio y aceptado por la corriente principal para esa afirmación. Gabaix y Koijen estiman que un dólar que entra al mercado accionario sube el valor agregado del mercado en unos cinco dólares. Bouchaud vincula el mismo resultado con la microestructura y la liquidez latente. Los precios son noticias, flujos e inelasticidad del mercado hechos visibles.
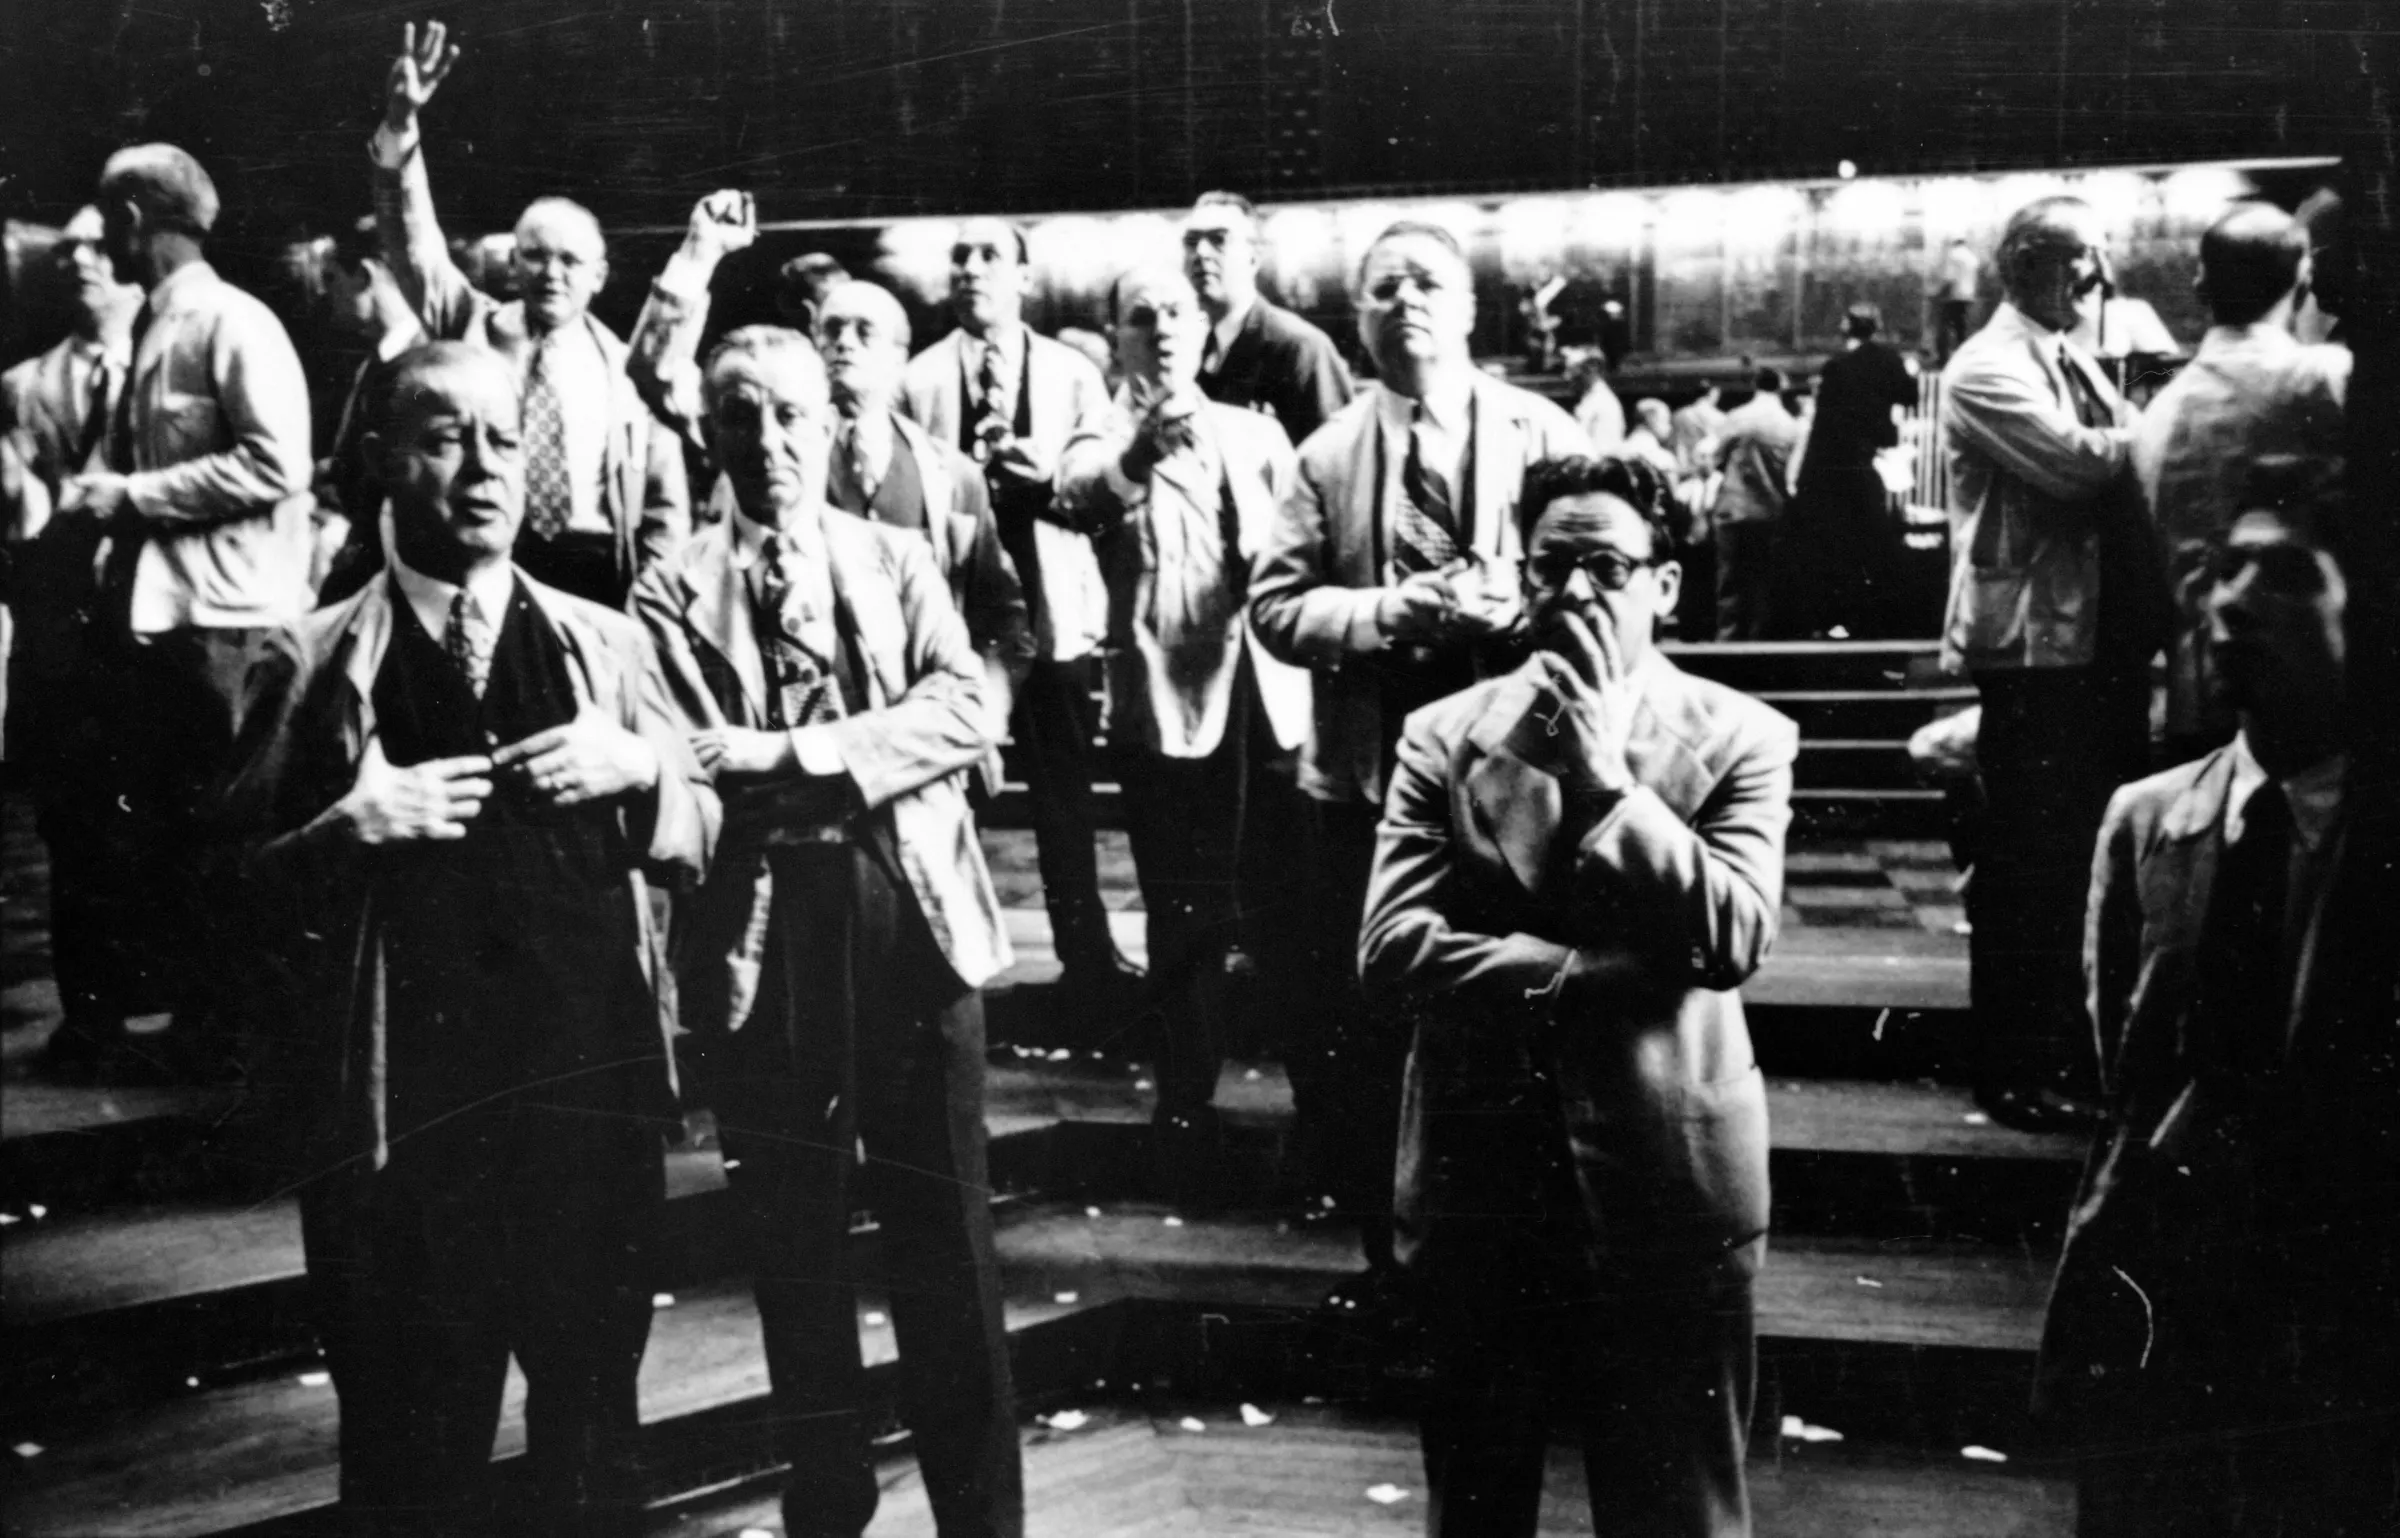
Sobre la imagen Los precios los hacen personas como estas, absorbiendo órdenes que alguien tiene que completar. Cuando el grupo de contrapartes dispuestas es poco profundo, como encuentran Gabaix y Koijen para todo el mercado accionario, cada dólar de flujo mueve el precio en varios. Operadores en el recinto de la Chicago Board of Trade, 1949. Foto: Stanley Kubrick para la revista Look, Library of Congress (dominio público), vía Wikimedia Commons.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
El ensayo anterior le puso un número a la reflexividad. Una razón de ramificación cercana a uno dice que el mercado pasa la mayor parte del tiempo reaccionando a sí mismo, con una operación que dispara la siguiente. Eso ya es un golpe duro para la imagen prolija en la que los precios mayormente digieren noticias de afuera.
Pero hay un número todavía más limpio, y viene de la economía de la corriente principal y no de la econofísica. Xavier Gabaix y Ralph Koijen hicieron una pregunta directa: si un dólar entra al mercado accionario agregado, ¿cuánto sube el valor total del mercado?
La intuición vieja dice que la respuesta debería estar cerca de un dólar, o quizás menos. Un mercado profundo debería absorber los flujos. Los precios deberían moverse sobre todo porque cambiaron los flujos de caja esperados, las tasas de descuento o las primas de riesgo. La presión compradora debería ser un detalle secundario.
Su estimación es de unos cinco dólares.
Ese es el puente reciente más importante hacia toda la historia de Al borde del caos. El mercado es un objeto inelástico, muy lejos del océano inmenso de la intuición vieja. Empujalo con flujos y se mueve todo el nivel.
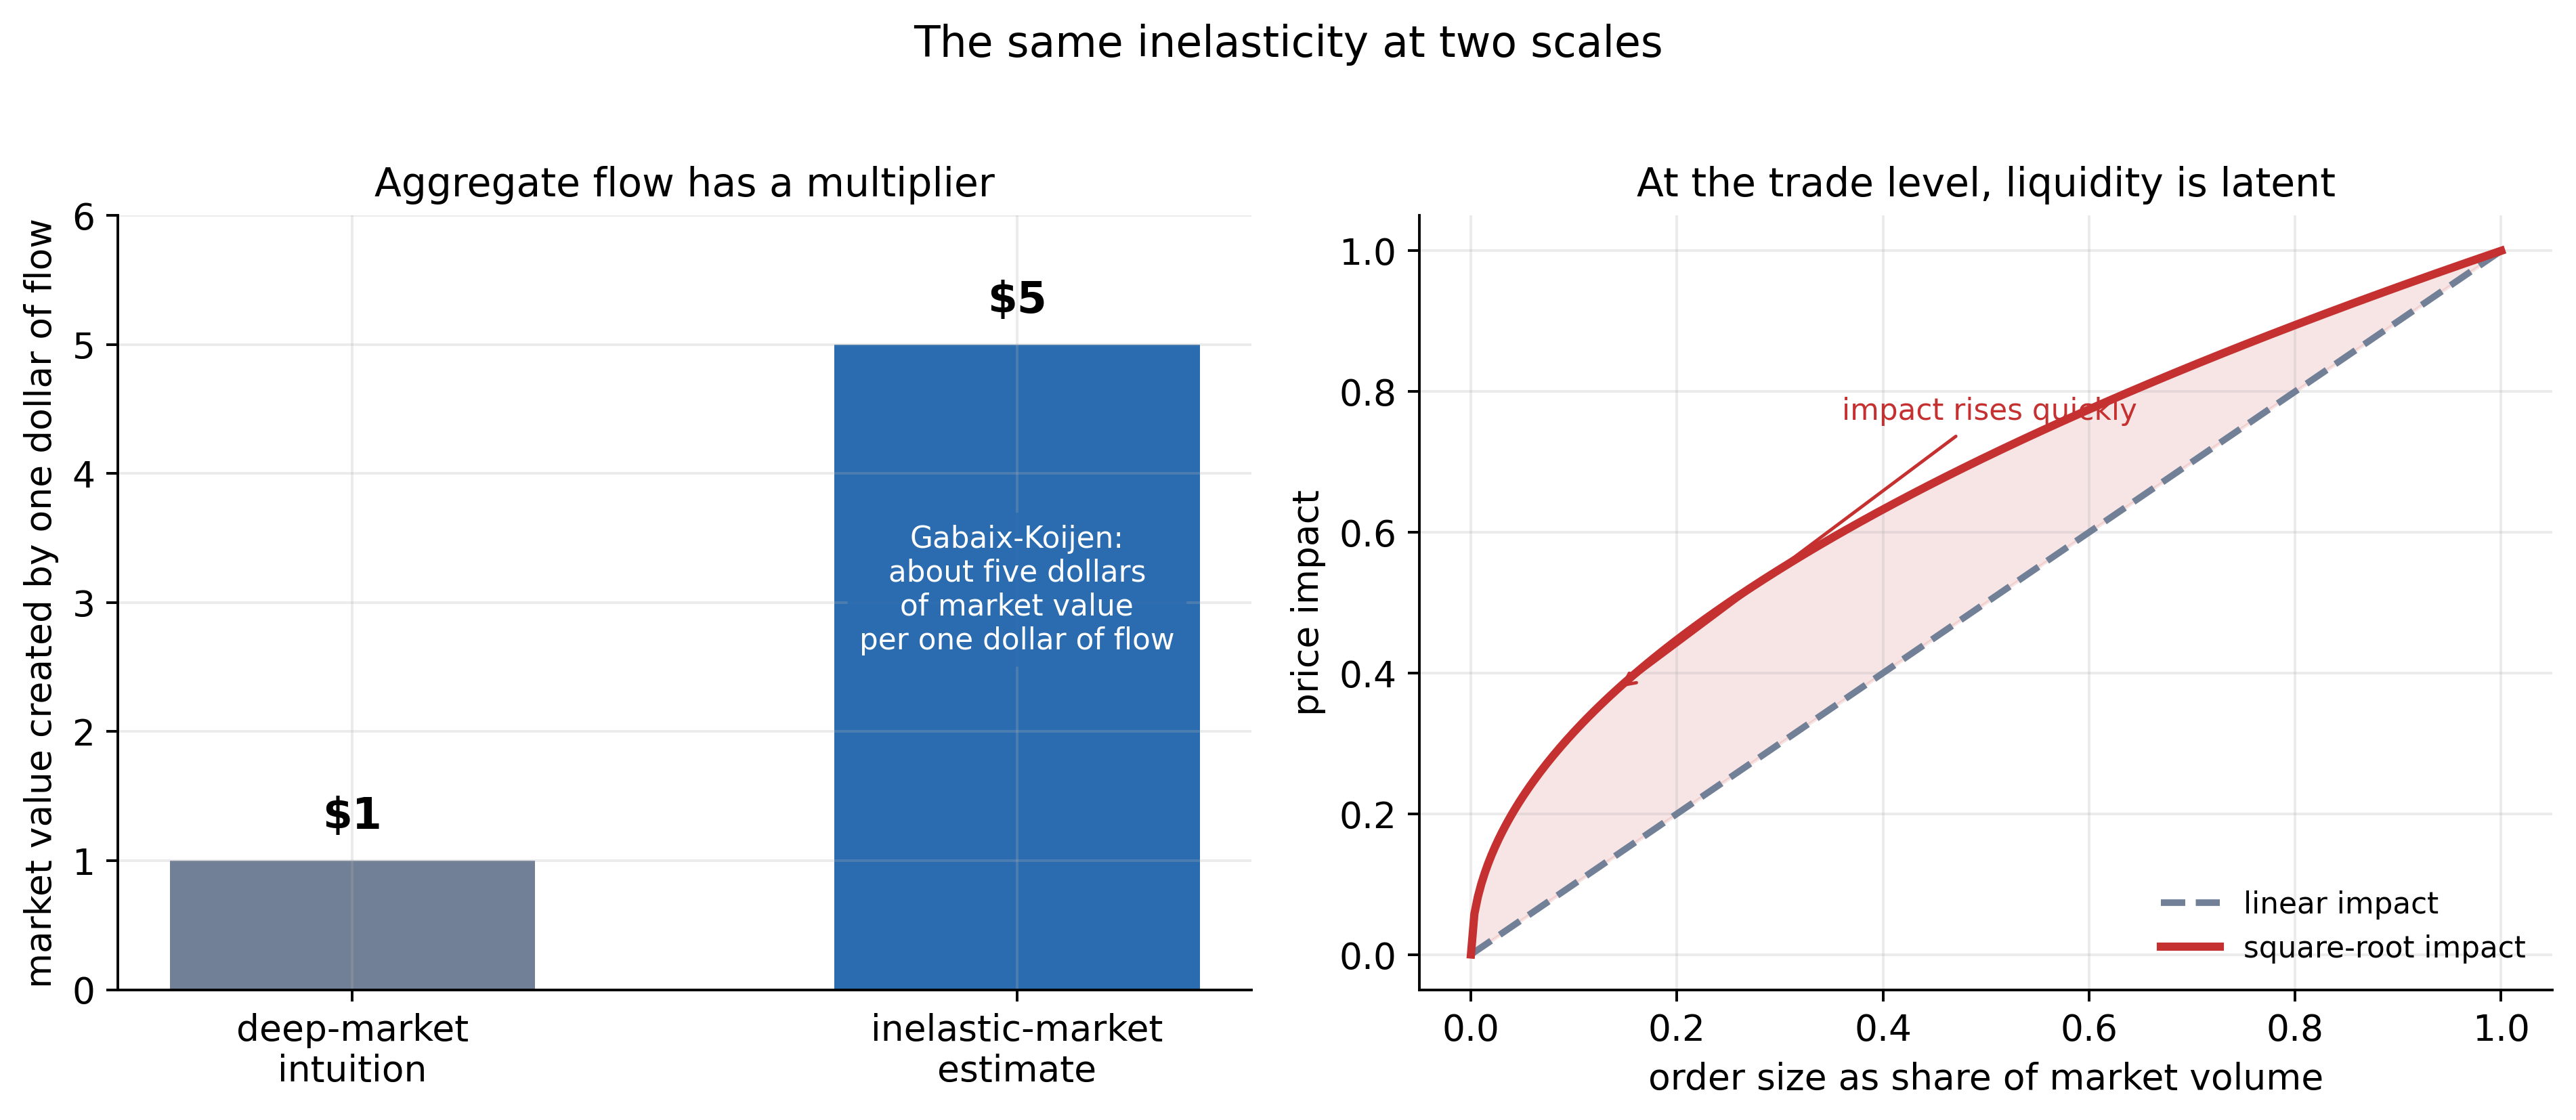
El número macro nuevo y la ley de microestructura más vieja cuentan la misma historia. A nivel agregado, los flujos tienen un multiplicador. A nivel de cada operación, la liquidez latente hace que el impacto sea no lineal en vez de inofensivo.
#I. La palanca que faltaba
Las finanzas estándar arrancan con una imagen reconfortante. Los precios se mueven porque llega información. Una empresa reporta ganancias, cambian las tasas, la inflación sorprende, empieza una guerra, mejora una tecnología. Los inversores actualizan sus creencias y los precios se ajustan.
Esa imagen tiene un problema. Los movimientos de precio más grandes muchas veces no tienen una noticia lo bastante grande para explicarlos. Arrancamos la serie ahí, con 1987. Si los precios solo reflejan fundamentos, un crash sin un titular a la altura es una vergüenza.
La hipótesis de mercados inelásticos (inelastic markets hypothesis) cambia la pregunta. Quizás la palanca que falta es el flujo y no una noticia oculta.
El argumento de Gabaix y Koijen arranca de quién tiene realmente el mercado. Una gran parte de las acciones está en manos de instituciones con mandatos: fondos indexados, fondos de pensión, aseguradoras, fondos con fecha objetivo, fondos balanceados y otros asignadores cuya proporción en acciones no oscila libremente con cada cambio de precio. No se comportan como inversores de valor infinitamente elásticos que esperan absorber cualquier flujo a casi el mismo precio. Muchos están restringidos, atados a un benchmark, sujetos a reglas o son lentos.
Si los tenedores marginales son inelásticos, entonces un flujo hacia las acciones no se absorbe en silencio. Los precios tienen que moverse mucho para que el mercado se equilibre.
Ese es el resultado en una línea: en el agregado, un dólar de compras puede subir el valor del mercado en unos cinco dólares, con estimaciones que van más o menos de tres a ocho según el método. El centro de gravedad es el mismo. Los flujos tienen un multiplicador.
#II. Por qué esto es más grande que “la plata mueve los mercados”
Todo operador ya sabe que los flujos importan. Gabaix y Koijen convirtieron esa intuición en un objeto de la macrofinanzas. Usaron variables instrumentales granulares, aprovechando que las instituciones grandes reciben flujos por razones que en parte son idiosincráticas de la institución y no de todo el mercado. Esos shocks de flujo les permitieron estimar cuánto se mueve el mercado agregado cuando entra o sale plata.
Eso importa porque convierte un eslogan de mesa de operaciones en un parámetro. La curva de demanda del mercado tiene pendiente. Su elasticidad es baja. Los precios agregados son sensibles a quién tiene que comprar, quién tiene que vender y qué dicen las noticias.
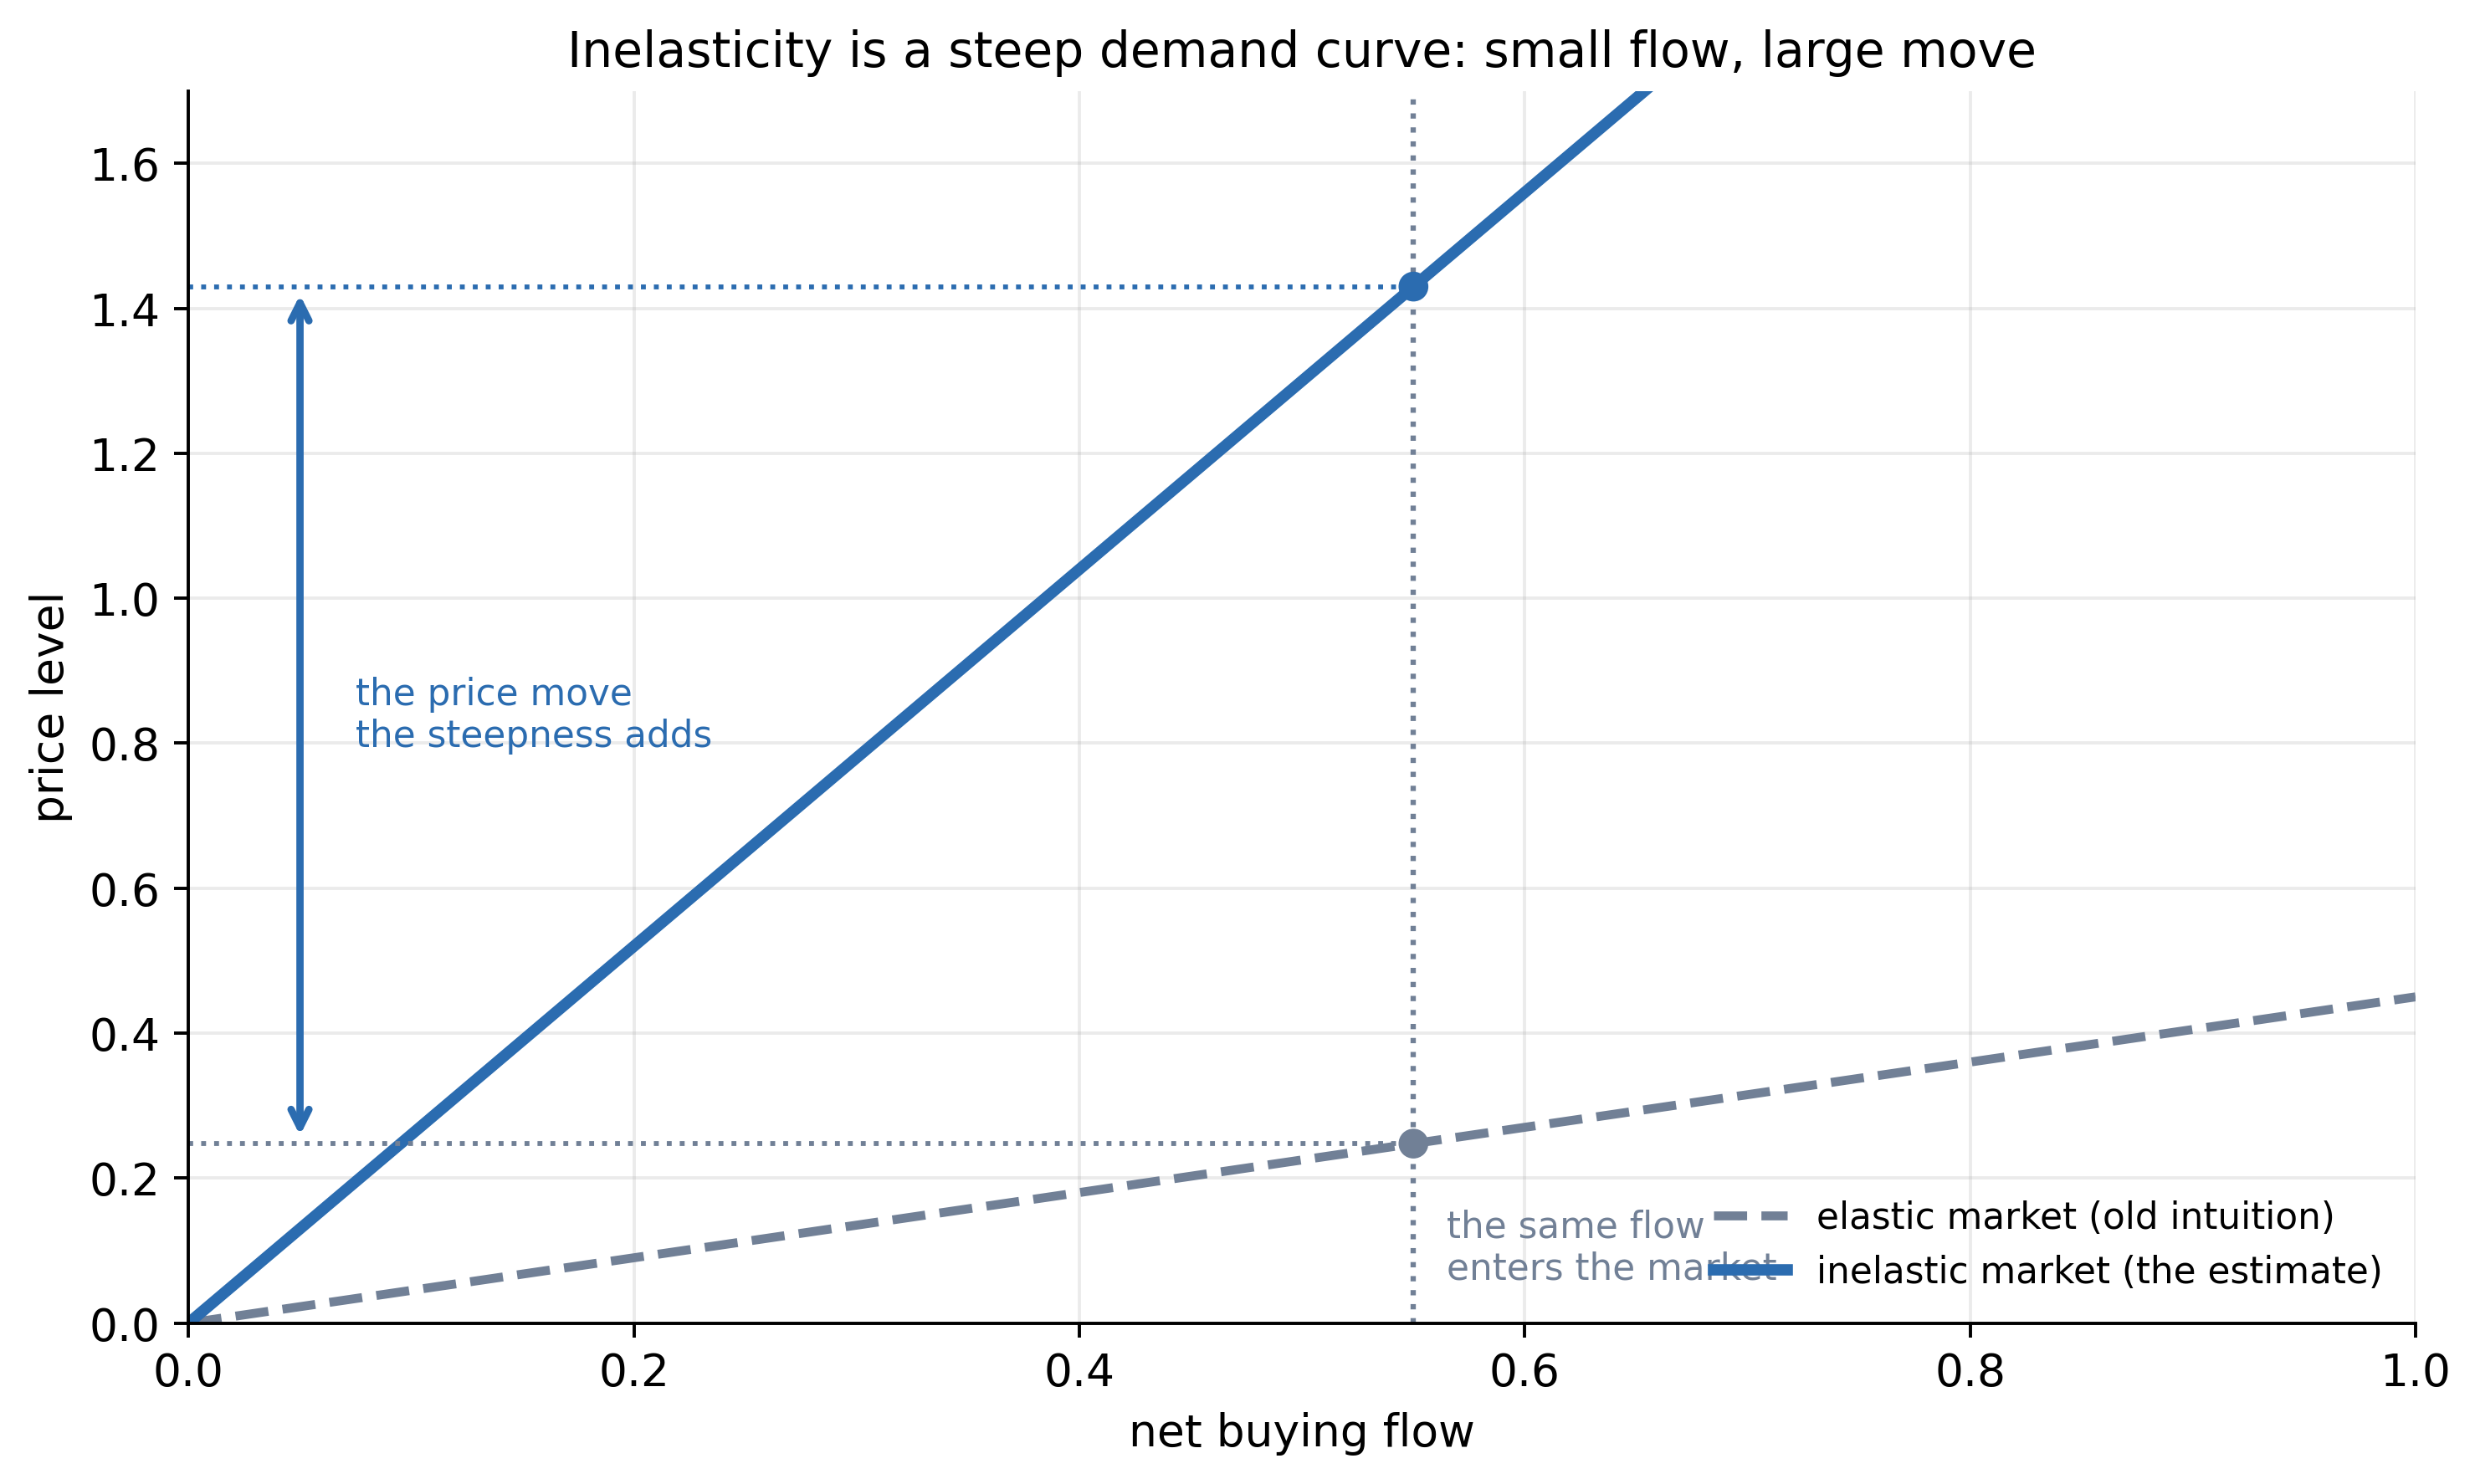
Baja elasticidad es simplemente una curva de demanda empinada. El mismo dólar de flujo que apenas mueve un mercado profundo mueve a uno inelástico en un múltiplo, porque no hay suficientes contrapartes dispuestas a absorberlo cerca del precio actual.
Mové la misma idea directamente. Dejá fijo el flujo y hacé más empinado el mercado, o dejá fijo el mercado y empujá más flujo a través de él.
Abrí esta simulación en Explorar →
Por eso el resultado es más grande que un paper empírico ingenioso. Cambia la ontología del precio. Un precio no es simplemente la mejor estimación del mercado de los fundamentos descontados. También es el punto donde se encuentran balances restringidos, mandatos, flujos y liquidez.
En ese mundo, un precio puede moverse porque se movió la plata.
#III. Bouchaud conecta las escalas
Jean-Philippe Bouchaud reconoció de inmediato la forma del resultado, porque es la versión macro de lo que la microestructura de mercado venía midiendo hacía años.
Adiviná primero: duplicá el tamaño de una orden grande. ¿Se duplica su impacto en el precio?
A nivel de cada operación, las órdenes grandes mueven los precios con un patrón cóncavo que no se puede reducir a información. Una metaorden, una orden madre grande partida en muchas operaciones más chicas, tiende a seguir la ley de la raíz cuadrada del impacto en precio: el movimiento del precio crece más o menos con la raíz cuadrada del tamaño de la orden en relación con el volumen del mercado. Duplicás la orden y el impacto sube, pero menos que el doble.
La imagen de liquidez latente de Bouchaud explica por qué. El libro de órdenes visible es delgado, pero el mercado más profundo contiene intenciones ocultas: gente dispuesta a comprar más abajo, vender más arriba o cambiar de idea a medida que se mueve el precio. La liquidez es latente, adaptativa y frágil, no una pila fija que está ahí esperando.
Su respuesta a Gabaix y Koijen dice que el multiplicador macro y la ley de impacto micro no son hechos separados. Son la misma inelasticidad vista desde distancias distintas. A escala chica, una orden recorre la liquidez latente y mueve el precio. A escala grande, los flujos institucionales empujan contra un mercado cuya demanda no es lo bastante elástica para absorberlos.
El puente importa. Significa que los dos lenguajes de la serie, la física de agentes que interactúan y la economía de los mercados agregados, describen el mismo objeto.
#IV. Qué le agrega esto a la reflexividad
El ensayo sobre el proceso de Hawkes midió cuánto se disparan los mercados a sí mismos a lo largo del tiempo. Un evento engendra otro. La actividad se agrupa. La razón de ramificación se ubica cerca del punto de desborde.
Los mercados inelásticos miden otro eje: cuánto se mueven los precios cuando llega flujo. Hawkes te da la reacción en cadena. La inelasticidad te da la palanca de cada eslabón de la cadena.
Juntalos y el mecanismo queda claro. Una operación dispara más operaciones. Esas operaciones pegan contra un mercado inelástico. Como el mercado es inelástico, el precio se mueve más de lo que predeciría una historia de mercado profundo. Ese movimiento de precio cambia el apalancamiento, dispara rebalanceos mecánicos y modifica lo que otras estrategias están por hacer, lo que manda flujo nuevo de vuelta al mercado.
Esto es el mercado trabajando sobre sí mismo. El último ensayo de la serie sigue una versión filosa de este bucle, donde lo que lo cierra no es el flujo sino un modelo de riesgo que todos están mirando al mismo tiempo.
También aclara por qué el capital pasivo y atado a benchmarks puede tener efectos raros sobre el sistema. Indexar puede ser barato y racional para el inversor individual, pero a nivel del sistema puede achicar el grupo de inversores dispuestos a plantarse con fuerza contra los flujos. Si más plata se administra con reglas que asignan mecánicamente en vez de absorber activamente las dislocaciones, la curva de demanda agregada puede volverse más empinada. El mercado se vuelve más fácil de empujar.
Eso no hace que indexar sea malo. Significa que la estructura del mercado cambió, y el impacto de los flujos en el precio pasa a ser un objeto de primer orden.
#V. La consecuencia práctica
La lección práctica deja a los fundamentos dentro de la imagen.
La lección es que los fundamentos comparten el trabajo con los flujos, los mandatos, las reglas de rebalanceo, las restricciones de apalancamiento, los balances de los dealers y la liquidez. A veces esas fuerzas entran en silencio. A veces dominan.
Eso explica por qué la misma noticia puede producir un movimiento chico en un régimen y uno enorme en otro. La noticia no es toda la causa. Es el grano. La pendiente es la inelasticidad del mercado, el amontonamiento en las mismas posiciones, el apalancamiento y la retroalimentación.
También explica por qué “sin noticias” no es lo mismo que “sin causa”. Un rebalanceo de un fondo de pensión, un fondo de control de volatilidad que recorta exposición, un dealer cubriendo opciones, un fondo atendiendo rescates, una inclusión en un índice, un llamado de margen, una creación o un rescate de un ETF: no son titulares sobre flujos de caja futuros, pero son fuerzas mecánicas reales sobre el precio.
Si suficientes de ellas apuntan para el mismo lado, el mercado se mueve.
#VI. El nuevo centro de gravedad
Por eso los mercados inelásticos merecen un lugar en esta serie. La vieja afirmación heterodoxa era que los precios y la volatilidad se generan mayormente desde adentro del mercado. Durante años eso sonó a envidia de la física o a folclore de operadores. Gabaix y Koijen le dieron un número macro de la corriente principal. Bouchaud conectó ese número con la microestructura.
Esa convergencia es nueva e importante.
La serie empezó con crashes sin causa. Después armó modelos donde las multitudes se dan vuelta, las pilas de arena se desmoronan en avalanchas, las burbujas se aceleran y las operaciones disparan operaciones. Los mercados inelásticos agregan el puente empírico que faltaba: cuando los flujos pegan contra el mercado agregado, los precios se mueven en un múltiplo del flujo. El borde es en parte una afirmación sobre un mercado cuya curva de demanda es más empinada de lo que permitía la teoría vieja.
Así que la pregunta ya no es “¿qué noticia movió el mercado?”.
La mejor pregunta es: ¿qué flujo pegó contra qué liquidez, en qué régimen, con qué retroalimentación esperando detrás?
#Lecturas recomendadas
El resultado macro:
- Gabaix, X., and Koijen, R. S. J. (2021). In Search of the Origins of Financial Fluctuations: The Inelastic Markets Hypothesis. NBER Working Paper No. 28967.
- Gabaix, X., and Koijen, R. S. J. (2024). Granular Instrumental Variables. Journal of Political Economy, 132(7). El método de estimación detrás del multiplicador.
La interpretación desde la microestructura:
- Bouchaud, J.-P. (2022). The Inelastic Market Hypothesis: A Microstructural Interpretation. Quantitative Finance, 22(10).
Los antecedentes de la ley de impacto:
- Toth, B., Lempérière, Y., Deremble, C., de Lataillade, J., Kockelkoren, J., and Bouchaud, J.-P. (2011). Anomalous Price Impact and the Critical Nature of Liquidity in Financial Markets. Physical Review X, 1.
- Bouchaud, J.-P., Farmer, J. D., and Lillo, F. (2009). How Markets Slowly Digest Changes in Supply and Demand. En Handbook of Financial Markets: Dynamics and Evolution, Elsevier. La revisión canónica sobre impacto y liquidez latente.
- Bouchaud, J.-P., Bonart, J., Donier, J., and Gould, M. (2018). Trades, Quotes and Prices: Financial Markets Under the Microscope. Cambridge University Press. El tratamiento en forma de libro del impacto y la liquidez latente.
- Maitrier, G., Loeper, G., Kanazawa, K., and Bouchaud, J.-P. (2025). The “Double” Square-Root Law: Evidence for the Mechanical Origin of Market Impact. arXiv:2502.16246. Datos de la Bolsa de Tokio que muestran que el impacto es mecánico, no informativo.
Por qué el arbitraje no aplana la curva de demanda:
- Shleifer, A., and Vishny, R. W. (1997). The Limits of Arbitrage. Journal of Finance, 52(1).
De la serie Al borde del caos.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.