Los límites del conocimiento
Todos los métodos de esta serie se apoyan en un número: qué tan cerca de su borde está un sistema. Nassim Taleb pasó una carrera entera argumentando que ese es justo el número en el que no podés confiar. En los sistemas de colas pesadas, los datos necesarios para fijar la cola convergen demasiado lento, y ser honesto sobre tu incertidumbre engorda la cola todavía más. Este es el contragolpe, y el lugar donde nos deja.
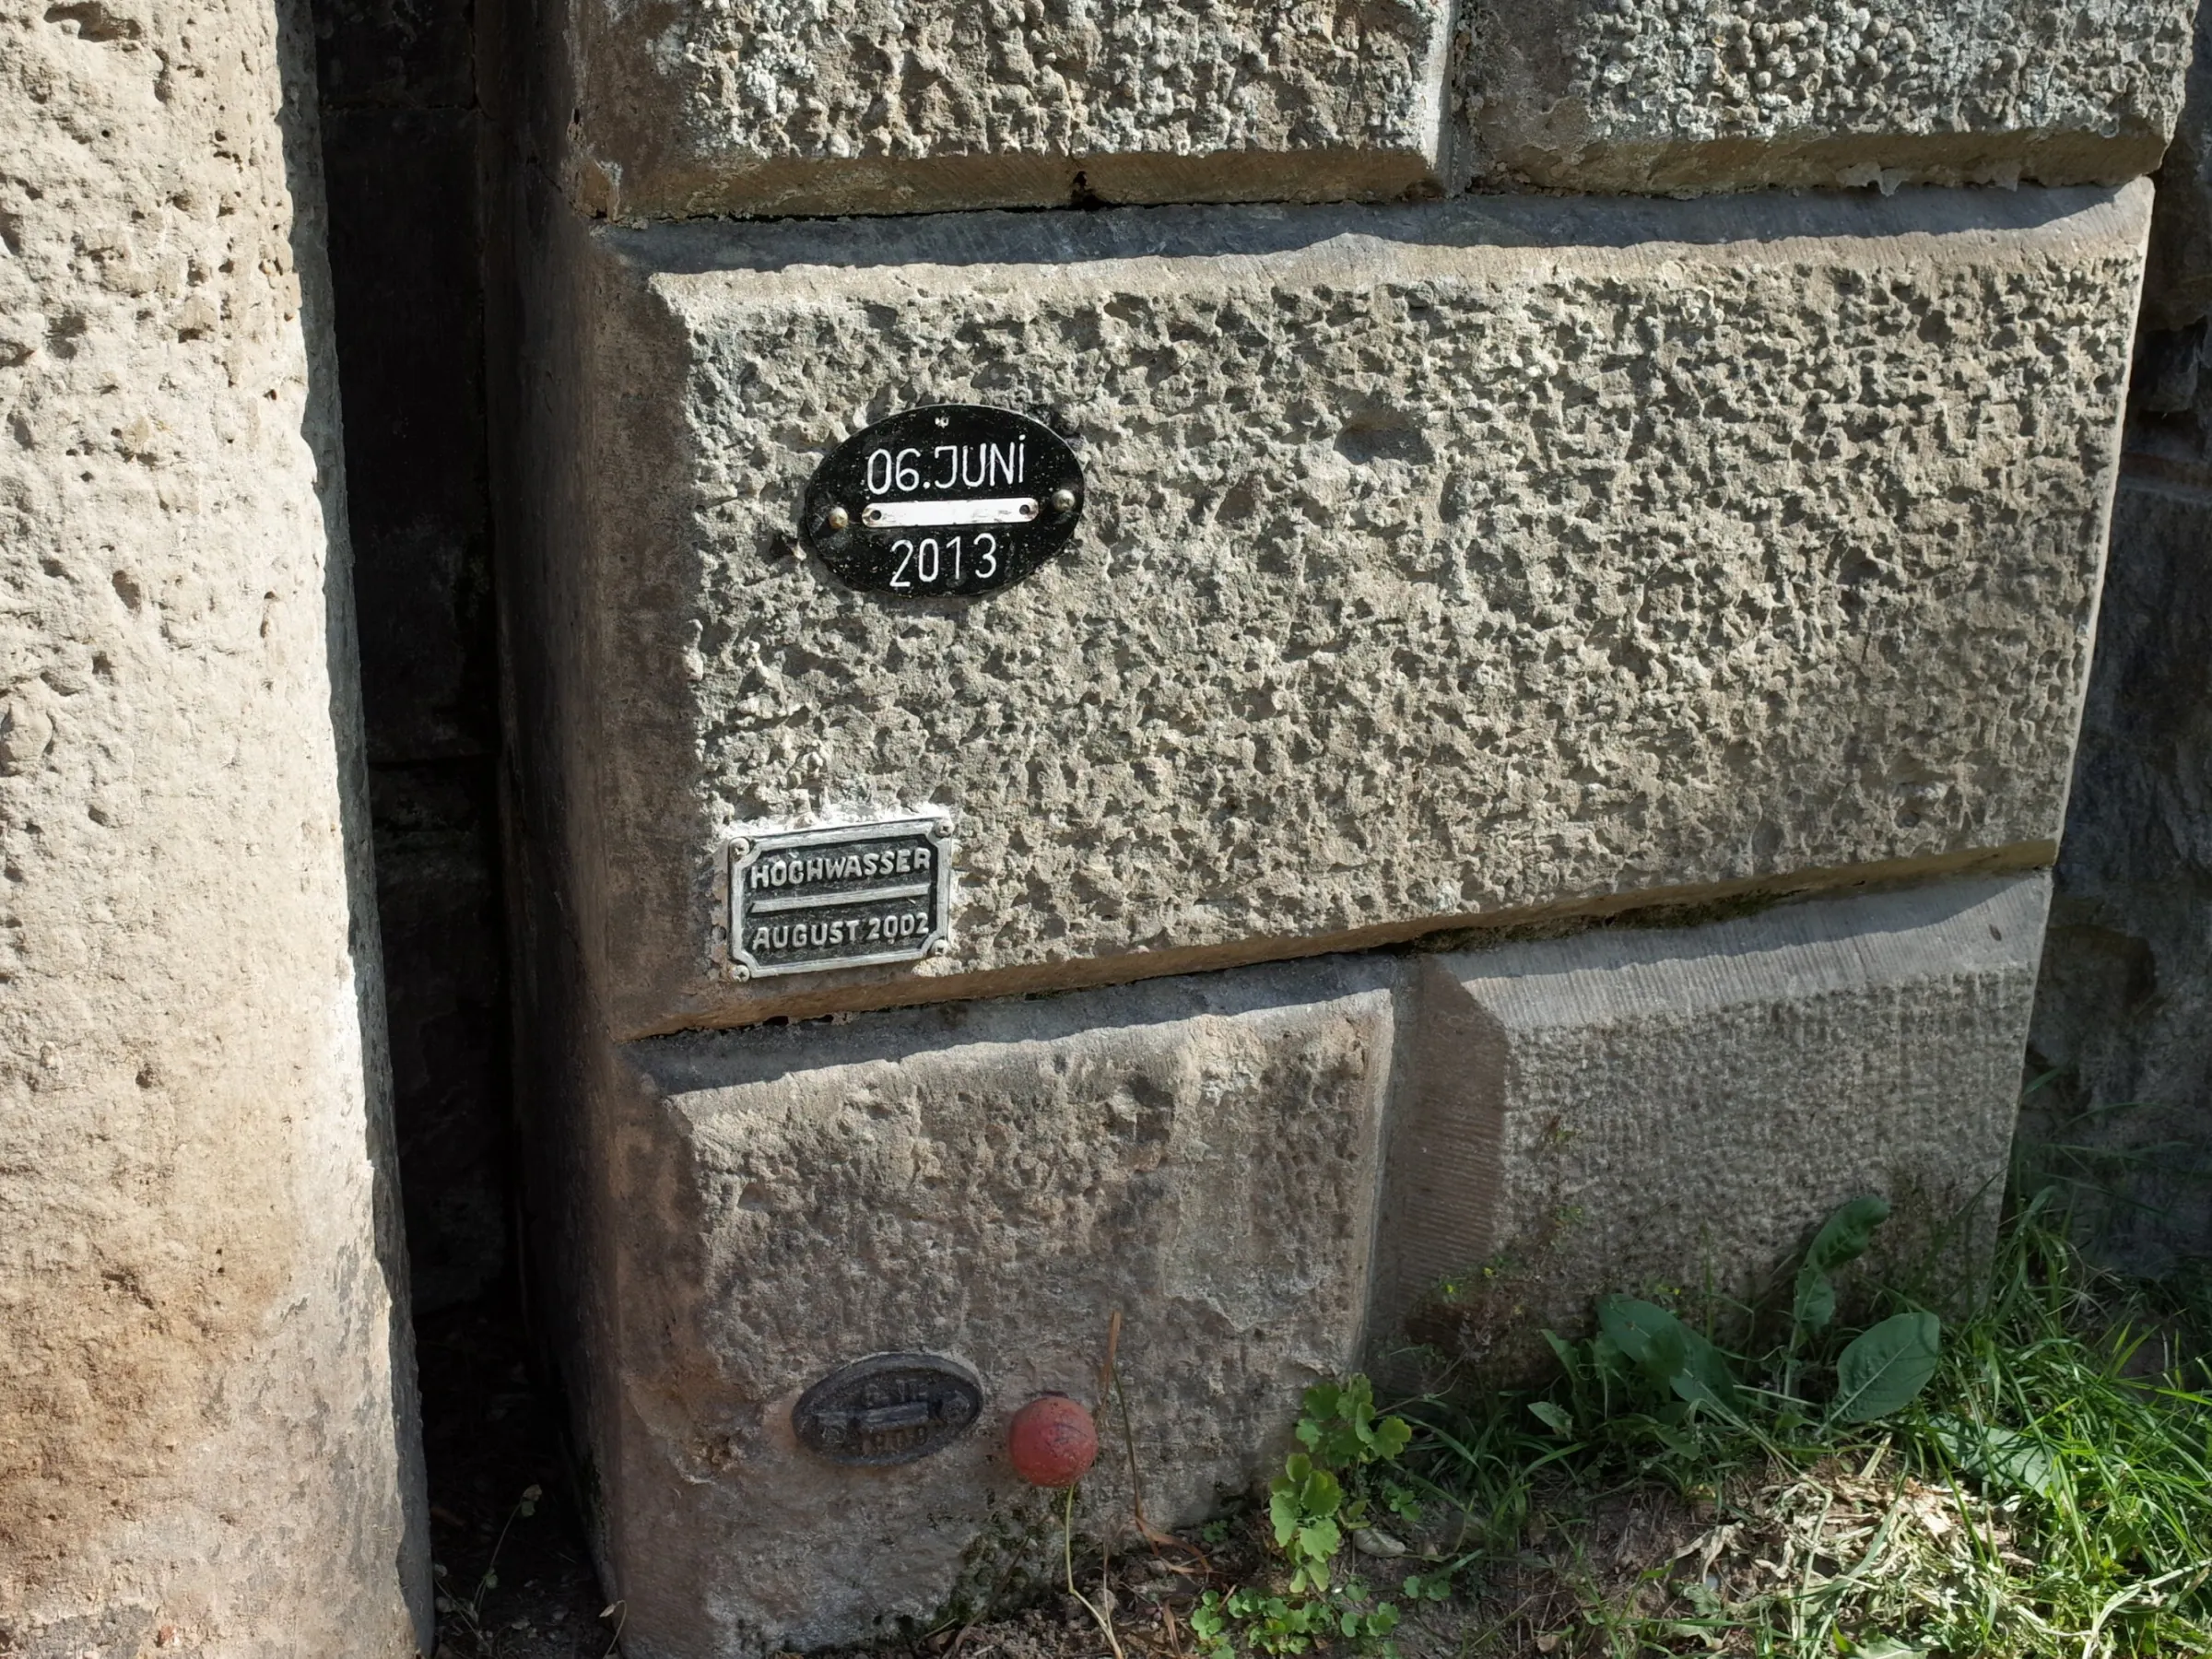
Sobre la imagen Cada placa marcó una inundación lo bastante alta como para que valiera la pena registrarla, y cada una fue superada después por otra peor. Un registro de colas pesadas funciona así: el evento más grande hasta ahora es una mala guía del más grande posible, porque los datos siempre están a una sorpresa de ser reescritos. Marcas de crecida de las inundaciones de 1909, agosto de 2002 y junio de 2013 en un edificio de Dessau-Roßlau, Alemania, 2013. Foto: M_H.DE, CC BY-SA 4.0, vía Wikimedia Commons.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
Seis ensayos después, tenemos una caja de herramientas. La razón de ramificación de Bouchaud, el tiempo crítico de Sornette, el multiplicador de flujos de Gabaix y Koijen, la desaceleración de Scheffer: instrumentos distintos, todos apuntados a la misma condición, un sistema cargado cerca de su borde. Este ensayo trata sobre la trampa que estuvo sentada en la sala todo este tiempo. Esa condición, la distancia al borde, es lo más difícil de fijar justo en el tipo de sistema donde más importa. Nassim Taleb construyó una carrera sobre esta objeción, y es el argumento más fuerte contra todo lo anterior.
#I. Donde contar deja de funcionar
Casi toda la estadística descansa en una promesa silenciosa: juntá suficientes datos y el promedio se asienta en la verdad. Tirá una moneda mil veces y la fracción de caras queda cerca de un medio. Medí a mil personas y la altura promedio apenas se mueve cuando sumás a la siguiente. Esta es la ley de los grandes números, y en un mundo de colas delgadas funciona de maravilla.
Adiviná primero: seguí sumando observaciones de colas pesadas y mirá el promedio acumulado. ¿Se asienta como el promedio de las alturas?
En un mundo de colas pesadas (fat tails) casi no funciona.
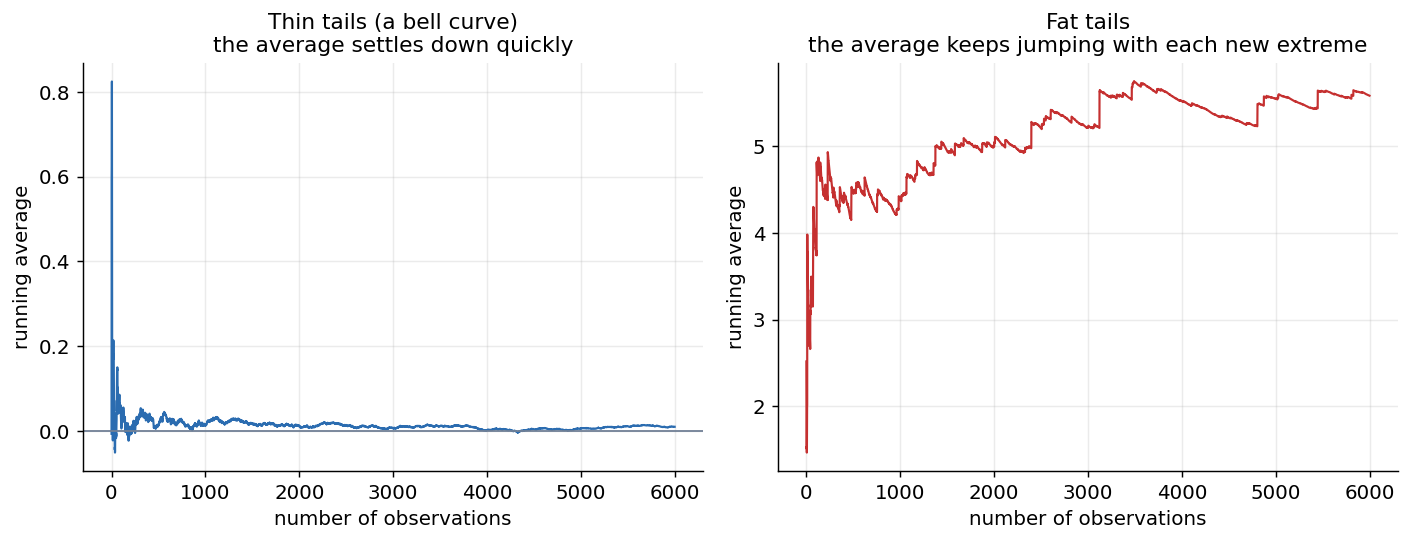
A la izquierda, con colas delgadas el promedio se asienta rápido, así que una muestra modesta te dice la verdad. A la derecha, con colas pesadas el promedio sigue saltando con cada nuevo extremo y no se asienta nunca, así que ninguna muestra que vayas a juntar lo fija.
Mirá el panel de la derecha. Cuando la cola es lo bastante pesada, el promedio acumulado casi no se asienta. Se queda plano un rato, después llega una sola observación enorme y lo tira para arriba, y en las colas más pesadas esto se repite sin fin. La muestra está dominada por su miembro más grande, y al miembro más grande lo siguen superando. Para una magnitud de colas pesadas, lo que más querés saber, el tamaño del evento grande típico, es justo lo que tus datos se niegan a revelar, porque los datos siempre están a una gran sorpresa de reescribirlo.
La palabra de Taleb para esto es preasintótica (preasymptotics). Los resultados de los libros de texto tratan sobre lo que pasa con datos infinitos. Con los datos finitos que tenés en la práctica, un mundo de colas pesadas es un lugar donde el peor evento hasta ahora nunca es una buena estimación del peor posible, donde la media puede no estar definida o, cuando existe, converger de forma penosamente lenta, y donde la próxima observación puede dominar todo lo anterior. La cola es donde vive todo el riesgo, y la cola es precisamente la región de la que nunca podés tener suficientes muestras.
#II. La honestidad lo empeora
Ahora supongamos que dejás eso de lado e insistís en que el mundo, después de todo, es de colas delgadas. Ajustás una linda campana de Gauss. Incluso así hay una trampa, y es sutil.
Nunca sabés exactamente el ancho de la campana. Lo estimás a partir de los datos, y esa estimación tiene error. Y el error tiene su propio error, porque tu método de estimación es a su vez incierto, y así sucesivamente. Taleb y Pasquale Cirillo mostraron qué pasa cuando te tomás eso en serio. La cola engorda.
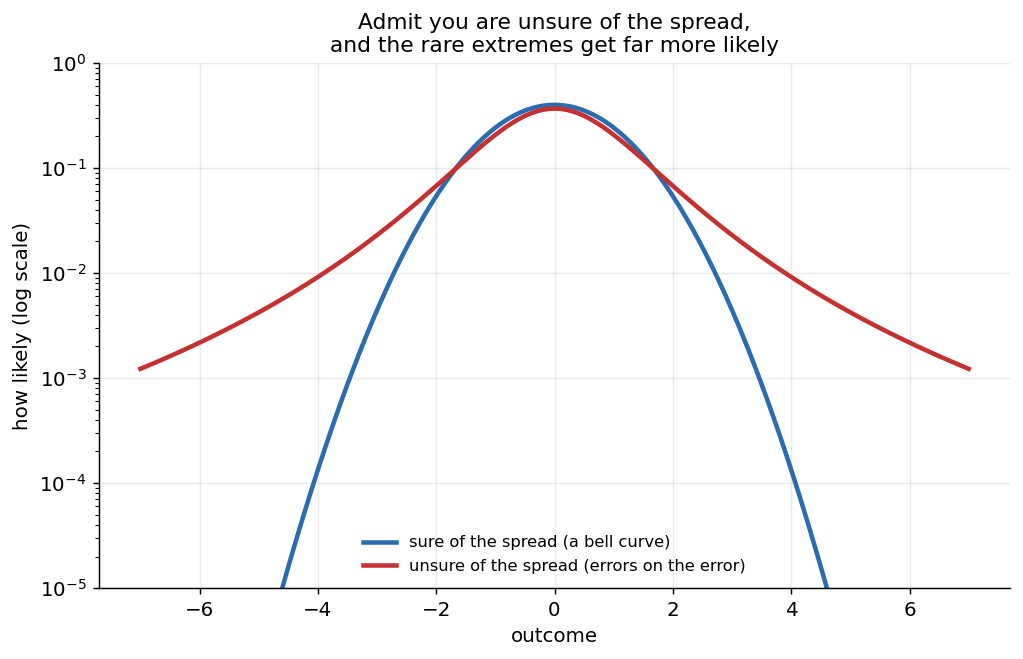
Empezá con una campana de Gauss y admití que no estás seguro de su ancho. Promediá sobre esa incertidumbre y el resultado tiene colas pesadas: los extremos raros se vuelven mucho más probables. Ser honesto sobre no conocer el parámetro convierte una cola delgada en una pesada.
El mecanismo es limpio una vez que lo ves. Parte del tiempo la dispersión verdadera es más grande que tu mejor estimación, y esos casos anchos tiran extremos mucho más seguido de lo que los casos angostos los suprimen, porque los extremos crecen más rápido de lo que se achican. Mezclá sobre tu incertidumbre y la mezcla tiene colas pesadas aunque cada ingrediente fuera una campana de Gauss. Taleb y Cirillo llaman a la consecuencia la paradoja del pronóstico (forecasting paradox): la distribución que deberías usar para predecir tiene colas más pesadas que la que ajustás al pasado, así que el futuro es estructuralmente más extremo que los datos con los que entrenaste. La certeza de colas delgadas es inalcanzable desde adentro, porque la incertidumbre honesta fabrica colas pesadas por sí sola.
#III. Lo que esto le hace a toda la serie
Poné esto al lado de los cinco ensayos anteriores y corta hondo.
El tiempo crítico de Sornette se estima ajustando una forma a una racha de precios. La razón de ramificación de Bouchaud se estima ajustando un proceso autoexcitado a las operaciones, y ya vimos a dos grupos cuidadosos discrepar sobre si sube o se mantiene estable. Las señales de alerta de Scheffer se estiman a partir de la varianza y la autocorrelación de una serie ruidosa. Cada una de ellas es una estimación de qué tan cerca de su punto crítico está un sistema, y el punto crítico es justo donde las estimaciones se vuelven inestables y hambrientas de muestras, sobre datos que ya de entrada tienen colas pesadas. Las herramientas te dicen que el sistema está cerca del borde, y estar cerca del borde es lo que hace temblorosas las propias lecturas de las herramientas. El planteo de Taleb, dicho sin vueltas, es que el número que persiguen estos métodos es el número en el que su propio contexto te prohíbe confiar.
Acá hay un rival digno, y no es Sornette. Es Paul Embrechts, el decano de la teoría de valores extremos, cuya disciplina entera es la estimación rigurosa de colas: ajustar la curva correcta a los excesos, estimar el índice de cola, extrapolar más allá de tu dato más grande de forma fundamentada. Para Embrechts, la cola es difícil pero tratable, y el pesimismo de Taleb tira a la basura una caja de herramientas que funciona. La respuesta de Taleb es que la teoría de valores extremos muda el problema en vez de resolverlo: ahora tenés que estimar el índice de cola a partir de los pocos puntos que hay en la cola, y esa estimación es a su vez inestable y depende del umbral, que es el problema de los errores sobre errores con guardapolvo de laboratorio. Esa discusión no está resuelta, y probablemente no tenga solución, porque zanjarla requeriría justamente los abundantes datos de cola cuya ausencia es todo el punto.
Arrastrá el umbral en el juguete de abajo. La estimación de Hill usa menos puntos a medida que se mete más hondo en la cola, y la misma muestra puede pasearse por mundos de riesgo muy distintos. El estimador está haciendo exactamente lo que tiene que hacer; son los datos los que se niegan a quedarse quietos.
Abrí esta simulación en Explorar →
Long-Term Capital Management es el monumento a todo esto. El fondo lo manejaban algunas de las personas más capaces del área, entre ellas Myron Scholes y Robert Merton, que acababan de compartir el Nobel de 1997 por la matemática de las opciones. Sus modelos estaban calibrados con años de datos en los que las operaciones que favorecía habían convergido de forma confiable. En 1998, después de que Rusia defaulteara su deuda, dejaron de converger todas a la vez. El fondo perdió más de la mitad de su capital en cuestión de semanas, y la Reserva Federal tuvo que organizar un rescate de 3.600 millones de dólares por parte de catorce bancos para evitar que el desarme arrastrara al sistema con él. Los modelos no eran descuidados. Estaban ajustados a un pasado que no contenía el evento que los mató, que es la trampa preasintótica con muertos encima.
#IV. Entonces, ¿qué hacés?
Podrías esperar que todo esto termine en un encogimiento de hombros: no se puede saber nada, así que no se puede hacer nada. No es así. No necesitás medir qué tan cerca está el borde para mantener la distancia, y en esa brecha vive el consejo práctico de Taleb.
Si no podés conocer la probabilidad de la cola, dejá de intentar pronosticarla y cambiá tu exposición. Tené redundancia y holgura, justo lo que el ensayo sobre la eficiencia decía que se termina optimizando hasta desaparecer. Cortá el apalancamiento y el acoplamiento estrecho, porque son lo que convierte un shock local en una cascada. Tené un seguro barato contra los movimientos que no podés descartar, y compralo cuando está barato, que es durante la calma. Preferí posiciones que pierden un poco si te equivocás y ganan mucho si llega el evento raro, y no al revés. Nada de esto requiere saber cuándo, ni qué tan cerca del borde, ni qué grano dispara el derrumbe. Solo requiere creer que el borde es real y que probablemente esté más cerca de lo que parece.
Esa es la resolución personal. Los diagnósticos de los ensayos anteriores no son bolas de cristal y no hay que operar con ellos como si lo fueran. Son detectores de régimen, y su trabajo honesto es cualitativo: avisarte cuando un mercado dejó de ser un lugar común de colas delgadas y se cargó cerca de su borde crítico. La subida acelerada de Sornette, la razón de ramificación de Bouchaud cerca de uno, la recuperación cada vez más lenta de Scheffer: todas son maneras de notar la misma condición. Y una vez que la notaste, no intentás pronosticar el crash. Te corrés de donde caería.
Blake pintó a Newton en el fondo del mar, tan absorto en el diagrama bajo su compás que nunca se da vuelta para ver la roca oscura que tiene detrás. Las figuras de esta serie, Bouchaud, Sornette, Scheffer, están haciendo un trabajo real y hermoso con el compás. Taleb es el que te toca el hombro y señala la oscuridad. Querés a los dos. Medí lo que puedas, y prepará todo para lo que no podés medir. El último ensayo lleva esa misma lección de la cartera individual al sistema financiero en sí.
#Lecturas recomendadas
La estadística de las colas pesadas:
- Taleb, N. N. (2020). Statistical Consequences of Fat Tails. STEM Academic Press.
- Embrechts, P., Klüppelberg, C., and Mikosch, T. (1997). Modelling Extremal Events for Insurance and Finance. Springer.
- Hill, B. M. (1975). A Simple General Approach to Inference About the Tail of a Distribution. Annals of Statistics, 3(5). El estimador del índice de cola detrás de la simulación de arriba.
Errores sobre errores y la paradoja del pronóstico:
- Taleb, N. N., and Cirillo, P. (2019). Branching Epistemic Uncertainty and Thickness of Tails. arXiv:1912.00277.
- Taleb, N. N., and Cirillo, P. (2025). The Regress of Uncertainty and the Forecasting Paradox. Risks, 13(12).
Cuando un modelo ajustado se encontró con su cola:
- Federal Reserve History. Near Failure of Long-Term Capital Management.
De la serie Al borde del caos.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.