La reflexividad en números
Todos coinciden en que los mercados reaccionan a sí mismos. La pregunta es cuánto. Una herramienta estadística pensada para terremotos convierte esa idea vaga en un único número: la fracción de la actividad del mercado que es el mercado reaccionando a sus propios movimientos y no a noticias de afuera. El número resulta estar cerca del nivel en el que una reacción en cadena se desbocaría.
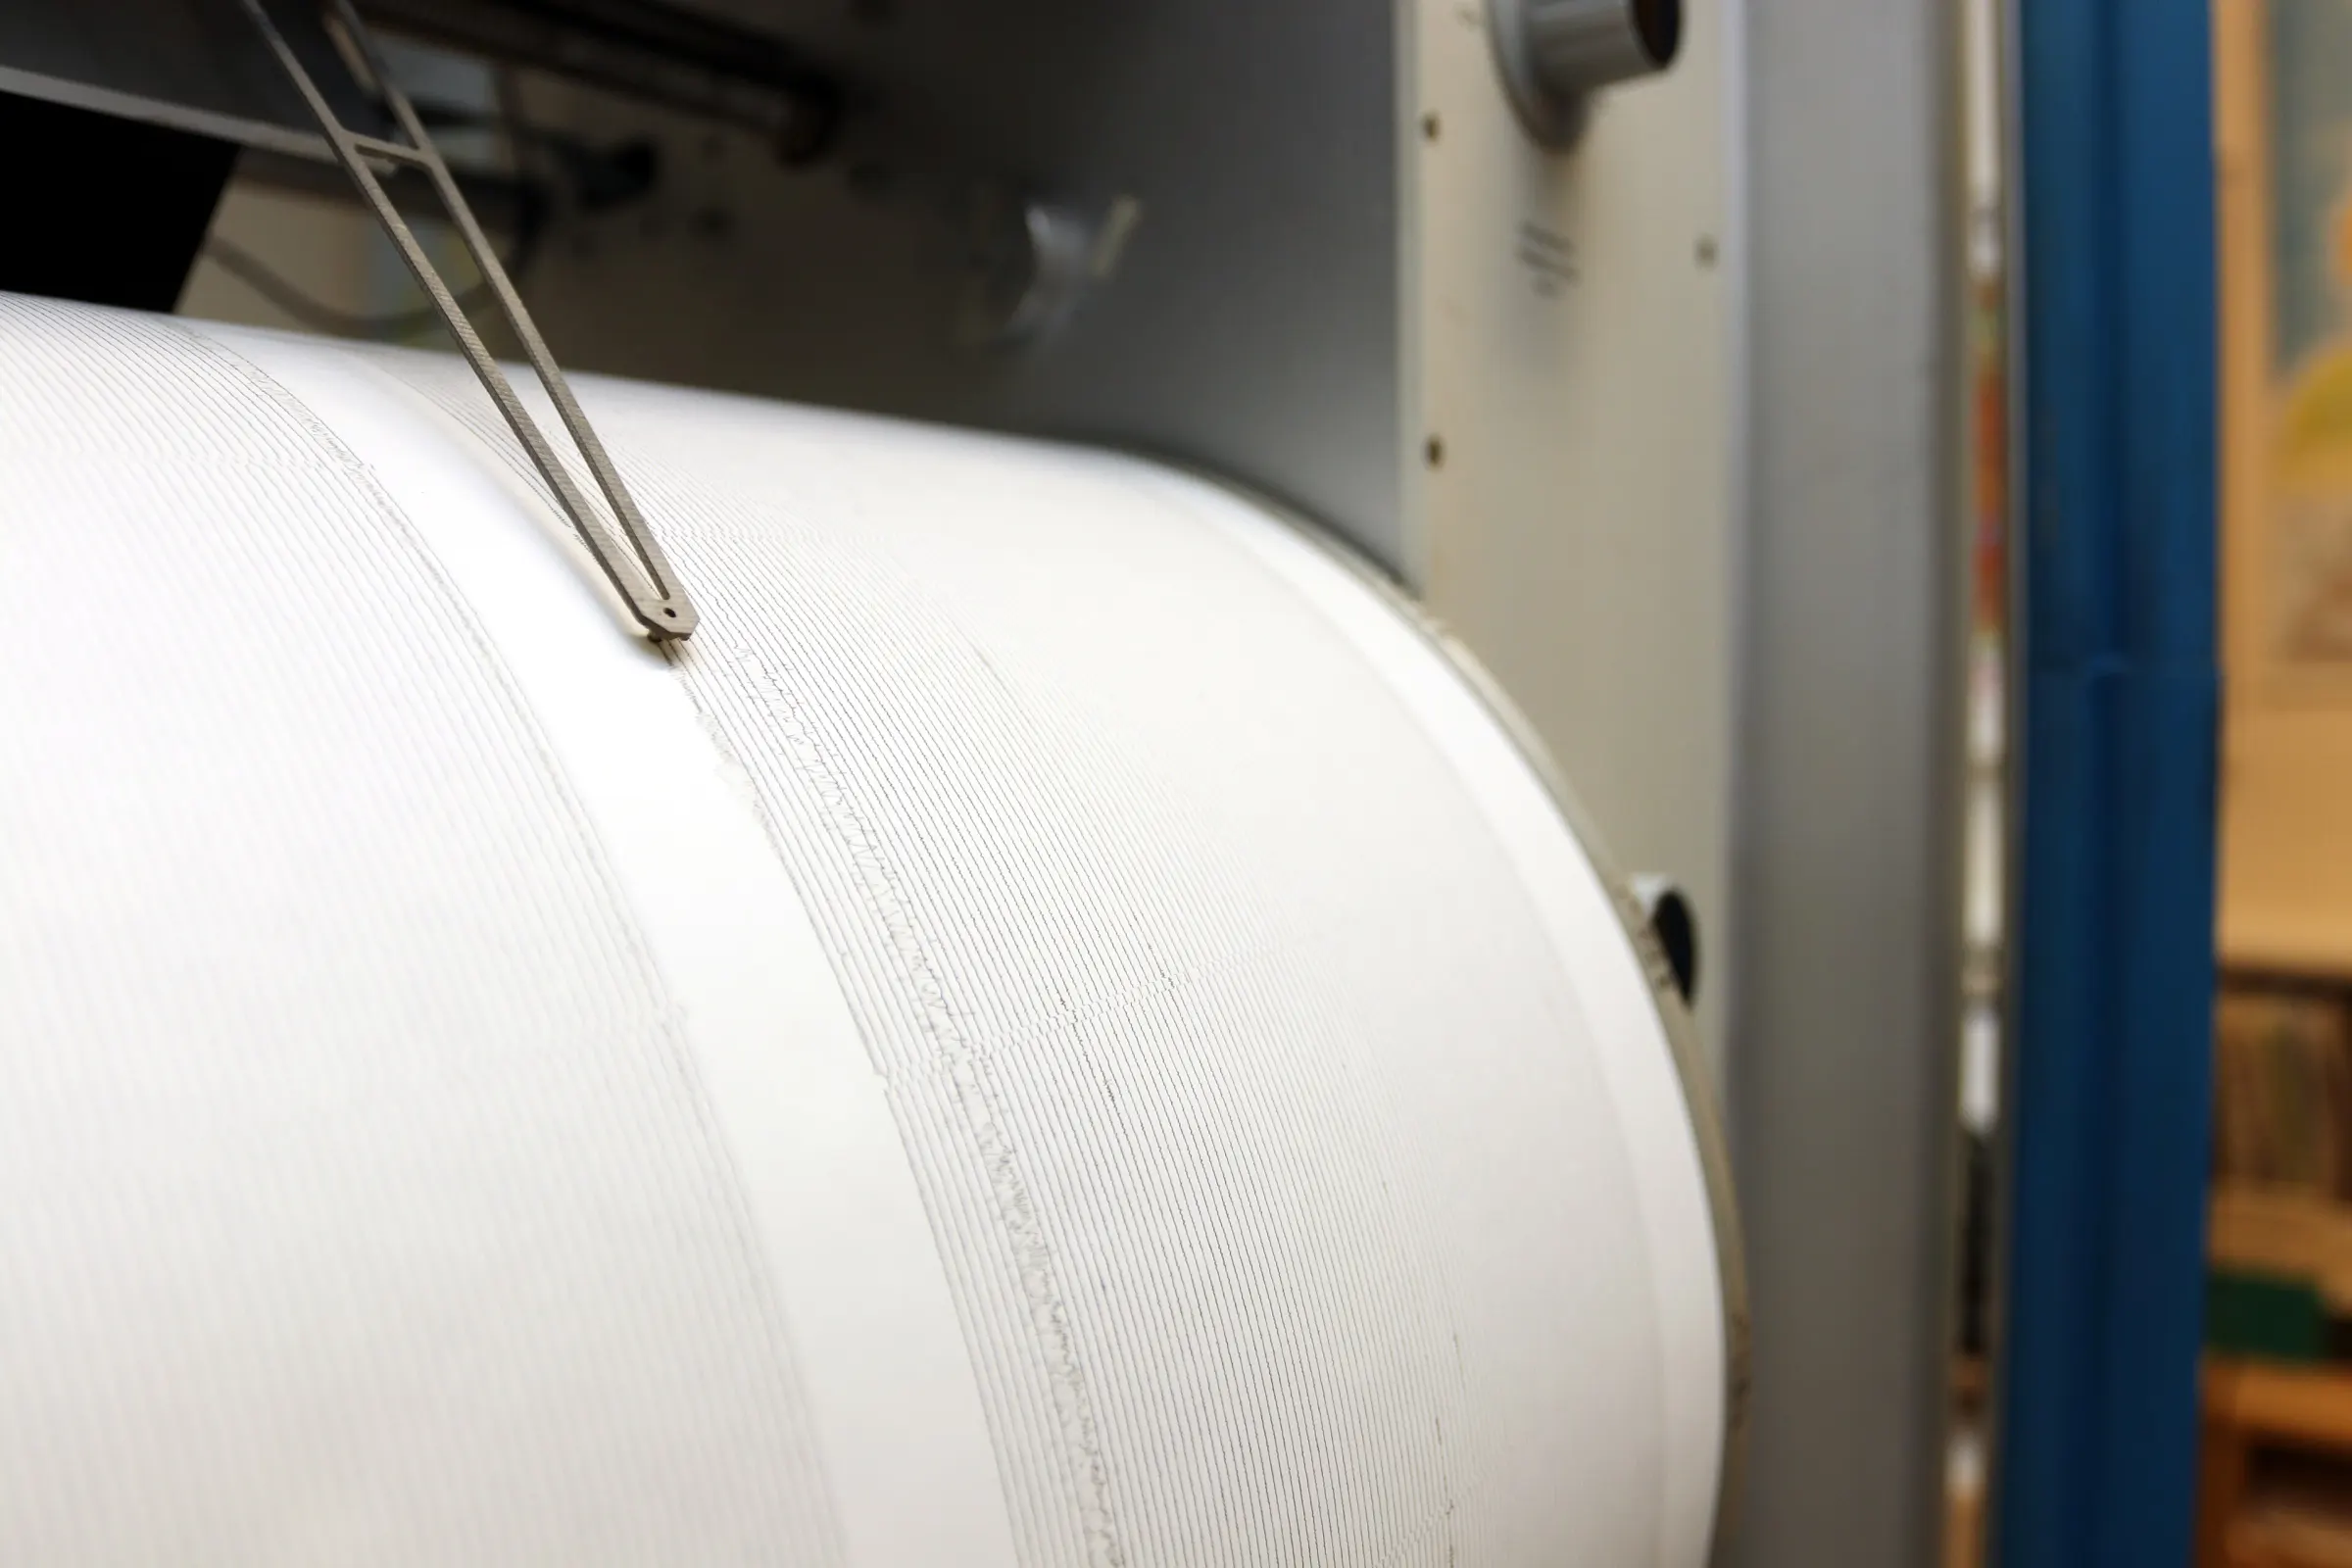
Sobre la imagen La estadística que este ensayo aplica a los mercados se inventó para registros como este, donde cada terremoto sube las chances de réplicas. Si leés una serie de precios de la misma manera, podés contar cuánto de la actividad es el mercado sacudiéndose en respuesta a sus propios movimientos anteriores. Un sismograma sobre el tambor de registro de un sismómetro histórico, Instituto de Geofísica de la Academia de Ciencias de la República Checa, Praga, 2018. Foto: Petr Brož, CC BY-SA 4.0, vía Wikimedia Commons.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
Ya van tres ensayos y la misma idea sigue apareciendo con distintas palabras: los mercados reaccionan a sí mismos. Los precios se mueven porque los precios se movieron, y los grandes movimientos llegan sin una causa externa. George Soros armó toda una filosofía de inversión sobre esto y le puso nombre: reflexividad. Los mercados, decía, actúan sobre su propio reflejo, y ese reflejo vuelve a meterse en el mundo.
Es una buena historia, y el problema de una buena historia es que lo explica todo y no predice nada hasta que alguien la convierte en un número. Este ensayo trata de ese número: cuánto de lo que hace un mercado es el mercado contestándose a sí mismo, y cuánto es respuesta a noticias reales de afuera. Eso se puede medir de verdad, y la herramienta viene de un lugar inesperado, el estudio de los terremotos.
#I. Réplicas
Después de un gran terremoto vienen las réplicas. El primer sismo cambia la tensión en la roca de alrededor, lo que hace más probables otros sismos, que a su vez vuelven a cambiar la tensión. Un evento engendra otros. Los sismólogos necesitaban una forma de describir eventos que disparan su propia descendencia, y en 1971 un estadístico llamado Alan Hawkes escribió la matemática.
La idea es lo bastante simple como para decirla en una oración. Normalmente los eventos llegan a una tasa de fondo estable. En un proceso de Hawkes, cada evento que ocurre sube temporalmente la probabilidad del siguiente, y ese empujón se desvanece con el tiempo. Cada llegada es una pequeña chispa que hace por un rato más probables otras chispas. Los sismos tienen réplicas. Los mails disparan respuestas que disparan más mails. Y las operaciones, resulta, disparan operaciones.
Compará cómo se ve eso con eventos que de verdad no se hablan entre sí.
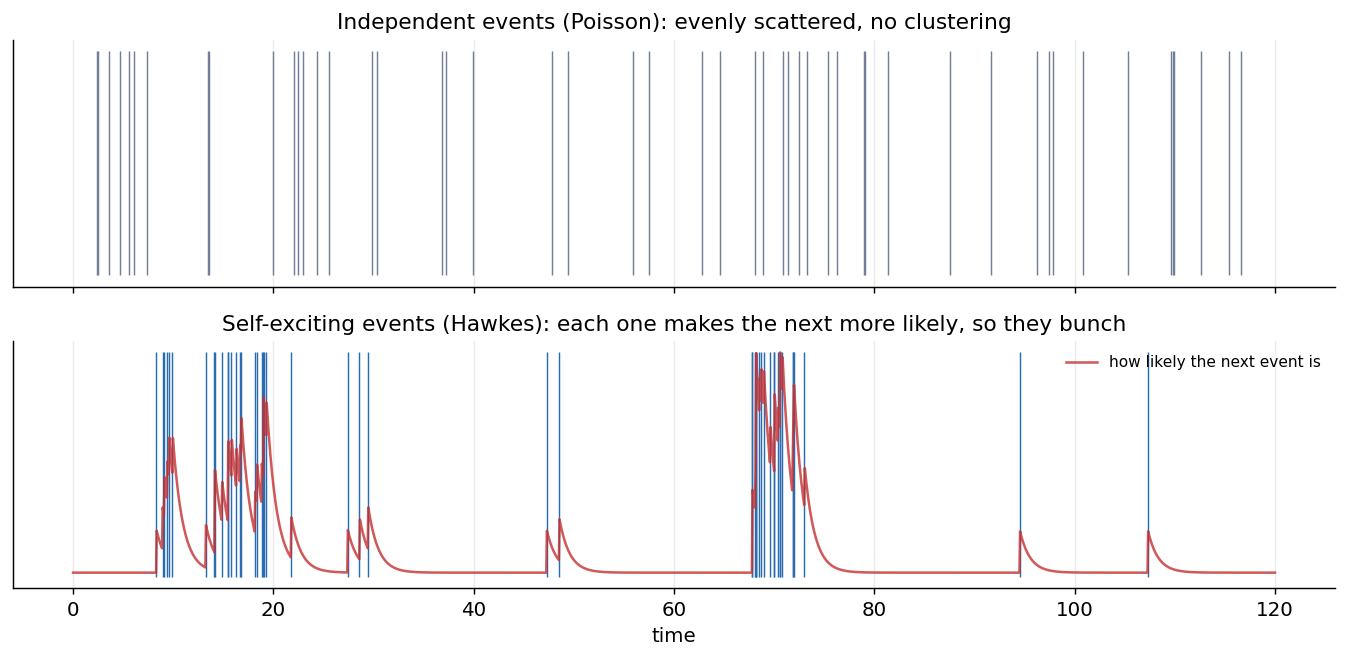
Arriba, eventos independientes: repartidos de forma pareja, sin memoria. Abajo, eventos autoexcitados: cada uno sube la probabilidad del siguiente, así que llegan en ráfagas. La línea roja es esa probabilidad que sube y baja. Los mercados se parecen al panel de abajo, no al de arriba.
El panel de abajo es como se ve la actividad real de un mercado, y en las mesas de operaciones tiene un nombre conocido: agrupamiento de la volatilidad (volatility clustering). La calma trae calma y la turbulencia trae turbulencia, no porque las noticias lleguen en grupos sino porque cada movimiento provoca el siguiente. Ese agrupamiento es la huella visible de un mercado que se excita a sí mismo.
Corré vos mismo la versión ramificada. Primero llega una chispa de afuera; cada evento que dispara puede disparar otros. Llevá la razón de ramificación (branching ratio) hacia uno y mirá cómo se estiran las familias.
Abrí esta simulación en Explorar →
#II. El único número
Los procesos de Hawkes traen un único número que mide exactamente lo que Soros señalaba a grandes rasgos. Se llama razón de ramificación, se escribe $n$, y responde una sola pregunta: en promedio, ¿cuántos eventos más dispara directamente cada evento?
Si $n$ es chico, una chispa se apaga. Un evento dispara una fracción de evento, que dispara una fracción más chica, y la cadena muere casi enseguida. Si $n$ está cerca de uno, una chispa casi se sostiene sola: cada evento dispara a su vez casi un evento completo, la cadena se alarga, y el sistema queda colgado al borde de desbocarse. Con $n$ igual a uno, un solo evento desata una cadena que, en promedio, no termina nunca.
Adiviná primero: con $n = 0.9$, ¿cuántos eventos termina causando una chispa de afuera, contando toda la familia de descendientes?
Hay una fórmula limpia para el tamaño de la cadena que desata un disparador, contando todos sus descendientes: el tamaño promedio de la familia es $1/(1-n)$. Cuanto más se acerca $n$ a uno, más violentamente explota eso.
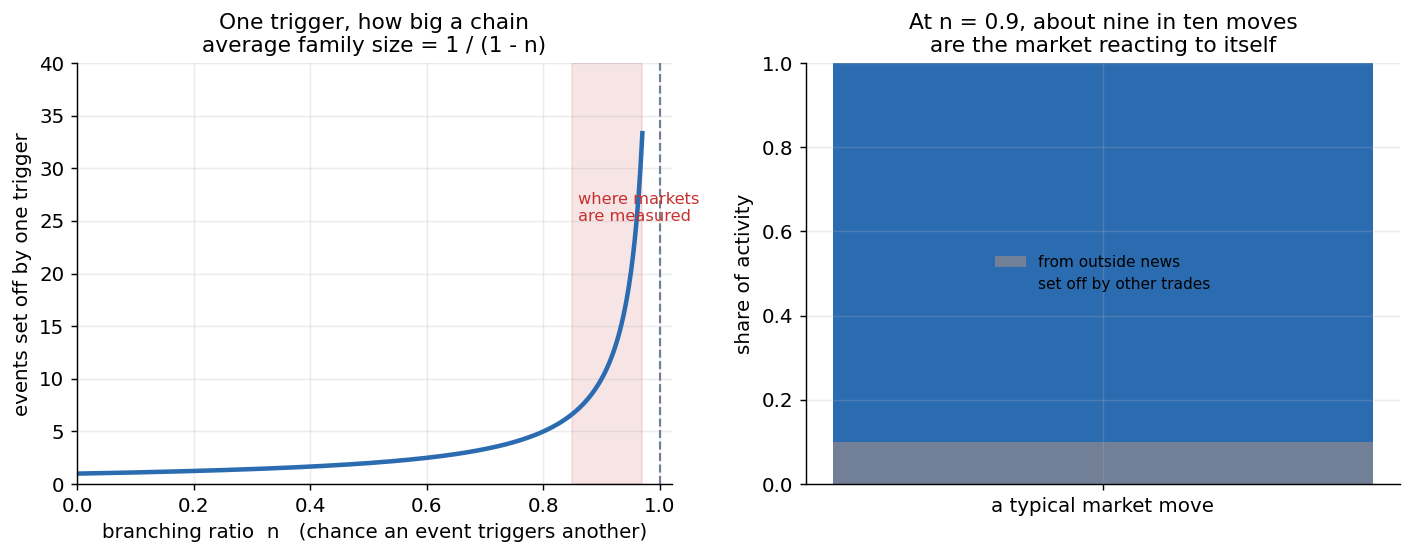
A la izquierda, la cadena total de un disparador, 1/(1-n), explotando a medida que n se acerca a uno. A la derecha, lo que implican las mediciones: con una razón de ramificación de alrededor de nueve décimos, la mayor parte de lo que hace un mercado es el mercado reaccionando a sí mismo.
Así que la idea vaga se convirtió en una perilla. Girá $n$ de cero a uno y llevás un mercado de “responde sobre todo al mundo de afuera” a “habla sobre todo consigo mismo, a una chispa de desbocarse”.
#III. Qué marca la perilla
Dos grupos la midieron, los dos ajustando procesos de Hawkes a datos de futuros de alta frecuencia, y la respuesta es la parte interesante.
Vladimir Filimonov y Didier Sornette, trabajando con futuros E-mini S&P 500, encontraron una razón de ramificación alta y en aumento con el tiempo, con la proporción de actividad impulsada por noticias genuinas de afuera cayendo de aproximadamente un tercio a fines de los noventa a bastante menos que eso a fines de los 2000. Su lectura: los mercados se volvieron cada vez más reflexivos a medida que se automatizaba la operatoria, y la endogeneidad creciente es una señal de alerta, un sistema que se va corriendo hacia el punto de desborde.
Stephen Hardiman, Nicolas Bercot y Jean-Philippe Bouchaud volvieron a analizar el mismo tipo de datos y discutieron la tendencia, aunque coincidieron en el nivel. Su estimación puso la razón de ramificación todavía más cerca de uno, alrededor de 0,9 y por encima, y más o menos estable entre 1998 y 2011 en vez de en aumento. Su lectura: los mercados no se están corriendo hacia la criticidad, estuvieron todo el tiempo sentados justo al lado.
Fijate que los dos grupos discrepan sobre la tendencia y coinciden en lo principal. Esté subiendo o estable, el número es alto. Algo así como nueve de cada diez de los eventos que mueven un mercado son el mercado respondiendo a su propia actividad, no a noticias del mundo. Lo de afuera, la información real sobre empresas y economías que los precios supuestamente siguen, explica una porción chica. El resto es el eco.
#IV. Por qué importa esto
Esta es la medición que está debajo de todo lo que afirmaron los ensayos anteriores. Cuando el primer ensayo dijo que los mercados están cerca de un punto crítico, esta es la evidencia: una razón de ramificación pegada a uno es como se ve la autoexcitación casi crítica en los datos de operaciones. Cuando el segundo dijo que los mercados son pilas de arena que se autoorganizan hasta el borde, esta es la pendiente, medida. Cuando el tercero describió las burbujas como retroalimentación desbocada, esta es la retroalimentación, cuantificada.
También explica los eventos de mercado más raros de todos, los flash crashes, donde los precios se desploman y se recuperan en minutos sin ninguna noticia que valga la pena mencionar. El 6 de mayo de 2010 es el caso más limpio. Según el informe conjunto de la SEC y la CFTC, un solo fondo empezó a vender 75.000 contratos de futuros E-mini S&P 500, unos 4.100 millones de dólares, a través de un algoritmo instruido para acompañar el 9 por ciento del volumen operado y para ignorar el precio y el tiempo. En un mercado preparado para amplificar, cada ejecución disparó la siguiente, el Dow cayó unos 998 puntos, cerca del 9 por ciento, en minutos, y después recuperó la mayor parte en la media hora siguiente. No llegó ninguna noticia que justificara nada de eso. Es una avalancha en un mercado cargado hasta el borde, el cuadro de Hawkes desarrollándose en tiempo real: un programa de venta común y corriente cuyos descendientes se desbocaron.
#V. La trampa
Tené cuidado con cuánto te apoyás en el número exacto, porque el desacuerdo entre los dos grupos no es ruido. Viene de decisiones de modelado: cómo suponés que el disparo se desvanece con el tiempo, qué ventana ajustás, cómo tratás las escalas de tiempo más rápidas. Cambiá eso y la razón de ramificación se mueve, y por eso un grupo cuidadoso lee una tendencia en aumento y otro lee una línea plana a partir del mismo tipo de datos.
Eso debería volverte desconfiado de una manera específica. La razón de ramificación nos dice que el mercado está cerca de un punto crítico, y “cerca de un punto crítico” es justamente donde toda estimación se vuelve inestable y necesita muchísimos datos. La herramienta dice que el sistema está cerca del borde, y estar cerca del borde es lo que hace inestable la propia lectura de la herramienta. Medimos que el mercado es reflexivo, y la medición hereda la fragilidad de lo que midió.
Esa tensión va derecho al resto de la serie. El próximo ensayo pregunta con cuánta fuerza los flujos mueven los precios una vez que arranca la reacción en cadena. Después preguntamos qué te pueden decir los períodos tranquilos antes de una cascada, y al final apretamos con la pregunta más difícil de todas: si el número que más querés, qué tan cerca está el mercado de su borde, es el número en el que menos podés confiar, ¿qué queda por hacer?
#Lecturas recomendadas
De dónde viene la idea:
- Soros, G. (2013). Fallibility, Reflexivity, and the Human Uncertainty Principle. Journal of Economic Methodology, 20(4).
El modelo autoexcitado y su uso en mercados:
- Hawkes, A. G. (1971). Spectra of Some Self-Exciting and Mutually Exciting Point Processes. Biometrika, 58(1).
- Bacry, E., Mastromatteo, I., and Muzy, J.-F. (2015). Hawkes Processes in Finance. Market Microstructure and Liquidity, 1(1).
Cómo medir qué tan reflexivos son los mercados:
- Filimonov, V., and Sornette, D. (2012). Quantifying Reflexivity in Financial Markets: Toward a Prediction of Flash Crashes. Physical Review E, 85.
- Hardiman, S. J., Bercot, N., and Bouchaud, J.-P. (2013). Critical Reflexivity in Financial Markets: a Hawkes Process Analysis. European Physical Journal B, 86.
El Flash Crash de 2010:
- U.S. SEC and CFTC (2010). Findings Regarding the Market Events of May 6, 2010.
- Kirilenko, A., Kyle, A. S., Samadi, M., and Tuzun, T. (2017). The Flash Crash: High-Frequency Trading in an Electronic Market. Journal of Finance, 72(3). La anatomía académica de la cascada.
De la serie Al borde del caos.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.