Crashes sin causa: los mercados como transiciones de fase
Los grandes movimientos del mercado muchas veces aparecen sin ninguna noticia que los explique. Un modelo de imanes de hace cien años muestra por qué. Cuando la gente se copia con suficiente fuerza, un mercado puede sostener dos ánimos a la vez, y el empujón más chico lo hace pasar de uno al otro. Armamos el modelo desde cero, con imágenes, y después lo aplicamos a los mercados.
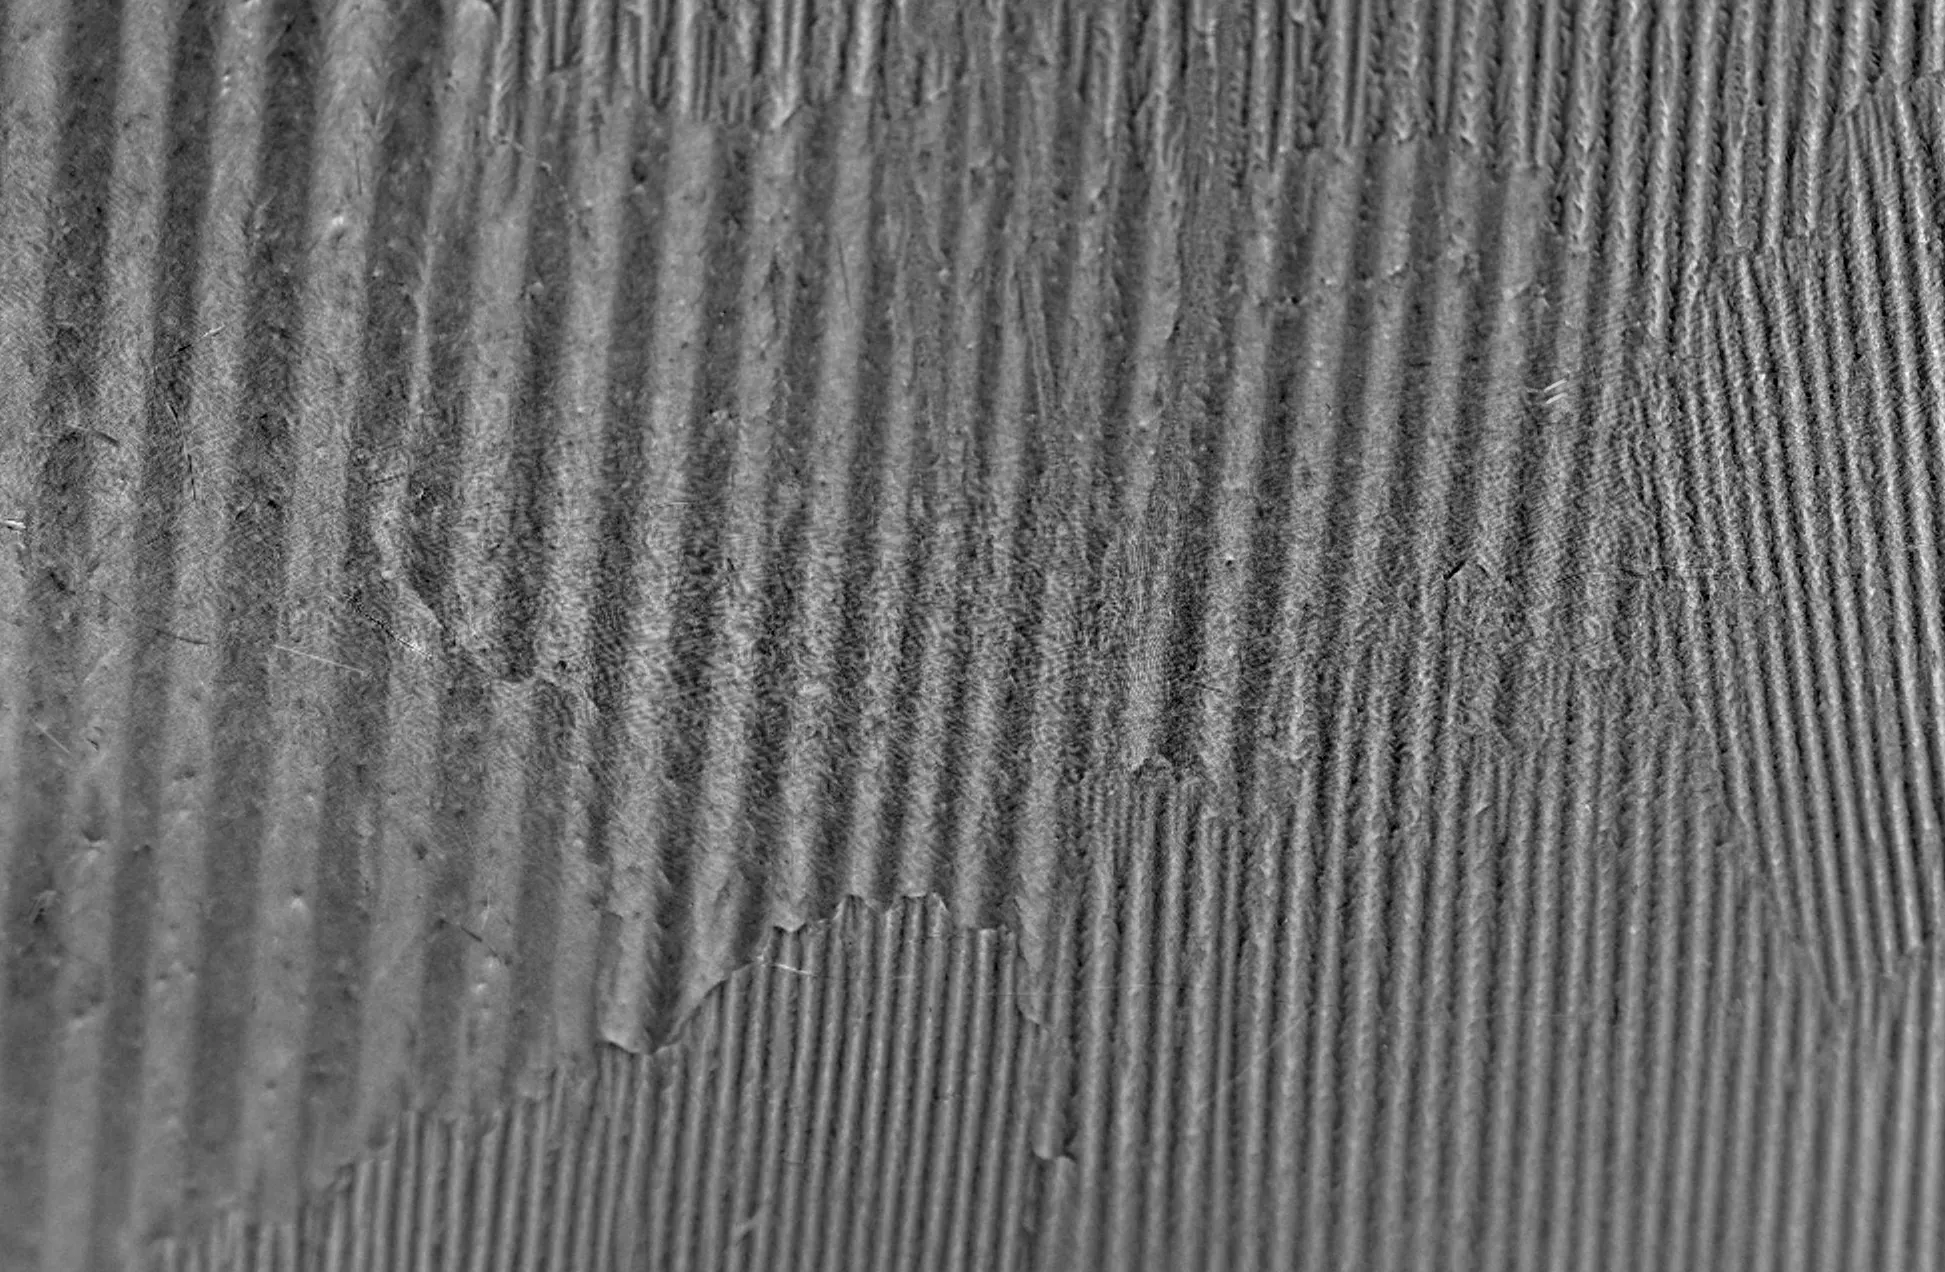
Sobre la imagen Cada franja es una región donde miles de millones de imanes atómicos se alinearon con sus vecinos, el patrón que el modelo de Ising se construyó para explicar. La dirección sale de vecinos que copian a sus vecinos, y los bordes entre dominios son los lugares donde un empujón chico puede dar vuelta una región entera. Dominios magnéticos en acero eléctrico de grano orientado, 2012. Foto: Matesy, CC BY-SA 3.0, vía Wikimedia Commons.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
El 19 de octubre de 1987, el S&P 500 perdió más del 20 por ciento.
El tamaño de la caída fue solo una parte de lo raro. La explicación de siempre nunca llegó. Ningún banco quebró esa mañana. No empezó ninguna guerra. Ningún reporte de ganancias, decisión de tasas o anuncio político se acercó a explicar un movimiento de ese tamaño en un solo día. La gente buscó la causa porque se supone que los mercados necesitan causas. El Lunes Negro, en general, se negó a dar una.
Bouchaud y sus colaboradores encontraron después el mismo problema a menor escala. Si mirás los saltos grandes en acciones individuales, muchas veces falta el titular que les corresponda. El movimiento es real; la noticia es demasiado chica, o no existe.
Eso deja abierta una posibilidad incómoda: a veces los precios se mueven porque el mercado ya empezó a moverse.
El modelo que hace que esto parezca menos misterioso no se construyó para las finanzas. Se construyó para los imanes. Antes de convertirlo en un mercado, primero tenemos que armar el imán.
#I. Una grilla de gente que copia a sus vecinos
Imaginate un tablero de ajedrez gigante. En cada casilla hay una persona. Cada persona tiene una opinión simple, sí o no, y la podés pensar como un color: rojo para sí, azul para no. Ese es todo el elenco. El tablero es el famoso modelo de Ising, inventado en la década de 1920 para estudiar imanes, donde cada casilla era un átomo y la opinión era hacia dónde apuntaba el átomo.
Sobre cada persona actúan dos fuerzas.
La primera es la imitación. Cada uno mira a sus cuatro vecinos, arriba, abajo, izquierda, derecha, y siente un tirón para coincidir con ellos. Si la gente que te rodea es roja, te inclinás hacia el rojo. Es presión de grupo, y nada más.
La segunda es el ruido. La gente no es un robot. Cada tanto alguien cambia de opinión por sus propias razones, ignorando por completo a los vecinos. Juntamos toda esa independencia testaruda en un solo número y lo llamamos temperatura. Caliente quiere decir muchos cambios al azar. Frío quiere decir que la gente mayormente hace lo que hacen sus vecinos.
Estas dos fuerzas tiran en direcciones opuestas. La imitación arrastra a cada persona hacia sus vecinos; la temperatura los dispersa de vuelta hacia actuar por su cuenta. Ninguno de los dos números decide nada por sí solo, lo que decide es el equilibrio entre ellos, y subir la imitación tiene el mismo efecto que bajar la temperatura. Así que el tablero en realidad tiene una sola perilla: qué tan fuerte es la imitación al lado de la temperatura. Girá esa perilla y mirá qué hace el tablero entero. Puede hacer tres cosas, y la imagen de abajo muestra las tres.
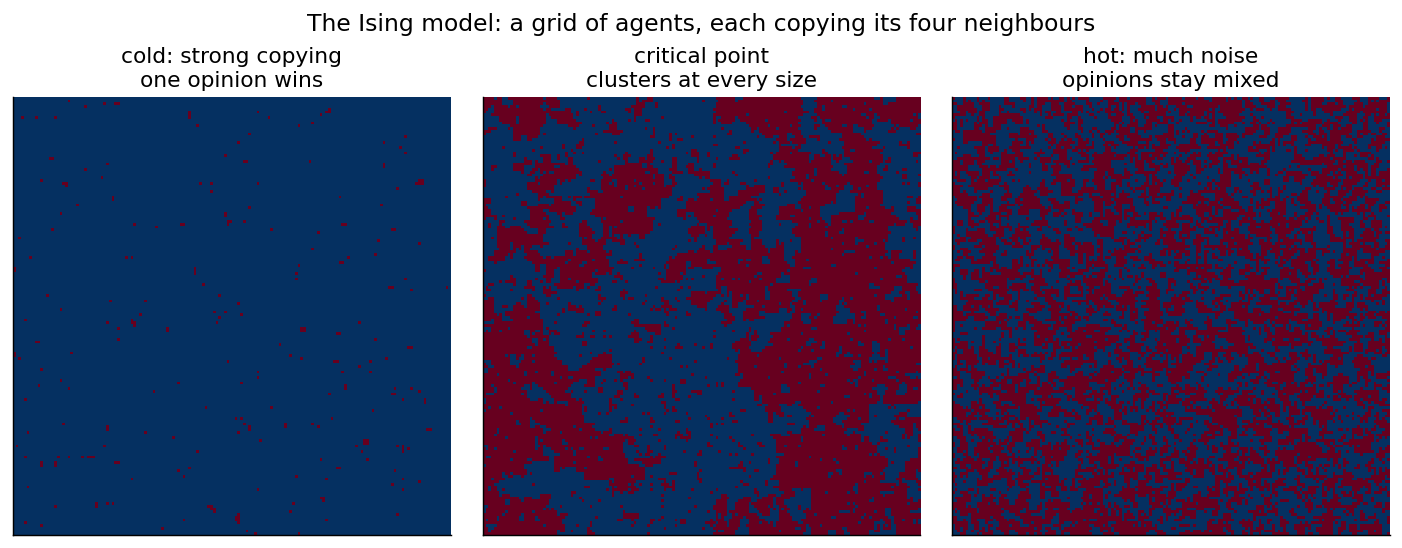
El mismo tablero de gente que copia a sus vecinos en tres configuraciones. Frío a la izquierda, el punto crítico en el medio, caliente a la derecha.
Tablero frío, a la izquierda. Gana la imitación. Casi todos están de acuerdo. Un color inunda todo el tablero, con apenas unos pocos resistentes solitarios. La multitud quedó trabada en una sola opinión, y para eso no hizo falta ningún líder ni ningún anuncio. La imitación local lo hizo sola.
Tablero caliente, a la derecha. Gana el ruido. Todos cambian tanto que no se puede formar ningún acuerdo. El tablero es una estática fina de rojo y azul, como la nieve de un televisor. Preguntá “¿qué piensa la multitud?” y la respuesta honesta es nada en particular.
El tablero del medio. Este es el interesante, y está en una posición exacta de la perilla que los físicos llaman punto crítico. Acá la imitación y el ruido están perfectamente equilibrados, y no aparece ni la inundación ni la estática. En cambio aparecen manchas de acuerdo de todos los tamaños. Parches chicos, parches medianos y unos pocos enormes, todos a la vez. Es la configuración en la que el tablero está más vivo y más nervioso, y es donde pasa todo lo interesante.
Mejor todavía, corré el tablero vos mismo. Bajá la temperatura hacia una multitud fría que se pone de acuerdo, subila hasta la estática caliente, y mantenela cerca del borde crítico para ver cómo se forman y se rompen manchas de todos los tamaños. Empujá un poco las noticias y la multitud entera se inclina hacia un lado.
Abrí esta simulación en Explorar →
#II. Por qué la configuración del medio es especial
Olvidate de los imanes por un segundo y pensá en el agua. La enfriás y durante mucho tiempo no pasa nada dramático. Después, alrededor de cero grados, hace algo violento y repentino: se convierte en hielo. Un cambio minúsculo de temperatura puede llevar la sustancia a un estado completamente distinto. Ese tipo de cambio de régimen se llama transición de fase (phase transition). Congelarse es del tipo abrupto, donde la sustancia salta limpiamente de un estado al otro. El punto crítico es el caso más raro, el del filo de navaja, donde el sistema queda suspendido exactamente entre dos estados en vez de saltar de uno a otro.
El tablero de Ising tiene el mismo tipo de momento. Girá la perilla despacio a través del punto crítico y el tablero deja de comportarse como una dispersión ruidosa de opiniones independientes y empieza a comportarse como un solo objeto colectivo. En el modelo ideal infinito, el ánimo compartido se enciende de forma continua; en un tablero real y finito, el cambio visible puede parecer abrupto porque el tablero entero tiene que elegir un lado. La imagen del medio de arriba es el tablero atrapado en el borde donde esa elección es más inestable.
Justo en ese borde se vuelven ciertas dos cosas raras, y las dos van a importar cuando lleguemos a los mercados.
Primero, un empujón minúsculo puede mover a toda la multitud. Lejos del punto crítico, empujar a una persona casi no importa, porque sus vecinos la sostienen en su lugar. En el borde, el tablero está tan finamente equilibrado que un cambio puede dar vuelta a un vecino, después a otro, y el cambio cruza todo el tablero a toda velocidad. Causa chica, efecto enorme.
Segundo, las grandes oscilaciones no necesitan un gran disparador. Esas manchas grandes de la imagen del medio se forman y se rompen solas, solamente por gente que se copia entre sí. Nada de afuera las ordenó. El tablero genera sus propios movimientos grandes.
Esos dos hechos son toda la razón por la que esto importa para la plata.
Para los lectores a los que les gusta una ecuación, el modelo entero entra en una línea. Sea $m$ el ánimo general de la multitud, que va de $-1$ (todos azules) pasando por $0$ (mitad y mitad) hasta $+1$ (todos rojos). Sea $J$ qué tan fuerte copia la gente a sus vecinos, $h$ un empujón externo hacia un color, y $T$ la temperatura, la cantidad de cambios independientes al azar, con $\beta = 1/T$.
Ahora seguí a una persona. El tirón que siente es la intensidad de la imitación por el ánimo actual de la multitud, más el empujón externo: $Jm + h$. Esa persona convierte ese tirón en su propia inclinación a través de una curva en forma de S llamada $\tanh$, que tiene un solo trabajo: toma cualquier tirón, por grande que sea, y lo aplasta en una respuesta entre $-1$ y $+1$. Nadie puede inclinarse más que del todo. Promediá esa respuesta sobre todos y obtenés el ánimo que produce la multitud.
Acá está la vuelta de tuerca. El ánimo al que la gente reacciona es el mismo ánimo que crea. Entonces los únicos estados que pueden durar son los que se alimentan a sí mismos:
$$ m = \tanh!\big(\beta (J m + h)\big). $$
Esto no se resuelve enchufando números, porque $m$ está de los dos lados. Lo que buscás es un ánimo que, pasado de nuevo por la imitación de todos, se devuelva a sí mismo. Los físicos le dicen punto fijo.
Cuántos puntos fijos existen es toda la historia, y depende de una sola combinación, $\beta J$, que es simplemente la intensidad de la imitación dividida por la temperatura, el mismo equilibrio de antes. Cuando la imitación es débil al lado del ruido ($\beta J < 1$) hay un único punto fijo, y sigue a las noticias $h$ de forma suave. Cuando la imitación es fuerte ($\beta J > 1$) la misma ecuación tiene tres: dos multitudes estables, mayormente roja y mayormente azul, y un punto de equilibrio inestable entre ellas. Esa división es el pliegue, y de ahí salen los crashes y las subidas desbocadas. Las imágenes de grilla mantienen la historia literal de vecino a vecino; este atajo de la multitud promedio es lo que permite que las próximas figuras dibujen esos pliegues en una sola página. La simulación de arriba tiene exactamente estos controles, temperatura $T$, imitación $J$ y noticias $h$, y muestra $J/T$ en vivo, así que podés llevar $\beta J$ por encima de uno vos mismo y ver cómo el ánimo único se parte en dos. Si las ecuaciones no son lo tuyo, salteate esto. Las imágenes sostienen el argumento.
#III. Por qué un modelo de imanes encaja tan bien con los mercados
Ahora la pregunta más difícil: ¿por qué un juguete hecho para átomos tendría algo que decir sobre la bolsa? La conexión es concreta. El modelo se convirtió en una herramienta real de las finanzas cuantitativas, y hay algunas razones sólidas para eso.
Empecemos por la obvia. Un imán son muchas partes simples que tiran unas de otras, y un mercado también: millones de traders, cada uno mirando el precio y mirándose entre ellos. Cambiá los cuatro vecinos por todos los que podés ver y la fuerza de imitación se convierte en lo más común de las finanzas. El miedo y la codicia son contagiosos. La gente compra porque otros compran y vende porque otros venden.
Los traders tampoco son ovejas puras. Tienen información privada, modelos propios y sus propias razones para apostar contra la multitud, y toda esa independencia es el ruido. Así que un mercado ya viene con las dos fuerzas que necesita el tablero, y no hay que agregarle nada a la fuerza.
La razón más profunda es más rara, y los físicos la llaman universalidad. Cerca de un punto crítico, sistemas que de cerca no se parecen en nada terminan comportándose de la misma manera a gran escala. Acá va el ejemplo clásico. Un imán que pierde su magnetismo al calentarse y un líquido que hierve y se convierte en gas son lo más distinto que pueden ser dos cosas. Sin embargo, medidos cerca de sus puntos críticos, los dos siguen exactamente la misma curva, con exactamente los mismos números, y no los podés distinguir solo por la forma. Los detalles chicos simplemente dejan de importar. Si eso también vale para los mercados, entonces no necesitás una teoría correcta de la psicología humana para decir algo útil sobre un mercado cerca de su punto de quiebre (tipping point). Solo necesitás una multitud grande de gente que se copia entre sí y a veces no, y la multitud pone el resto.
La última razón es la que debería convencer a un escéptico. Un modelo vale algo solo si coincide con la realidad, y este reproduce los hechos que la campana de Gauss explica mal: colas pesadas (fat tails), largos períodos de calma interrumpidos por estallidos de volatilidad violenta, burbujas, crashes, y precios que oscilan mucho más de lo que las noticias pueden justificar. El resto de este post recorre esos hechos, y cada uno sale directamente del mismo tablero simple.
#IV. Del tablero al mercado
Acá está el mismo tablero con etiquetas financieras. La matemática no cambia, solo las palabras.
- Cada persona es un trader. Rojo quiere decir alcista, apostando a la suba. Azul quiere decir bajista, apostando a la baja.
- El ánimo de la multitud, $m$, ahora es la demanda neta. Más rojo que azul significa más compradores que vendedores, lo que empuja el precio hacia arriba.
- La intensidad de la imitación $J$ es el comportamiento de manada (herding). Cuánto se mueven los traders con la multitud.
- El dedo en la balanza $h$ son las noticias reales y los fundamentos.
- La temperatura es la cantidad de trading independiente, a contramano, que saca a la gente de la manada.
Con ese diccionario, la pregunta del tablero de imanes se convierte en una pregunta sobre mercados. ¿Puede la imitación sola, sin noticias, producir un ánimo fuerte y unilateral? Ya vimos la respuesta en el tablero frío. Sí. Y vimos en el tablero del medio que cuando el mercado está cerca de su punto de quiebre, una noticia chica lo puede mover muchísimo, y se pueden formar grandes oscilaciones sin ningún disparador. Las dos cosas son exactamente lo que el modelo está hecho para producir.
#V. Dos ánimos a la vez
Subí la imitación por encima del punto de quiebre y aparece algo nuevo que no tiene equivalente en los mercados tranquilos. Para la misma noticia, el mercado puede sostener dos ánimos distintos.
La imagen de abajo grafica el ánimo de la multitud contra las noticias, en el caso tranquilo y en el caso de manada.
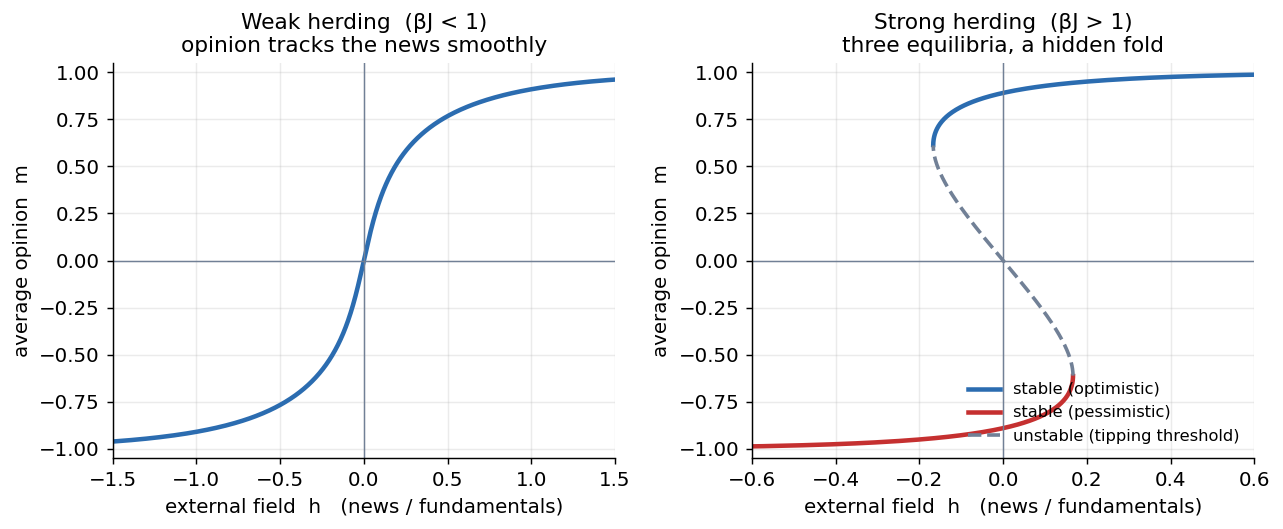
Con un comportamiento de manada débil (izquierda) hay exactamente un ánimo para cada nivel de noticias. Con un comportamiento de manada fuerte (derecha) la curva se pliega. Para la misma noticia el mercado puede estar en la rama optimista de arriba o en la rama pesimista de abajo. El medio punteado es un filo de navaja en el que nunca puede quedarse quieto.
A la izquierda, con manada débil, la vida es simple. Mejores noticias, un poco más alcista. Peores noticias, un poco más bajista. Un ánimo por titular. Este es el mundo ordenado que suponen las finanzas estándar, y en este régimen ese mundo es correcto.
A la derecha, con manada fuerte, la curva se pliega sobre sí misma. En todo un rango de noticias hay dos ánimos estables en los que puede estar el mercado, optimista o pesimista, con un ánimo inestable en el medio del que se aleja. Lo notable es que ninguna de las noticias tiene que ser dramática para crear esto. Lo hizo la manada. Una vez que una multitud copia con suficiente fuerza, sostener dos ánimos posibles queda incorporado en la estructura de la multitud, no en la información.
#VI. Por qué los regímenes saltan en vez de deslizarse
Ese pliegue tiene un efecto secundario famoso. Dónde está el mercado depende de las noticias de hoy y del camino que tomó para llegar ahí. Los físicos llaman a esto histéresis: dónde terminás depende del camino que tomaste, no solo de las noticias de hoy. Ya lo conocés por una tecla de luz: se prende y se apaga con presiones un poco distintas, así que tiende a quedarse donde está hasta que empujás lo suficiente.
Antes de mirar la próxima imagen, arriesgá una respuesta. El mercado arranca en su ánimo pesimista y las noticias mejoran despacio, de forma constante. ¿Qué hace el ánimo?
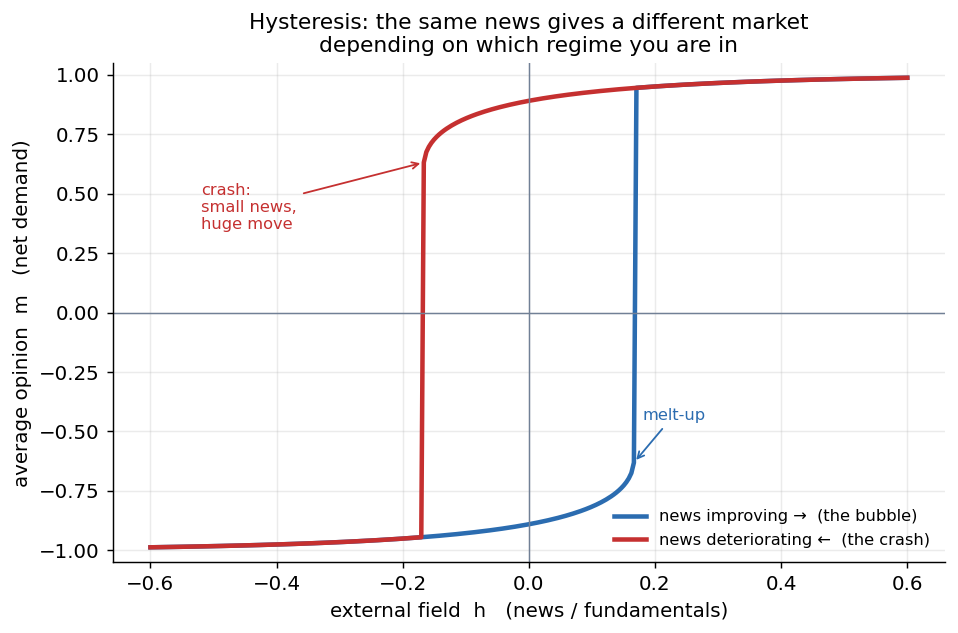
La misma noticia chica te deja en un mercado distinto según en qué rama vengas, y el cambio entre ramas es un salto, no un deslizamiento. El crash acá lo dispara un cambio en las noticias no más grande que decenas de cambios anteriores que no hicieron nada.
Arrancá pesimista y dejá que las noticias mejoren despacio. El mercado sube a duras penas por la rama inferior, a regañadientes, y sigue subiendo así incluso después del punto en que un ánimo más luminoso se vuelve posible, porque está en un estado estable y los pasos chicos no lo pueden desalojar. Después la rama inferior simplemente se termina. No queda dónde pararse, y el mercado salta a la rama optimista. Un boom.
Ahora correlo al revés. Desde el ánimo optimista, dejá que las noticias vayan bajando. El mercado avanza tranquilo por la rama de arriba, cómodo, hasta que esa rama se acaba y cae, de golpe, a la rama pesimista. Un crash.
Vale la pena ponerle nombre a esto, porque la idea atraviesa el resto de la serie. Cada rama estable es un atractor: dejá el ánimo cerca de ella y la imitación lo vuelve a tirar hacia ahí, como una pelota que rueda de vuelta al fondo de un valle. La rama punteada del medio es lo contrario, un repulsor, y marca la frontera entre dos cuencas, los ánimos que caen hacia el optimismo y los ánimos que caen hacia el pesimismo. Mientras la imitación se mantiene fuerte, la multitud tiene dos atractores a la vez. Un boom o un crash es el momento en que uno de ellos desaparece: la rama en la que venís se termina, su valle se aplana, y a la multitud no le queda dónde quedarse más que en el otro atractor. La simulación de arriba dibuja este paisaje en vivo, debajo de la grilla: los valles son los atractores y el punto es el ánimo actual. Subí la imitación y mirá cómo un valle se parte en dos; incliná las noticias y mirá cómo el punto cae de uno al otro.
Esto es lo que se les escapaba a los detectives de 1987. El crash no necesitaba una causa de su mismo tamaño. El mercado venía caminando por una rama que estaba a punto de terminarse sin que nadie lo notara, y el último paso chico no tenía nada debajo. La causa fue la forma del terreno, no el tamaño del disparador. El modelo en sí es simétrico, así que puede producir saltos en las dos direcciones; los mercados reales agregan apalancamiento, estrés de liquidez y ventas forzadas, y por eso el salto hacia abajo suele ser el que la gente recuerda.
#VII. Por qué los precios se mueven más que las noticias
La configuración más importante es el propio punto de quiebre, el mismo punto crítico del tablero de imanes. Arriesgá primero: a medida que el mercado camina hacia el borde, ¿qué pasa con el tamaño de su respuesta a una misma noticia fija?
A medida que el mercado se acerca al punto crítico, su sensibilidad a las noticias se dispara hacia el infinito. Un titular insignificante mueve mucho el ánimo entero.
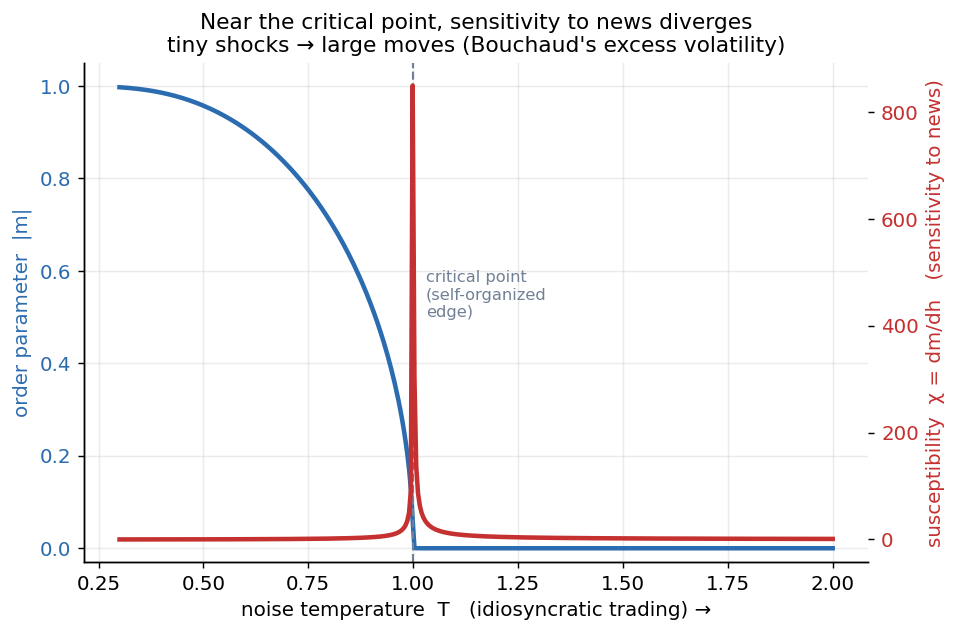
Un ánimo compartido aparece cuando el trading independiente cae por debajo del nivel crítico, y la sensibilidad del mercado a las noticias se dispara justo en el borde. Los shocks minúsculos se convierten en movimientos grandes exactamente donde la multitud está equilibrada entre sus dos ánimos.
Desde Robert Shiller, los economistas tienen un nombre para esto: exceso de volatilidad (excess volatility). Los precios se mueven mucho más de lo que cualquier medida honesta de los fundamentos puede justificar, y durante décadas eso se trató como un enigma. En esta imagen el enigma tiene una respuesta candidata: un mercado ubicado cerca de su punto de quiebre sobrerreaccionaría, porque cerca del borde el tamaño del movimiento en comparación con el tamaño de la noticia explota.
Entonces, ¿por qué un mercado se estacionaría en este borde nervioso en vez de en algún lugar tranquilo y seguro? Esta es la idea de la criticidad autoorganizada (self-organized criticality), que el próximo post de esta serie desarma por separado. La historia propuesta es que nada lleva al mercado hasta el borde desde afuera, sino que llega solo: la competencia desgasta el juicio independiente que mantiene separados a los traders, y la búsqueda de una ventaja hace que todos miren a todos, lo que sube la imitación y baja la independencia. Es un mecanismo plausible más que una ley medida, así que tratalo como la hipótesis que es. Lo que sí se midió es el síntoma. Tratando las operaciones como una reacción en cadena donde cada operación puede disparar otras, el grupo de Bouchaud encontró que la proporción del trading impulsada por otras operaciones, en lugar de por información externa, está cerca del nivel en el que la reacción en cadena se desbocaría, y se mantiene ahí en muestras de 1998 a 2011. Como cuestión de medición, los mercados muchas veces operan cerca de ese borde.
#VIII. Colas pesadas, fabricadas desde adentro
Corré el modelo como una multitud real de traders en lugar de un solo promedio, mantenelo cerca del borde, y no le des más que empujoncitos chicos y lentos. El resultado se parece mucho a un mercado real.
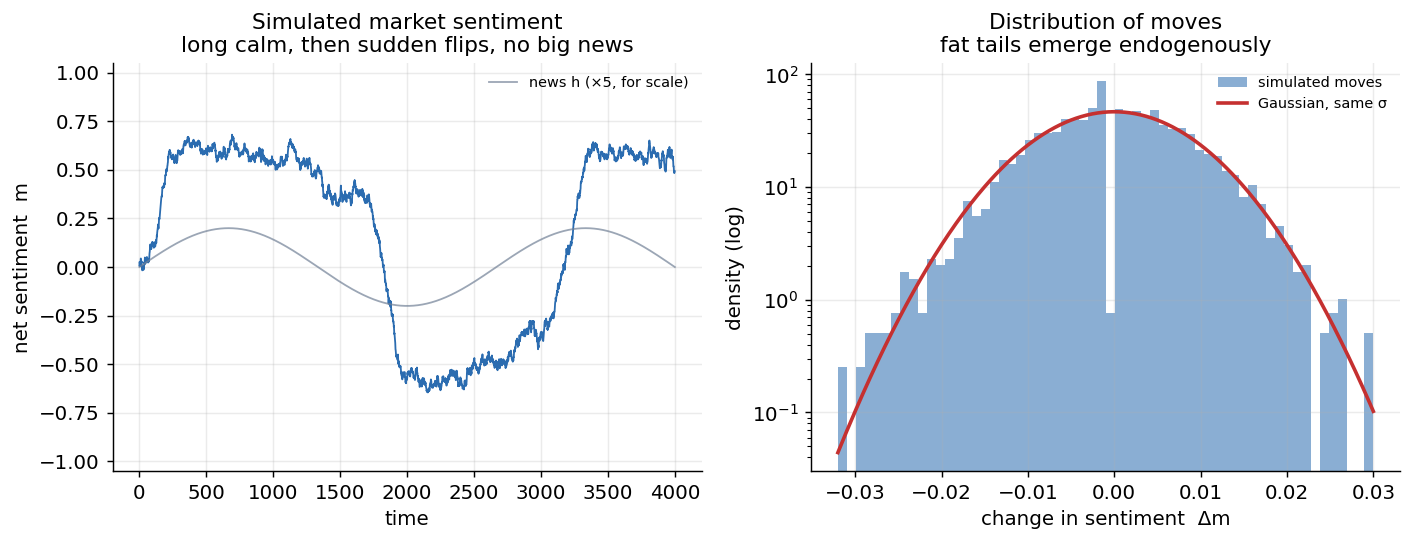
Una multitud simulada de traders que se copian entre sí cerca del borde (izquierda), y la distribución de sus movimientos diarios (derecha). Las grandes oscilaciones vienen de adentro, sin ninguna gran noticia a la cual echarle la culpa, y los movimientos extremos son mucho más comunes de lo que una campana de Gauss permitiría jamás.
Esta es la parte que más me importa. Las colas pesadas salen solas del modelo. Una multitud de gente común que copia a sus vecinos, sin nada de colas pesadas metido en ningún lado, fabrica colas pesadas desde adentro. La forma leptocúrtica y pesada de los rendimientos reales del mercado es simplemente cómo se ve desde afuera una multitud cercana al punto crítico.
Esas colas importan. Ajustá una campana de Gauss al movimiento diario normal del S&P 500, de alrededor de uno por ciento, y después preguntale por los crashes reales.
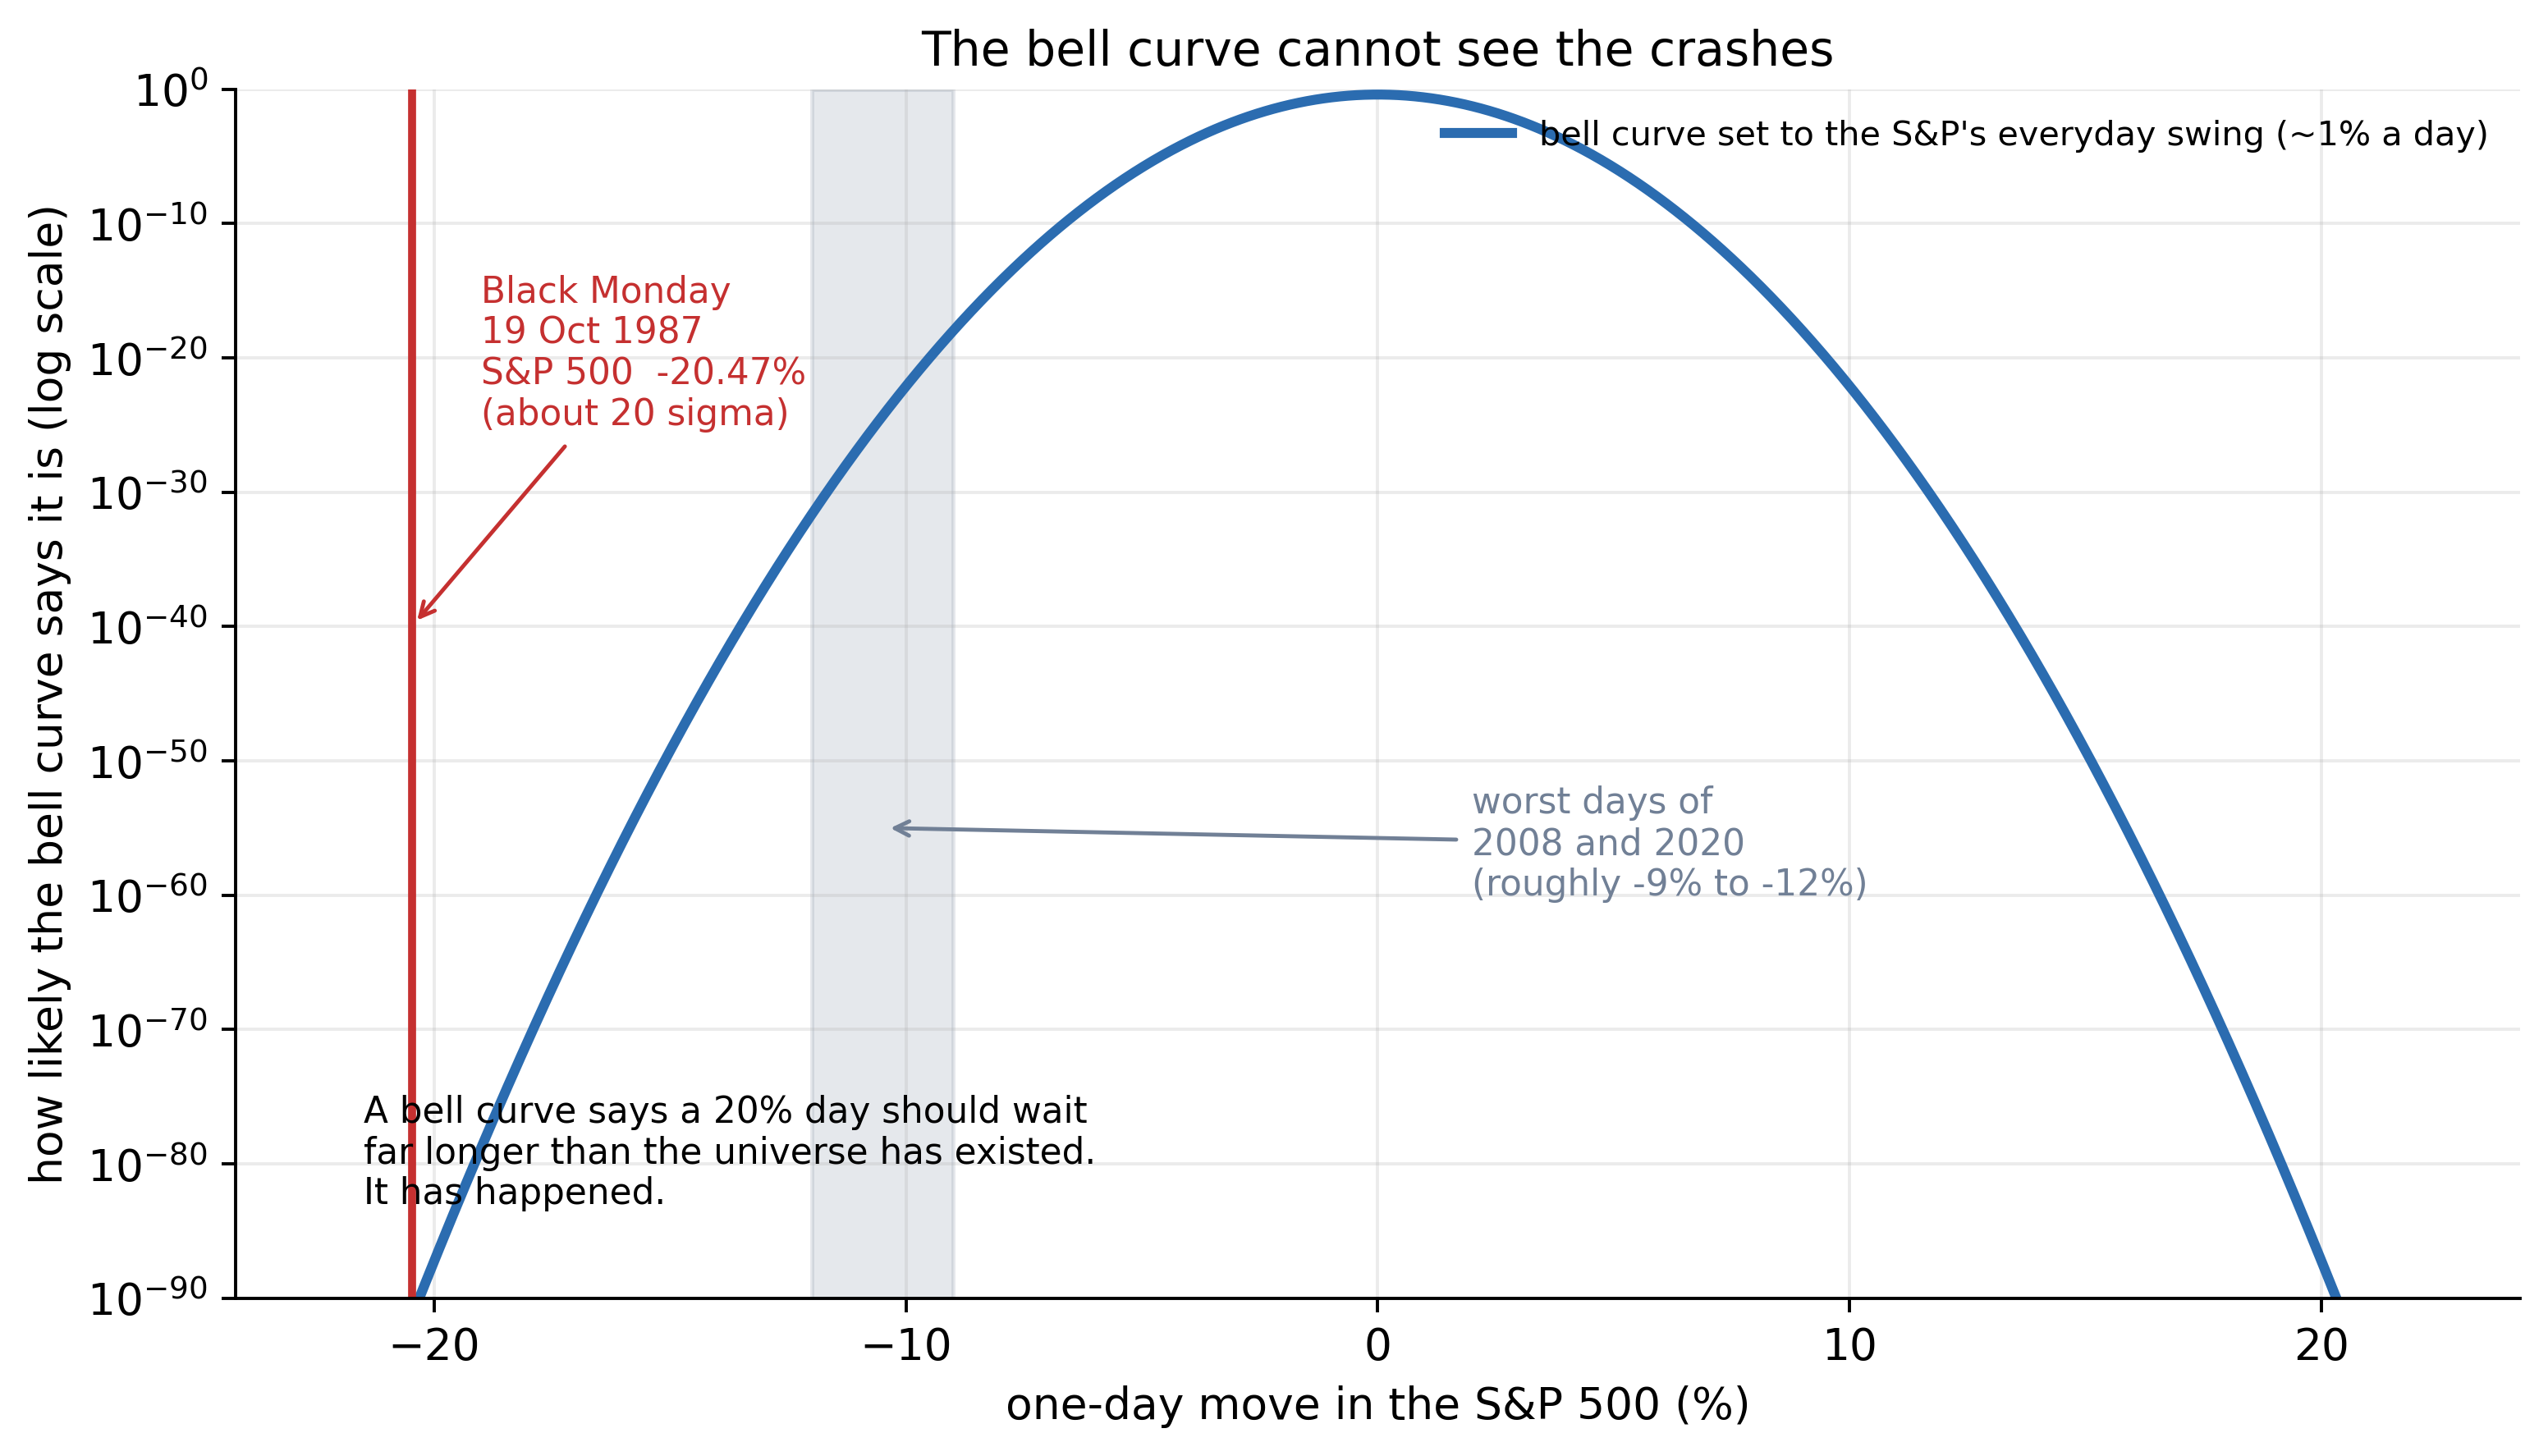
El Lunes Negro fue un movimiento de unas veinte desviaciones estándar. Una campana de Gauss dice que un día así de malo debería esperar muchísimo más de lo que existe el universo. Pasó igual, y los peores días de 2008 y 2020 están casi igual de lejos. El modelo que los declara imposibles es el mismo sobre el que todavía funcionan las finanzas tradicionales.
#IX. Por qué la calma es la parte peligrosa
Hay una vuelta de tuerca más, y es la más útil para cualquiera que tenga plata en juego. Un sistema que va hacia un punto de quiebre emite señales de alerta, pero se ven distintas de lo que uno adivinaría. El peligro rara vez se anuncia con drama y volatilidad en aumento. Muchas veces se esconde dentro de la calma.
Lejos del borde, si pinchás el sistema vuelve rápido a su lugar, porque el tirón de la multitud mantiene a todos en su sitio. Cerca del borde, ese tirón se debilita, así que vuelve despacio y se aleja más. Dos cosas lo delatan. La recuperación se hace más lenta, así que cada momento se parece más al anterior, lo que los estadísticos miden como autocorrelación en aumento. Y las oscilaciones se hacen más anchas, lo que aparece como varianza en aumento. Las dos suben a medida que el sistema camina hacia su borde.
Recuperación más lenta y oscilaciones más anchas, llegando juntas, son la huella digital de un sistema que se acerca a una transición, y el nombre de eso es desaceleración crítica (critical slowing down). Lo raro y útil es que vive en la calma, no en la tormenta, y por eso un mercado donde todos están de acuerdo y nada parece moverse mucho puede ser el más peligroso de todos. Un ensayo posterior de esta serie está dedicado a esta firma, de dónde viene y cuánto confiar en ella, así que acá solo clavo la bandera y sigo.
#X. Qué vale esto, y qué no
Un modelo de imanes da orientación, no órdenes. Esto es lo que realmente te da.
Le saca la vergüenza a la noticia que falta. Dejás de buscar una causa oculta detrás de cada movimiento grande, porque algunos movimientos grandes realmente vienen de adentro de la multitud, y forzarles una historia es solo disfrazar ruido.
Lleva tu atención del shock a la configuración. La pregunta útil pasa de “¿qué tan grande es la noticia?” a “¿qué tan cerca está el mercado de un punto de quiebre?”. Algunas señales dicen que la multitud está cerca del borde: correlaciones en aumento, opiniones que se amontonan, cada vez menos escépticos genuinos, liquidez que se adelgaza. Eso te dice más sobre el peligro que los titulares. Cuando todos miran a todos, el mercado está listo para dar un tirón, y el disparador casi no importa.
Los booms y los crashes también terminan bajo un mismo techo. Son el mismo pliegue cruzado en direcciones opuestas, y por eso uno se arma despacio y el otro pasa rápido.
El modelo también trae una humildad incorporada, y el resto de esta serie se apoya en ella. Para usar el modelo tendrías que medir qué tan cerca está el mercado de su punto de quiebre, y ese número es exactamente el tipo de cantidad inestable y sensible a las colas en la que Nassim Taleb pasó toda una carrera advirtiendo que no hay que confiar. Saber que los crashes son transiciones de fase no te da la fecha del próximo. Te dice sobre qué tipo de terreno estás parado, y que puede ceder sin que nadie empuje. Eso solo ya es razón suficiente para tener un seguro que no creés necesitar, y para tratar a un mercado donde todos están de acuerdo como mucho más frágil que uno donde la gente todavía discute.
#Lecturas recomendadas
Sobre grandes movimientos que llegan sin noticias:
- Cutler, D. M., Poterba, J. M., and Summers, L. H. (1989). What Moves Stock Prices?. Journal of Portfolio Management, 15(3).
- Joulin, A., Lefèvre, A., Grunberg, D., and Bouchaud, J.-P. (2008). Stock Price Jumps: News and Volume Play a Minor Role. arXiv:0803.1769.
- Schwert, G. W. (1990). Stock Volatility and the Crash of ’87. Review of Financial Studies, 3(1).
- Federal Reserve History. Stock Market Crash of 1987.
Sobre el exceso de volatilidad:
- Shiller, R. J. (1981). Do Stock Prices Move Too Much to be Justified by Subsequent Changes in Dividends?. American Economic Review, 71(3).
Sobre las colas pesadas y los hechos estilizados de los rendimientos:
- Mandelbrot, B. B. (1963). The Variation of Certain Speculative Prices. Journal of Business, 36(4). El origen de las colas pesadas en finanzas.
- Cont, R. (2001). Empirical Properties of Asset Returns: Stylized Facts and Statistical Issues. Quantitative Finance, 1(2).
Sobre el modelo de Ising y los modelos de elección discreta del comportamiento de manada:
- Brock, W. A., and Durlauf, S. N. (2001). Discrete Choice with Social Interactions. Review of Economic Studies, 68(2).
- Kirman, A. (1993). Ants, Rationality, and Recruitment. Quarterly Journal of Economics, 108(1).
- Lux, T., and Marchesi, M. (1999). Scaling and Criticality in a Stochastic Multi-Agent Model of a Financial Market. Nature, 397.
- Cont, R., and Bouchaud, J.-P. (2000). Herd Behavior and Aggregate Fluctuations in Financial Markets. Macroeconomic Dynamics, 4(2).
Sobre crashes, criticidad y reflexividad:
- Johansen, A., Ledoit, O., and Sornette, D. (2000). Crashes as Critical Points. International Journal of Theoretical and Applied Finance, 3(2).
- Hardiman, S. J., Bercot, N., and Bouchaud, J.-P. (2013). Critical Reflexivity in Financial Markets: a Hawkes Process Analysis. European Physical Journal B, 86.
- Bouchaud, J.-P. (2024). The Self-Organized Criticality Paradigm in Economics and Finance. arXiv:2407.10284.
Sobre equilibrios múltiples, atractores y caminos hacia el caos:
- Brock, W. A., and Hommes, C. H. (1998). Heterogeneous Beliefs and Routes to Chaos in a Simple Asset Pricing Model. Journal of Economic Dynamics and Control, 22(8-9).
- Gualdi, S., Tarzia, M., Zamponi, F., and Bouchaud, J.-P. (2015). Tipping Points in Macroeconomic Agent-Based Models. Journal of Economic Dynamics and Control, 50.
Sobre las transiciones de fase y la universalidad, para los curiosos:
- Sethna, J. P. (2006). Statistical Mechanics: Entropy, Order Parameters, and Complexity. Oxford University Press (disponible gratis online).
Sobre la economía de la complejidad, en general:
- Arthur, W. B. (2021). Foundations of Complexity Economics. Nature Reviews Physics, 3(2).
- Farmer, J. D. (2024). Making Sense of Chaos: A Better Economics for a Better World. Yale University Press. La exposición en formato libro de toda esta visión del mundo.
De la serie Al borde del caos.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.