El nuevo backend financiero del mundo
Ethereum está surgiendo como un backend financiero neutral, que baja el costo de los servicios financieros globales al codificar la propiedad y las obligaciones en infraestructura compartida.
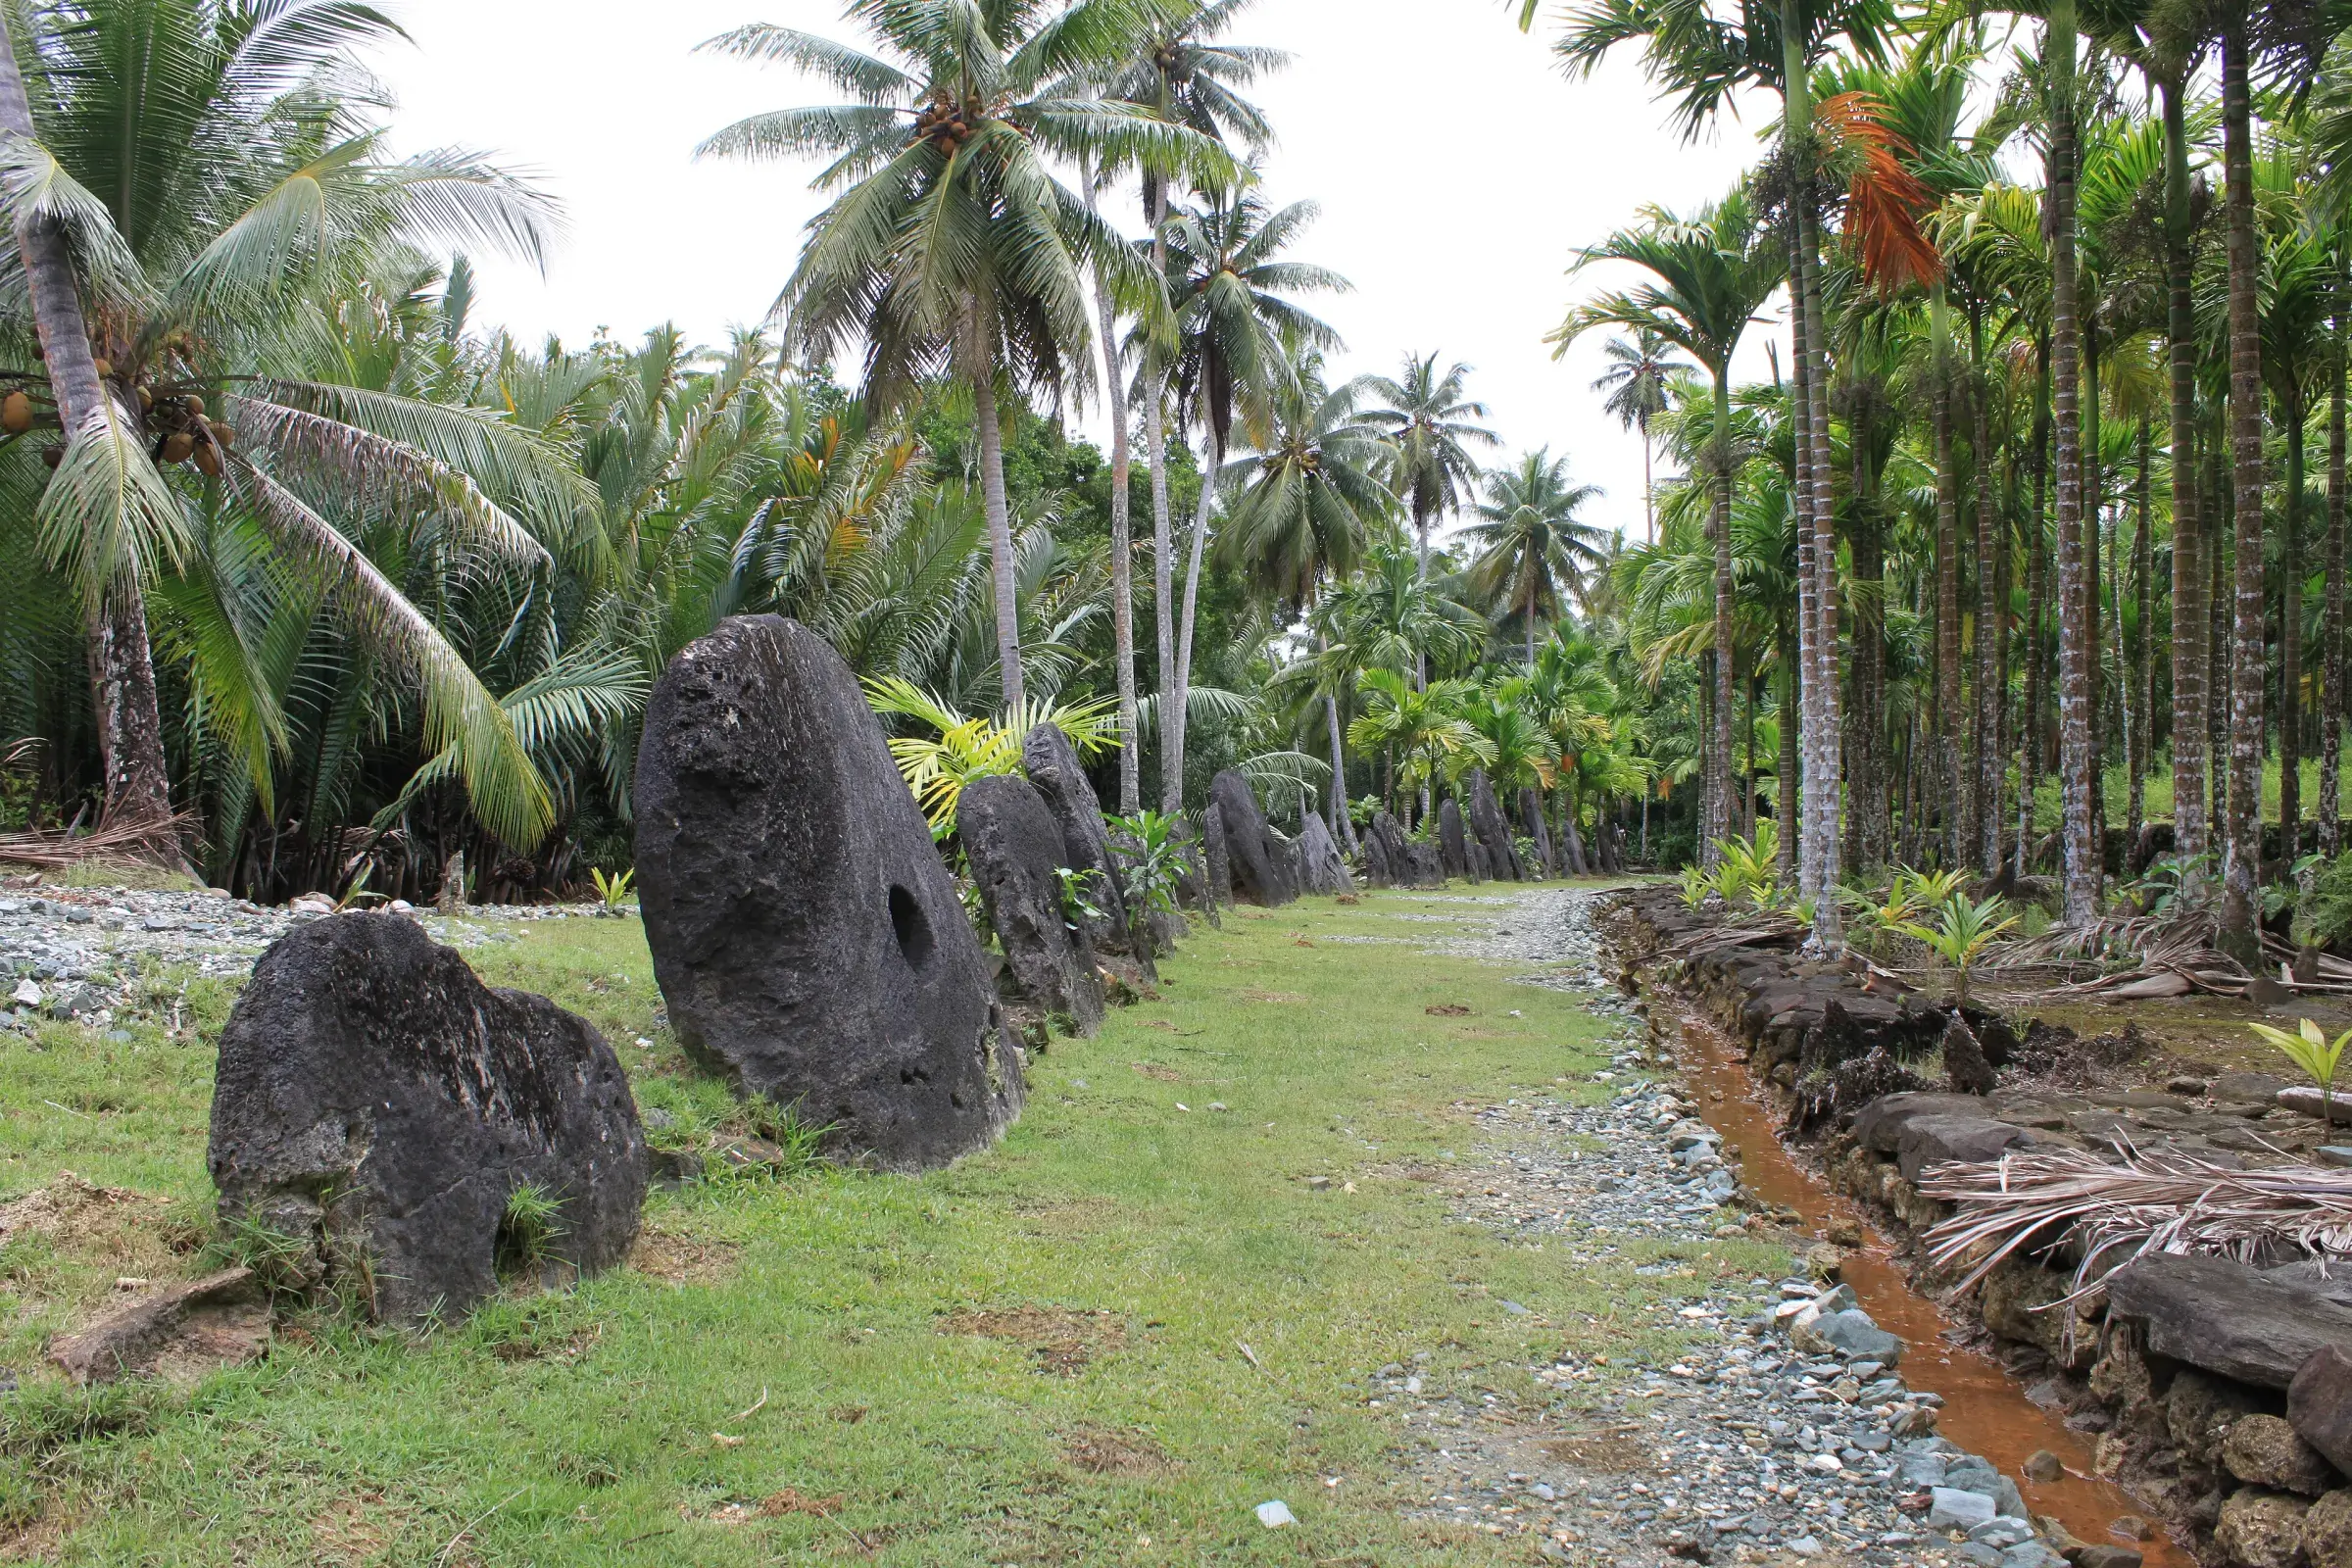
Sobre la imagen En Yap, grandes discos de piedra cambiaban de dueño sin moverse nunca: toda la comunidad llevaba la cuenta de quién era dueño de cuál. Ese es el trabajo de un backend financiero, un registro compartido de propiedad y obligaciones en el que todos pueden confiar sin tener que cargar el activo de un lado a otro. Piedras rai alineadas en un banco de dinero de piedra en el pueblo de Gal, Kanifay, Yap, Estados Federados de Micronesia, 2013. Foto: stevenson_john, CC BY-SA 2.0, vía Wikimedia Commons.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
Por Federico Carrone y Roberto Catalan
El artículo anterior sostuvo que internet dejó un hueco en la infraestructura institucional: movió la información pero no la propiedad. Ethereum llena ese hueco incorporando la propiedad, la transferencia y el cumplimiento en software compartido. Hoy las instituciones financieras gastan recursos enormes en autorización, contabilidad, conciliación y compliance. Ethereum reemplaza una parte de ese aparato con un entorno de ejecución programable y cumplimiento criptográfico. Este artículo mira los mecanismos económicos concretos a través de los cuales funciona ese reemplazo.
#Tres fricciones
Algunos economistas describen los costos de transacción a través de tres fricciones: triangulación, transferencia y confianza. La triangulación tiene que ver con cómo los actores económicos se identifican entre sí y acuerdan los términos. La transferencia, con cómo se mueve el valor entre ellos. La confianza, con el cumplimiento de las obligaciones. La arquitectura financiera tradicional maneja estas fricciones con escala, sistemas propietarios y coordinación entre intermediarios.
Ethereum baja las tres, y los números ya son difíciles de ignorar. Tomá la transferencia: las stablecoins, tokens en dólares que viven en la cadena, liquidaron unos 27,6 billones de dólares en 2024, más que Visa y Mastercard juntas, con cerca del 95% de ese volumen sobre Ethereum y sus rollups. La mayor parte de esa cifra es flujo de exchanges y bots más que pagos genuinos, así que hay que descontarla mucho, pero la porción de pagos es real y está creciendo, y un dólar se puede mover entre dos desconocidos en países distintos en segundos y por centavos, sin una cadena de bancos corresponsales en el medio. Tomá la confianza: un préstamo en Aave nunca pregunta quién sos. Las reglas de garantía están en un contrato que liquida la posición automáticamente cuando cruza un umbral, y cualquiera puede leer ese contrato antes de firmar.
Nada de esto elimina a las instituciones; cambia qué partes del stack tienen que construir. Una startup que ofrece cuentas en dólares en Lagos o en Buenos Aires ya no construye liquidación, custodia ni compensación. Las hereda como una startup web hereda TCP/IP, y pone su esfuerzo en el producto y la distribución. Eso les permite a las empresas atender mercados que los jugadores establecidos descartan por demasiado chicos o demasiado complejos.
Tener un único libro contable global también cambia la dinámica operativa. Muchas instituciones manejan varias bases de datos que requieren conciliaciones frecuentes y siguen siendo vulnerables a errores. Ethereum mantiene un registro replicado y actualizado de forma continua que no se puede modificar retroactivamente. La redundancia y la capacidad de recuperación pasan a ser propiedades por defecto y no funciones internas costosas.
La seguridad sigue el mismo patrón. En vez de defender una base de datos central, Ethereum reparte la verificación entre muchos actores independientes. Alterar la historia exige coordinación a gran escala y se vuelve prohibitivamente caro. La confianza surge del diseño del sistema y no de promesas institucionales.
#Nuevos servicios financieros y alcance global
Esto se ve en lo que la gente realmente hace con Ethereum. En Argentina, donde el peso perdió más de la mitad de su valor frente al dólar en 2023, los ahorristas comunes tienen USDT como antes tenían dólares billete en un cajón, salvo que esta versión se mueve. Las remesas que cuestan el promedio global de alrededor del 6% a través de una empresa de envío de dinero se mueven como stablecoins por una fracción de eso. Y los instrumentos van subiendo en la escala de respetabilidad: los fondos tokenizados de letras del Tesoro de EE. UU. pasaron de unos 140 millones de dólares a principios de 2024 a cerca de 8.000 millones a fines de 2025, encabezados por BUIDL de BlackRock con alrededor de 2.800 millones, mientras Franklin Templeton maneja un fondo money market de deuda pública cuyos registros de cuotapartistas viven en siete cadenas distintas.
El patrón de fondo es siempre el mismo. El trabajo que antes vivía dentro de una organización, conciliar libros contables, probar saldos, hacer cumplir los términos de un acuerdo, pasa a un software compartido que cualquier participante puede leer. A la empresa le quedan las partes que realmente la diferencian, el producto y la distribución, y crece ganando usuarios y no reconstruyendo la plomería que sus competidores ya tienen.
El impacto se ve más en mercados con sistemas financieros frágiles. En economías con monedas inestables o redes de pago lentas, Ethereum da mejoras funcionales inmediatas. En los mercados desarrollados los beneficios parecen incrementales, pero se acumulan a medida que más instrumentos y procesos se vuelven programables.
#Transformación institucional y dinámicas de largo plazo
Muchos instrumentos financieros son heterogéneos. La deuda corporativa es un ejemplo claro. Los términos varían según el vencimiento, el cupón, los covenants, la garantía y el riesgo. Operarla depende de negociaciones bilaterales y de intermediarios que llevan los registros y hacen cumplir las obligaciones. Ethereum puede representar estos instrumentos de forma digital, seguir quién es dueño y ejecutar los términos automáticamente. Los contratos conservan su especificidad, mientras que la administración se vuelve estandarizada e interoperable.
El límite entre lo que las empresas tienen que construir y lo que el software puede hacer cumplir se está moviendo. La regulación y los sistemas legales siguen siendo centrales, pero las instituciones que se apoyan sobre ellos se ven distintas cuando la liquidación, la custodia y el cumplimiento quedan a cargo de una infraestructura compartida en vez de sistemas propietarios.
Ethereum ya funciona como un riel financiero alternativo. Varios clientes desarrollados de forma independiente, un uso real considerable, una comunidad de investigación activa y un compromiso con la apertura y la verificación lo distinguen de otras redes blockchain.
#Conclusión
Ethereum convierte fricciones financieras centrales en funciones de software, y eso cambia la economía de construir y operar servicios financieros. Las instituciones se vuelven más livianas, enfocadas en el producto y la distribución más que en la infraestructura interna.
Las transiciones tecnológicas empiezan en nichos donde los jugadores establecidos no satisfacen la demanda. A medida que los sistemas maduran, los costos bajan y una adopción más amplia se vuelve posible. Ethereum siguió ese camino. Empezó con comunidades nativas de internet, se expandió por mercados emergentes donde los usuarios no tenían herramientas financieras confiables y ahora está en posición de mejorar los mercados masivos al hacer que las empresas financieras sean más fáciles de crear y operar.
El software se está convirtiendo en el principio organizador de la infraestructura financiera. Ethereum lo vuelve concreto. La regulación y la adaptación institucional van a definir hasta dónde llega, pero los incentivos económicos ya apuntan hacia sistemas abiertos, verificables y resilientes.
#Lecturas recomendadas
- DefiLlama. Stablecoin market cap and supply.
- The Defiant (2025). Stablecoins Process $27.6 Trillion in 2024, Surpassing Visa, With 95% Settled on Ethereum.
- Yellow.com (2025). Tokenized U.S. Treasuries Hit $7.3B in 2025.
De la serie Ethereum.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.