La institución que le falta a internet
Internet abarató el movimiento de la información, pero dejó la propiedad en manos de plataformas y jurisdicciones. Ethereum es un intento de arreglar esa capa faltante.
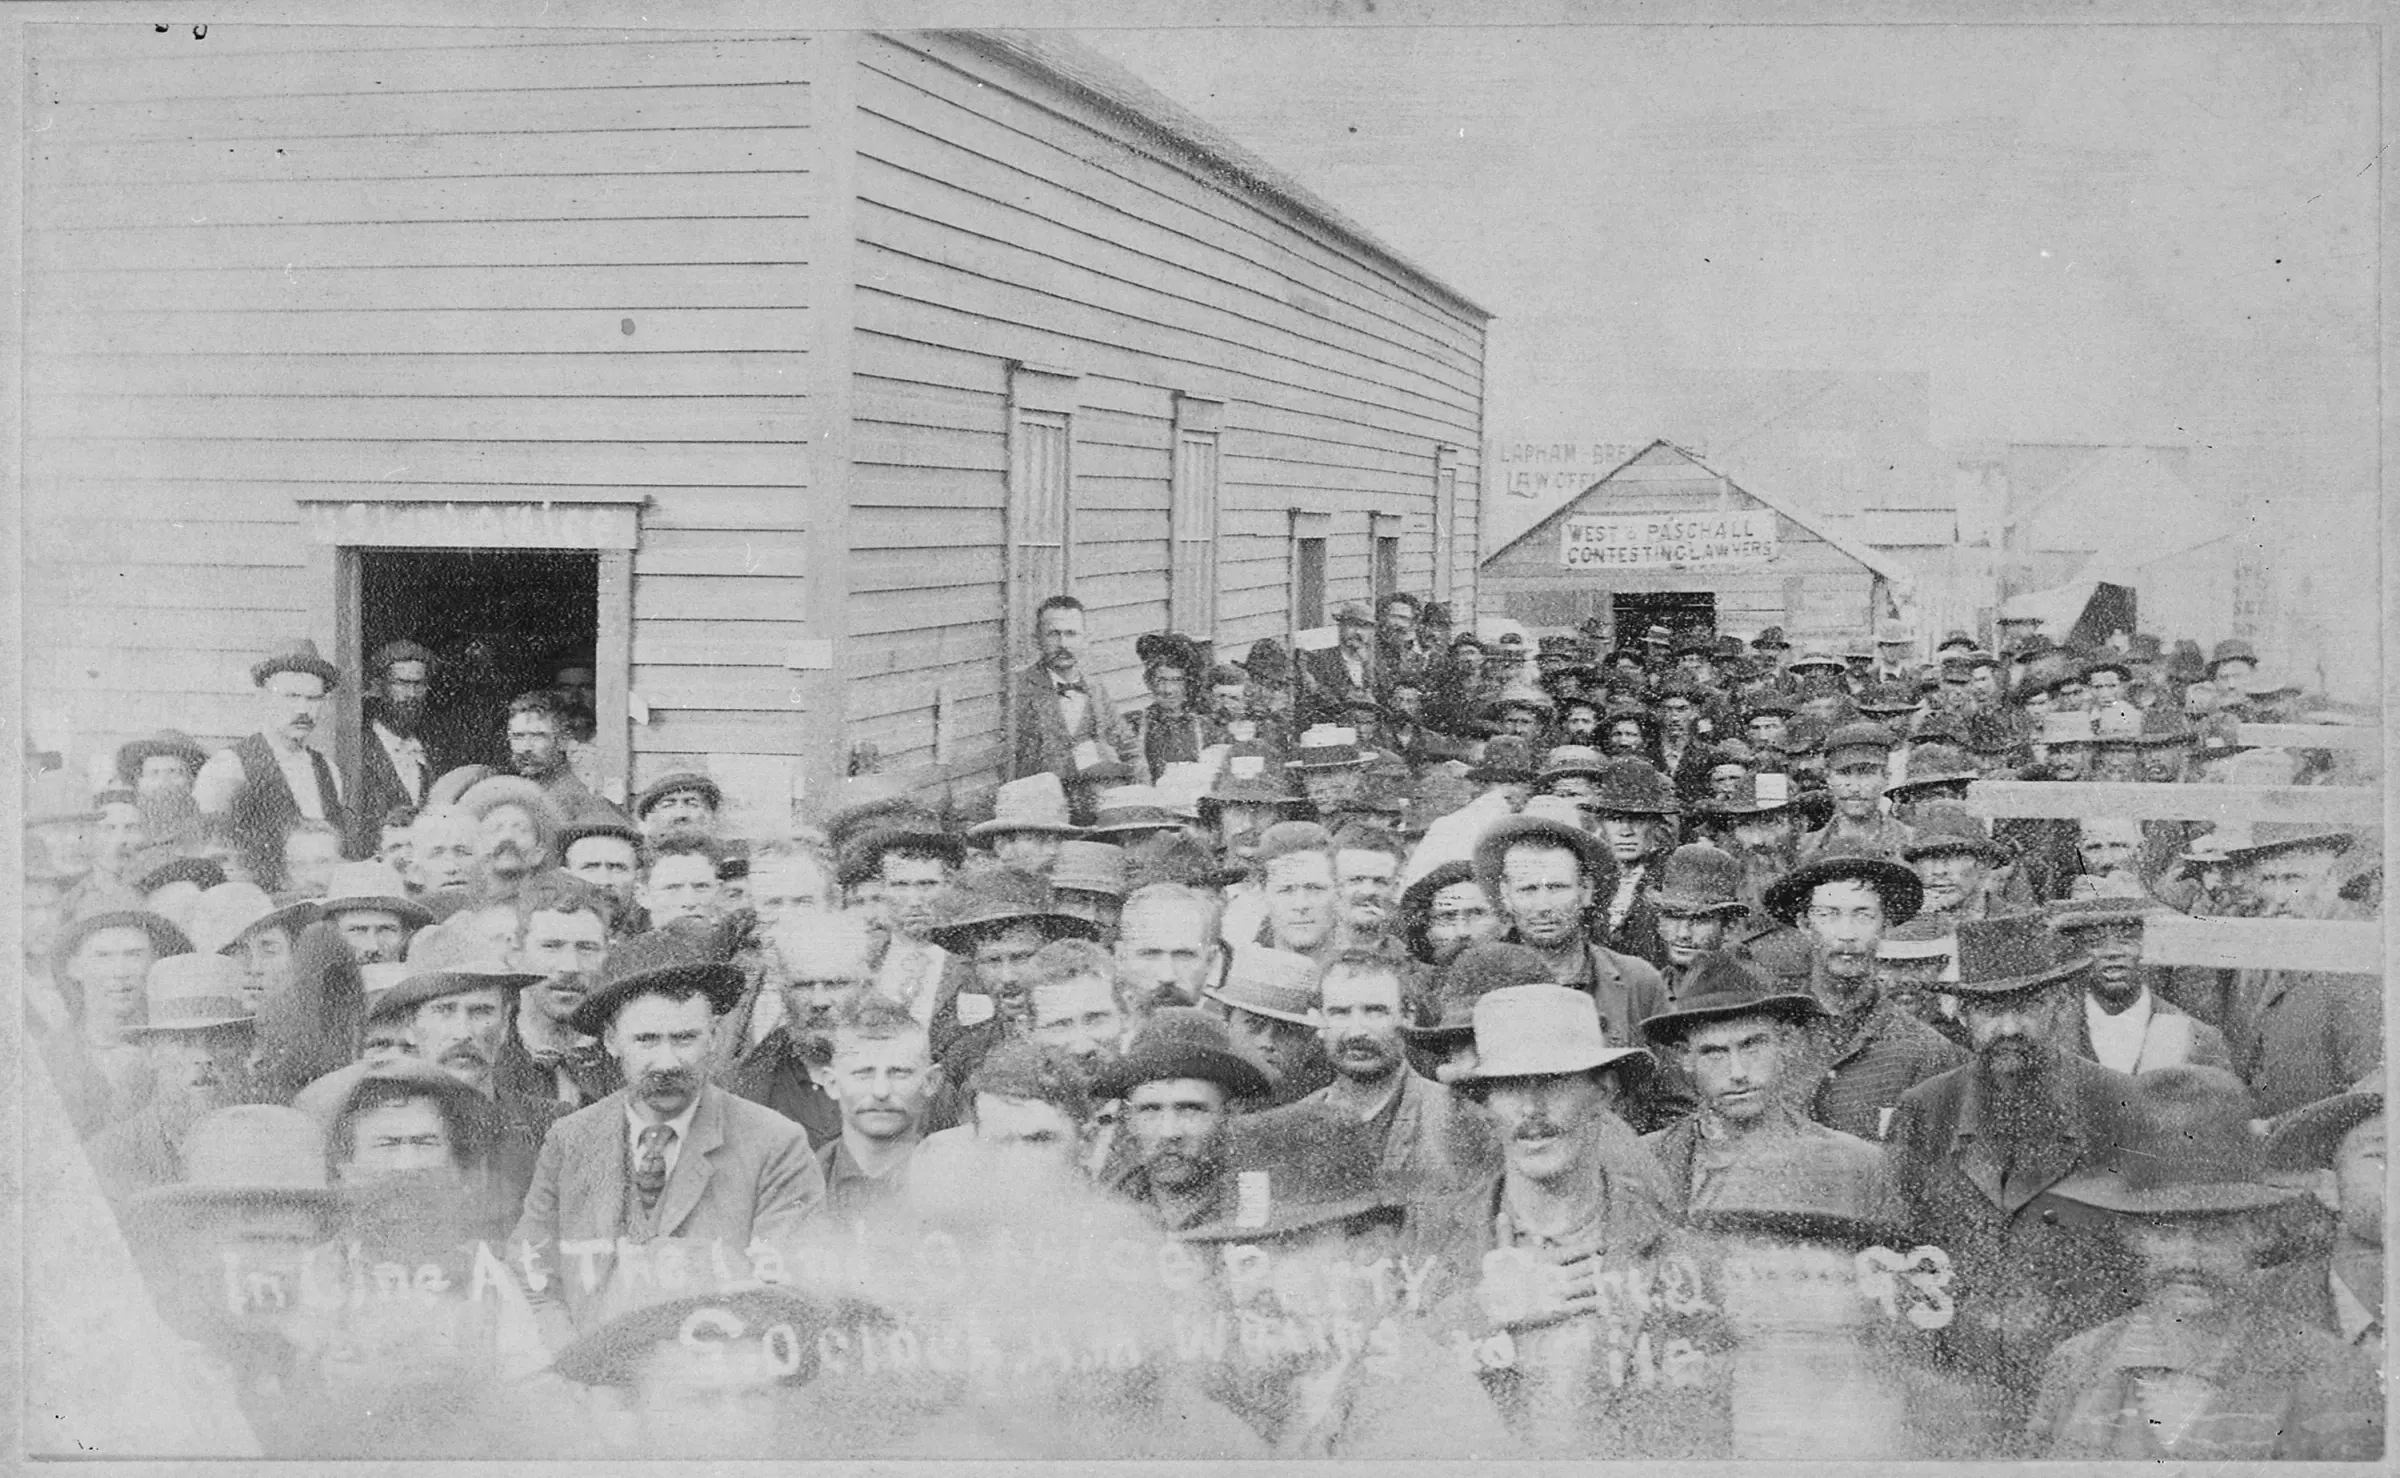
Sobre la imagen Días después de la carrera por las tierras del Cherokee Strip, miles habían marcado una parcela, pero un reclamo solo se volvía propiedad cuando una oficina pública lo registraba. Internet armó la fiebre por la información sin construir la oficina de tierras, y este ensayo sostiene que Ethereum es un intento de ese registro faltante. Colonos haciendo fila frente a la Oficina de Tierras de los EE. UU. en Perry, Territorio de Oklahoma, esperando para registrar sus reclamos, 23 de septiembre de 1893. National Archives and Records Administration (dominio público), vía Wikimedia Commons.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
Por Federico Carrone y Roberto Catalan
Internet hizo que copiar y enviar información fuera casi gratis. No respondió la pregunta más difícil: ¿quién es dueño de algo en línea, quién puede transferirlo y quién hace cumplir la respuesta cuando dos personas no están de acuerdo?
Durante mucho tiempo la respuesta práctica fue simple: decide la plataforma. Facebook decide qué pasa con tu página. Apple decide qué se publica en su tienda. Stripe, Visa, un banco o un tribunal deciden si un pago o un reclamo se liquida. Eso funcionó lo suficientemente bien como para construir la web que tenemos, pero dejó la capa económica de internet apoyada sobre términos de servicio privados y sistemas legales locales.
Ethereum es interesante porque intenta poner parte de esa capa institucional faltante directamente en software: registros, reglas, transferencias, garantías y cumplimiento respaldados por incentivos económicos y verificación criptográfica.
#Tecnología, cultura y diseño institucional
Algunos inventos ayudan a una persona a hacer más. El fuego, la agricultura, la medicina, la computación. Otros ayudan a desconocidos a hacer cosas juntos. Los derechos de propiedad, los contratos, los mercados, las empresas, los tribunales. Los dos importan. Una herramienta nueva crea capacidad; una institución decide quién puede usar esa capacidad, quién cobra y qué pasa cuando alguien hace trampa.
#Los derechos de propiedad y los mercados como tecnologías sociales
La gente invierte cuando cree que se va a poder quedar con lo que construye. Los derechos de propiedad dan esa seguridad al decir quién es dueño de qué, quién puede usarlo y a quién se puede excluir. Los mercados se apoyan sobre esos derechos. Los precios solo funcionan porque hay alguna maquinaria legal y social por debajo.
Nada de esto es natural. Se construyó a través de la ley, la política, la costumbre y muchísimo compromiso. La economía global del siglo veinte funcionó sobre esa maquinaria: jurisdicciones neutrales, sociedades pantalla, rieles bancarios, normas contables, tribunales y contratos que les permitían a personas que no se conocían comerciar igual.
#La arquitectura faltante de la propiedad digital
Internet bajó el costo de comunicarse a través de las fronteras, pero nunca creó una forma neutral de definir y hacer cumplir reclamos sobre activos digitales. Fuera de línea, la propiedad pasa por tribunales y Estados. En línea, si no hay una capa de liquidación compartida, la propiedad termina en manos de quien maneja el servidor o de la jurisdicción que pueda alcanzar la disputa.
Las plataformas llenaron el hueco. Nos dieron identidad, búsqueda, feeds, tiendas, pagos, mensajería, distribución. A cambio, se quedaron con la llave. Podés construir dentro de sus muros, juntar usuarios, incluso volverte valioso, pero tus derechos son tan fuertes como la política vigente de la plataforma y sus ganas de seguir teniéndote.
Zynga es el ejemplo más claro. Armó un negocio enorme de juegos sobre Facebook y por un momento llegó a valer más que Electronic Arts. Después Facebook cambió sus políticas y su economía, y el piso se movió. Zynga era dueña de sus juegos, pero no del entorno del que esos juegos dependían. Ese es el trato normal con una plataforma: podés ser dueño del local y seguir alquilando la calle.
Las economías de plataforma te dan participación sin control total.
#Ethereum como experimento institucional
Ethereum es una respuesta a esa capa faltante. Le da a la gente una forma de crear, transferir y hacer cumplir activos digitales sin pedirle a una empresa o a un Estado que sea el registro final. Las reglas viven en el código. El registro es compartido. La red se controla a sí misma.
En el software común, el operador es soberano. Si una empresa maneja la base de datos, la empresa puede cambiar la base de datos. Ethereum hace eso más difícil al repartir la ejecución entre muchas máquinas que corren el mismo código y se ponen de acuerdo sobre el resultado. El mal comportamiento se castiga económicamente. La confianza sigue estando, pero una parte pasa de un operador privado a un protocolo público.
Entonces parte del trabajo institucional se vuelve trabajo del protocolo. Los auditores revisan registros; Ethereum hace que el registro sea público y se pueda reproducir. Los agentes de custodia (escrow) guardan activos; los smart contracts pueden retener y liberar garantías según reglas. Los tribunales hacen cumplir acuerdos después de los hechos; un contrato on-chain puede hacer que algunas violaciones sean imposibles desde el principio. La ley sigue importando. Lo único que se afirma es que parte del trabajo que antes hacían la ley y los intermediarios puede pasar a una infraestructura compartida.
Dejá de lado la ideología por un momento y mirá la estructura: ningún operador solo puede reescribir el libro contable en silencio ni bloquearle una transacción a todos.
#El surgimiento de un sistema financiero digital
Ethereum empezó con gente construyendo para sí misma: billeteras, tokens, exchanges, experimentos, juegos de coordinación raros. Después el caso de uso financiero dejó de ser teórico.
El desarrollo más importante fue el auge de las stablecoins, tokens en dólares respaldados por reservas de efectivo y letras del Tesoro de corto plazo. Su valor de mercado combinado superó los 300.000 millones de dólares en 2025, dominado por USDT de Tether (unos 176.000 millones) y USDC de Circle (unos 74.000 millones), en su mayoría emitidos sobre Ethereum. Los flujos ya no son un error de redondeo: las stablecoins liquidaron alrededor de 27,6 billones de dólares en 2024, apenas por encima de Visa y Mastercard juntas, cerca del 95% sobre Ethereum, aunque gran parte de ese volumen es actividad de exchanges y bots más que pagos genuinos.
Las stablecoins son aburridas como es aburrida la infraestructura importante: dólares que se mueven globalmente, se liquidan de forma continua y se enchufan a software. Una vez que esos dólares existen on-chain, se pueden construir a su alrededor mercados de préstamos, sistemas de garantías, exchanges automatizados y flujos de pago.
La diferencia con las finanzas tradicionales es práctica. El sistema es global por defecto. Los servicios comparten estándares. Salir es rápido. El riesgo es visible on-chain, aunque los usuarios lo sigan entendiendo mal.
Comparalo con países como Argentina, donde la interoperabilidad entre bancos y billeteras virtuales, algo tan trivial como escanear un código QR, se puede volver una pelea regulatoria. Los que ya están usan su posición para no conectarse. En Ethereum, la interoperabilidad es la norma porque los activos y los contratos comparten la misma capa base. Desde un celular, un usuario puede recibir dólares, cambiarlos, prestarlos, tomar un préstamo contra una garantía o mandarlos a otro lado. Por eso la adopción es más fuerte donde la intermediación común es cara, lenta o difícil de confiar.
#Implicancias
Remesas, financiamiento del comercio, crédito privado, letras del Tesoro tokenizadas, mercados de garantías: todo eso está siendo empujado hacia los rieles de blockchain por la misma razón. Son actividades cargadas de registros, cargadas de liquidaciones y llenas de intermediarios cuyo trabajo es, más que nada, verificar y mover reclamos.
Todavía puede salir mal un montón de cosas. La incertidumbre regulatoria, el riesgo operativo y una experiencia de usuario áspera limitan la adopción. Escalar el throughput sin resignar descentralización sigue siendo un problema de ingeniería abierto. Las vulnerabilidades de software y las fallas de gobernanza ya costaron plata de verdad. En 2016 un bug en The DAO drenó unos 60 millones de dólares en ether y partió a la comunidad entre Ethereum y Ethereum Classic por la discusión sobre si recuperarlos. A los puentes entre cadenas (cross-chain bridges) les fue peor: el puente de Ronin perdió unos 625 millones de dólares a manos del grupo Lazarus de Corea del Norte en marzo de 2022. Va a haber más.
La afirmación seria es más acotada que el hype. Parte de la intermediación financiera probablemente pueda funcionar más barata y más transparente sobre rieles compartidos. Que se vuelva masiva depende de la regulación, de los jugadores establecidos, de la experiencia de usuario y de que la ingeniería siga mejorando.
#Inteligencia artificial y coordinación
La IA abarata la producción. No decide quién es dueño del resultado, quién puede usarlo, quién cobra ni quién es responsable cuando algo sale mal.
Por eso la IA y Ethereum se sienten complementarias más que competidoras. La IA amplía lo que pueden producir las personas y los agentes. Ethereum le da a parte de esa actividad un lugar donde liquidarse: cuentas, pagos, garantías, permisos y contratos que no dependen de un único operador de plataforma. Si los agentes van a comerciar, contratar, usar escrow, licenciar y pagarse entre ellos, van a necesitar rieles donde las reglas sean legibles y la liquidación no sea propiedad de una sola empresa.
#Conclusión
Internet bajó el costo de transmitir información pero dejó la propiedad digital en manos de quien maneja la plataforma. Ethereum intenta mover parte de esa capa de propiedad y cumplimiento a una infraestructura pública.
Puede volverse infraestructura central. Puede quedar como una herramienta especializada. Los reguladores, los jugadores establecidos y los límites de la ingeniería van a decidir mucho de eso. Pero ya mostró algo importante: la propiedad digital no tiene por qué significar “una entrada en la base de datos de otro”.
Internet construyó una economía antes de construir sus propias instituciones. Ethereum es un intento de construirlas después.
#Lecturas recomendadas
- DefiLlama. Stablecoin market cap and supply.
- The Defiant (2025). Stablecoins Process $27.6 Trillion in 2024, Surpassing Visa, With 95% Settled on Ethereum.
- CoinDesk (2022). Axie Infinity’s Ronin Network Suffers $625M Exploit.
De la serie Ethereum.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.