Cuando los modelos de riesgo crean riesgo
El ensayo anterior dijo que la cola es demasiado difícil de medir. Jón Daníelsson va un paso más allá: en finanzas, la medición misma cambia lo que se mide. Cuando todos usan el mismo modelo de riesgo, el modelo se vuelve un mecanismo de sincronización. La respuesta es un sistema diseñado para sobrevivir sin que todos confíen en el mismo número.
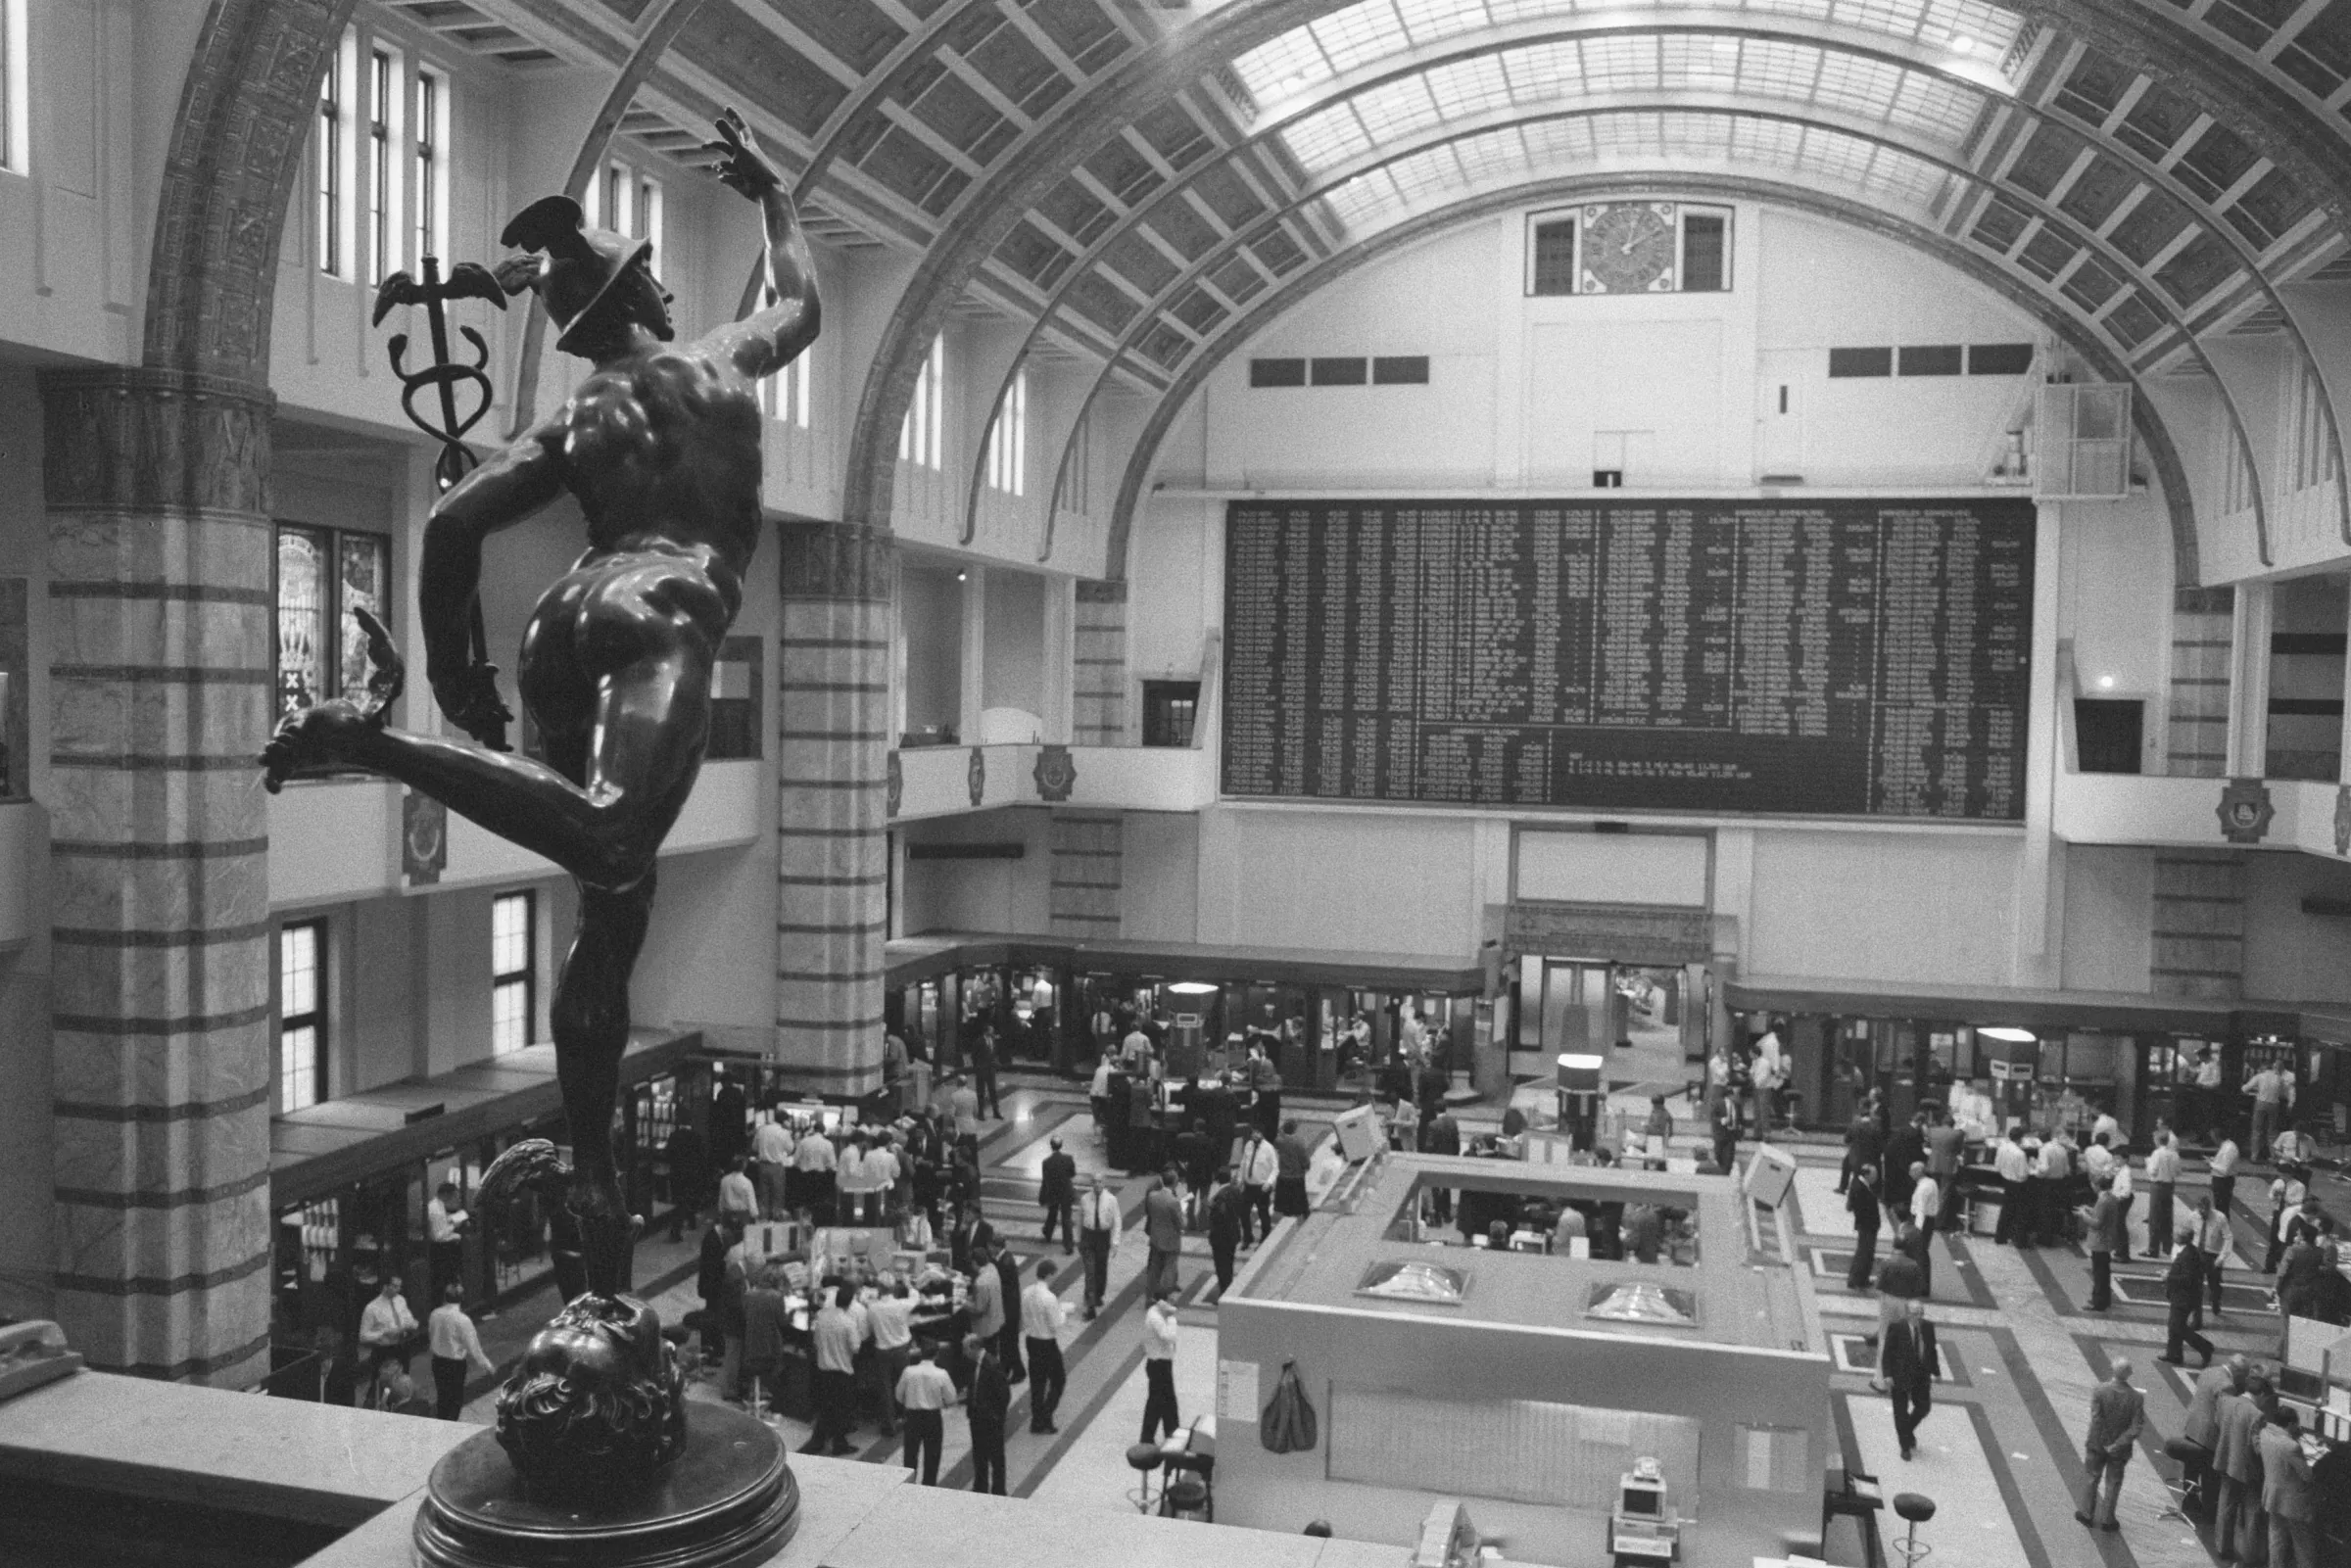
Sobre la imagen Dos días antes, el seguro de cartera (portfolio insurance), un modelo de riesgo que muchos fondos grandes usaban a la vez, les dijo a todos que vendieran en el mismo mercado en caída, y el crash se extendió desde Nueva York a todas las bolsas. Cuando todos confían en el mismo número, el modelo mismo sincroniza las ventas. El recinto de operaciones de la Bolsa de Ámsterdam después del crash, 21 de octubre de 1987. Foto: Bart Molendijk / Anefo, Nationaal Archief, CC0, vía Wikimedia Commons.
Traducción automática del original en inglés, todavía sin revisar. Leer el original.
El ensayo anterior terminó con la objeción de Taleb. La cola es donde está el riesgo, y la cola es justo la parte de la distribución que los datos se niegan a fijar. Si no podés conocer la probabilidad de la ruina, dejá de hacer como que podés. Cambiá tu exposición.
Jón Daníelsson suma una versión institucional, más fría, del mismo argumento. Dice algo más fuerte que “los modelos de riesgo son imprecisos”: en finanzas, el acto de medir el riesgo cambia el riesgo. Un modelo funciona menos como un termómetro que se levanta frente al clima y más como una regla que se les entrega a personas que después operan, cubren, desapalancan, reportan y regulan de acuerdo con ella. El número entra en el sistema que intenta describir.
Ese es el giro final de esta serie. Si todos se copian entre sí, los shocks chicos se propagan en cascada. Si todos usan el mismo modelo de riesgo, el modelo mismo se vuelve una de las cosas que copian.
#I. El riesgo no es el clima
La distinción central de Daníelsson es simple. Algunos riesgos son mayormente exógenos. Una tormenta viene la midas o no. Tu pronóstico puede estar mal, pero el pronóstico no suele crear la tormenta.
El riesgo financiero es distinto. Es endógeno. Lo genera la interacción de personas que miran los mismos precios, usan modelos parecidos, enfrentan restricciones parecidas y reaccionan unas a otras. Un movimiento chico del precio cambia la volatilidad medida. El cambio en la volatilidad medida cambia los límites de riesgo. Los límites de riesgo cambiados fuerzan ventas. Las ventas forzadas mueven los precios. El movimiento de precios confirma la advertencia del modelo y fuerza la venta siguiente.
El ensayo sobre mercados inelásticos, antes en esta serie, mostró flujos que movían precios contra una curva de demanda empinada. Este bucle tiene otro disparador: el riesgo medido que cada mesa está mirando y sobre el que actúa al mismo tiempo.
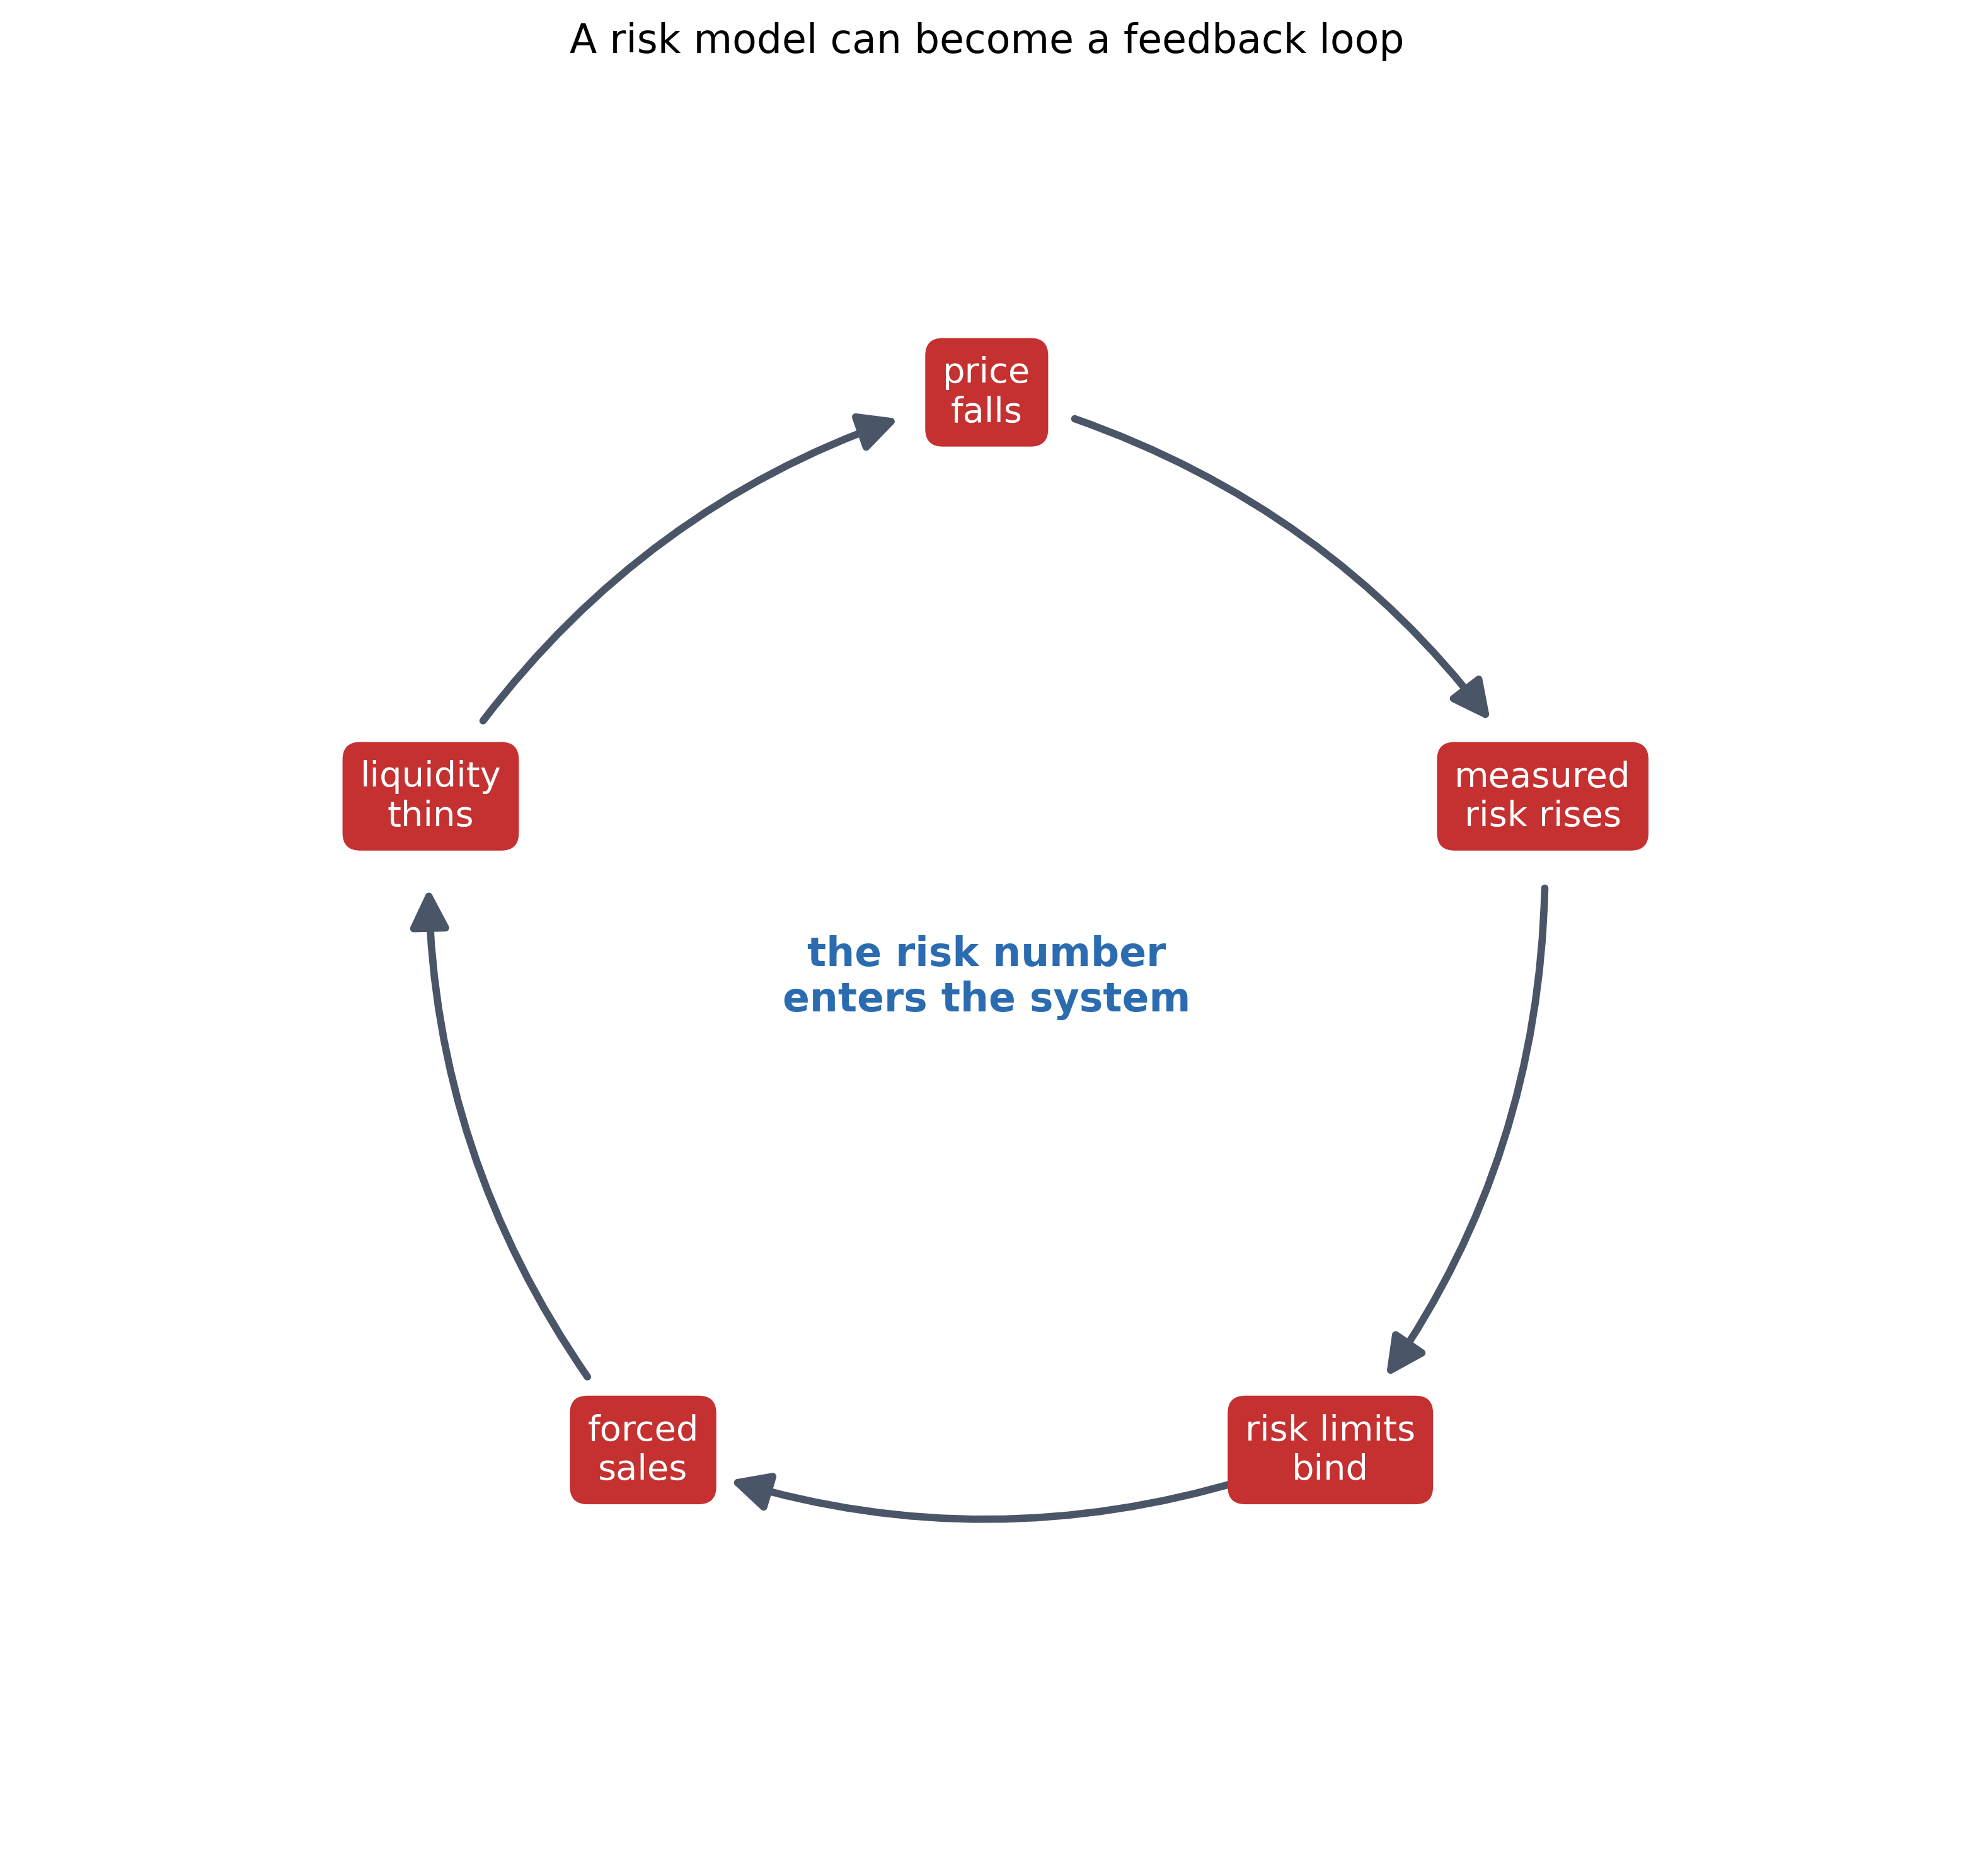
El modelo de riesgo está adentro del mercado. Su salida cambia el comportamiento, y ese comportamiento cambia el mercado que el modelo intenta medir.
Hacé correr el bucle directamente. Subí el apalancamiento o el monocultivo de reglas compartidas y el mismo primer shock se convierte en una cascada de ventas forzadas más grande; bajá la liquidez y cada venta le pega más fuerte al precio. Subir el monocultivo al máximo también es la lección del seguro de cartera de 1987: muchos balances siguiendo la misma regla de vender cuando el precio cae.
Abrí esta simulación en Explorar →
Esto es el Millennium Bridge en versión mercado. Cuando el puente de Londres se inauguró en 2000, los peatones sintieron un balanceo lateral mínimo y ajustaron sus pasos sin darse cuenta. Esos pasos sincronizados amplificaron el balanceo, que sincronizó todavía más a los peatones, que lo amplificaron otra vez. Nadie planeó el movimiento. Ningún shock externo tuvo que seguir empujando. La multitud y el puente hicieron la inestabilidad juntos.
Los mercados hacen lo mismo con los balances.
#II. El modelo funciona hasta que importa
Por eso el paper de Daníelsson de 2002, “The Emperor has no Clothes”, corta más hondo que una queja común sobre el Valor en Riesgo (VaR).
La crítica habitual es que el VaR no ve las colas. Es cierto, pero conocido. El punto más filoso de Daníelsson es que los datos usados para estimar el riesgo vienen sobre todo de tiempos normales, cuando el sistema todavía no se está realimentando a sí mismo. En esos tiempos, el riesgo parece medible. La volatilidad es baja. Las correlaciones se portan bien. Las pérdidas históricas parecen acotadas. El modelo pasa sus pruebas.
Después empieza la crisis, y el objeto que se mide cambia de naturaleza. El riesgo deja de parecer una propiedad de un activo y empieza a parecer una propiedad de una multitud. Gente que estaba diversificada descubre que todos tienen la misma posición. Gente que creía tener límites de riesgo descubre que los límites de riesgo de todos los demás se disparan al mismo tiempo. El modelo que parecía conservador en la calma se vuelve una palanca en el pánico.
Así que la falla es performativa además de estadística. Un modelo de riesgo compartido puede hacer más frágil al mercado al hacer que todos respondan a la misma señal de la misma manera.
#III. El peligro oculto es la uniformidad
Este es el aporte más útil de Daníelsson a la historia. El apalancamiento importa, pero el monocultivo es el peligro más profundo.
A los reguladores les gustan las reglas comunes porque las reglas comunes parecen justas. Mismos activos, mismas ponderaciones de riesgo, mismas fórmulas de capital, mismas pruebas de estrés (stress tests). Nadie recibe un trato especial. Todos son comparables. El sistema se vuelve legible.
Pero un sistema legible puede ser un sistema sincronizado. Si cada banco mide el riesgo de la misma manera, cada banco ve caer el riesgo en el auge. Si cada banco ve caer el riesgo, a cada banco se le permite expandirse. Si cada banco se expande, los precios suben, las pérdidas parecen todavía menos probables y el modelo aprueba todavía más crecimiento del balance. Después el signo se da vuelta. El riesgo medido sube, el capital escasea y todos intentan achicarse a la vez.
Antes de mirar: el mismo shock le pega a cien instituciones que usan un único modelo compartido, y después a cien que usan modelos distintos. Dibujá las ventas de todo el sistema en cada mundo.
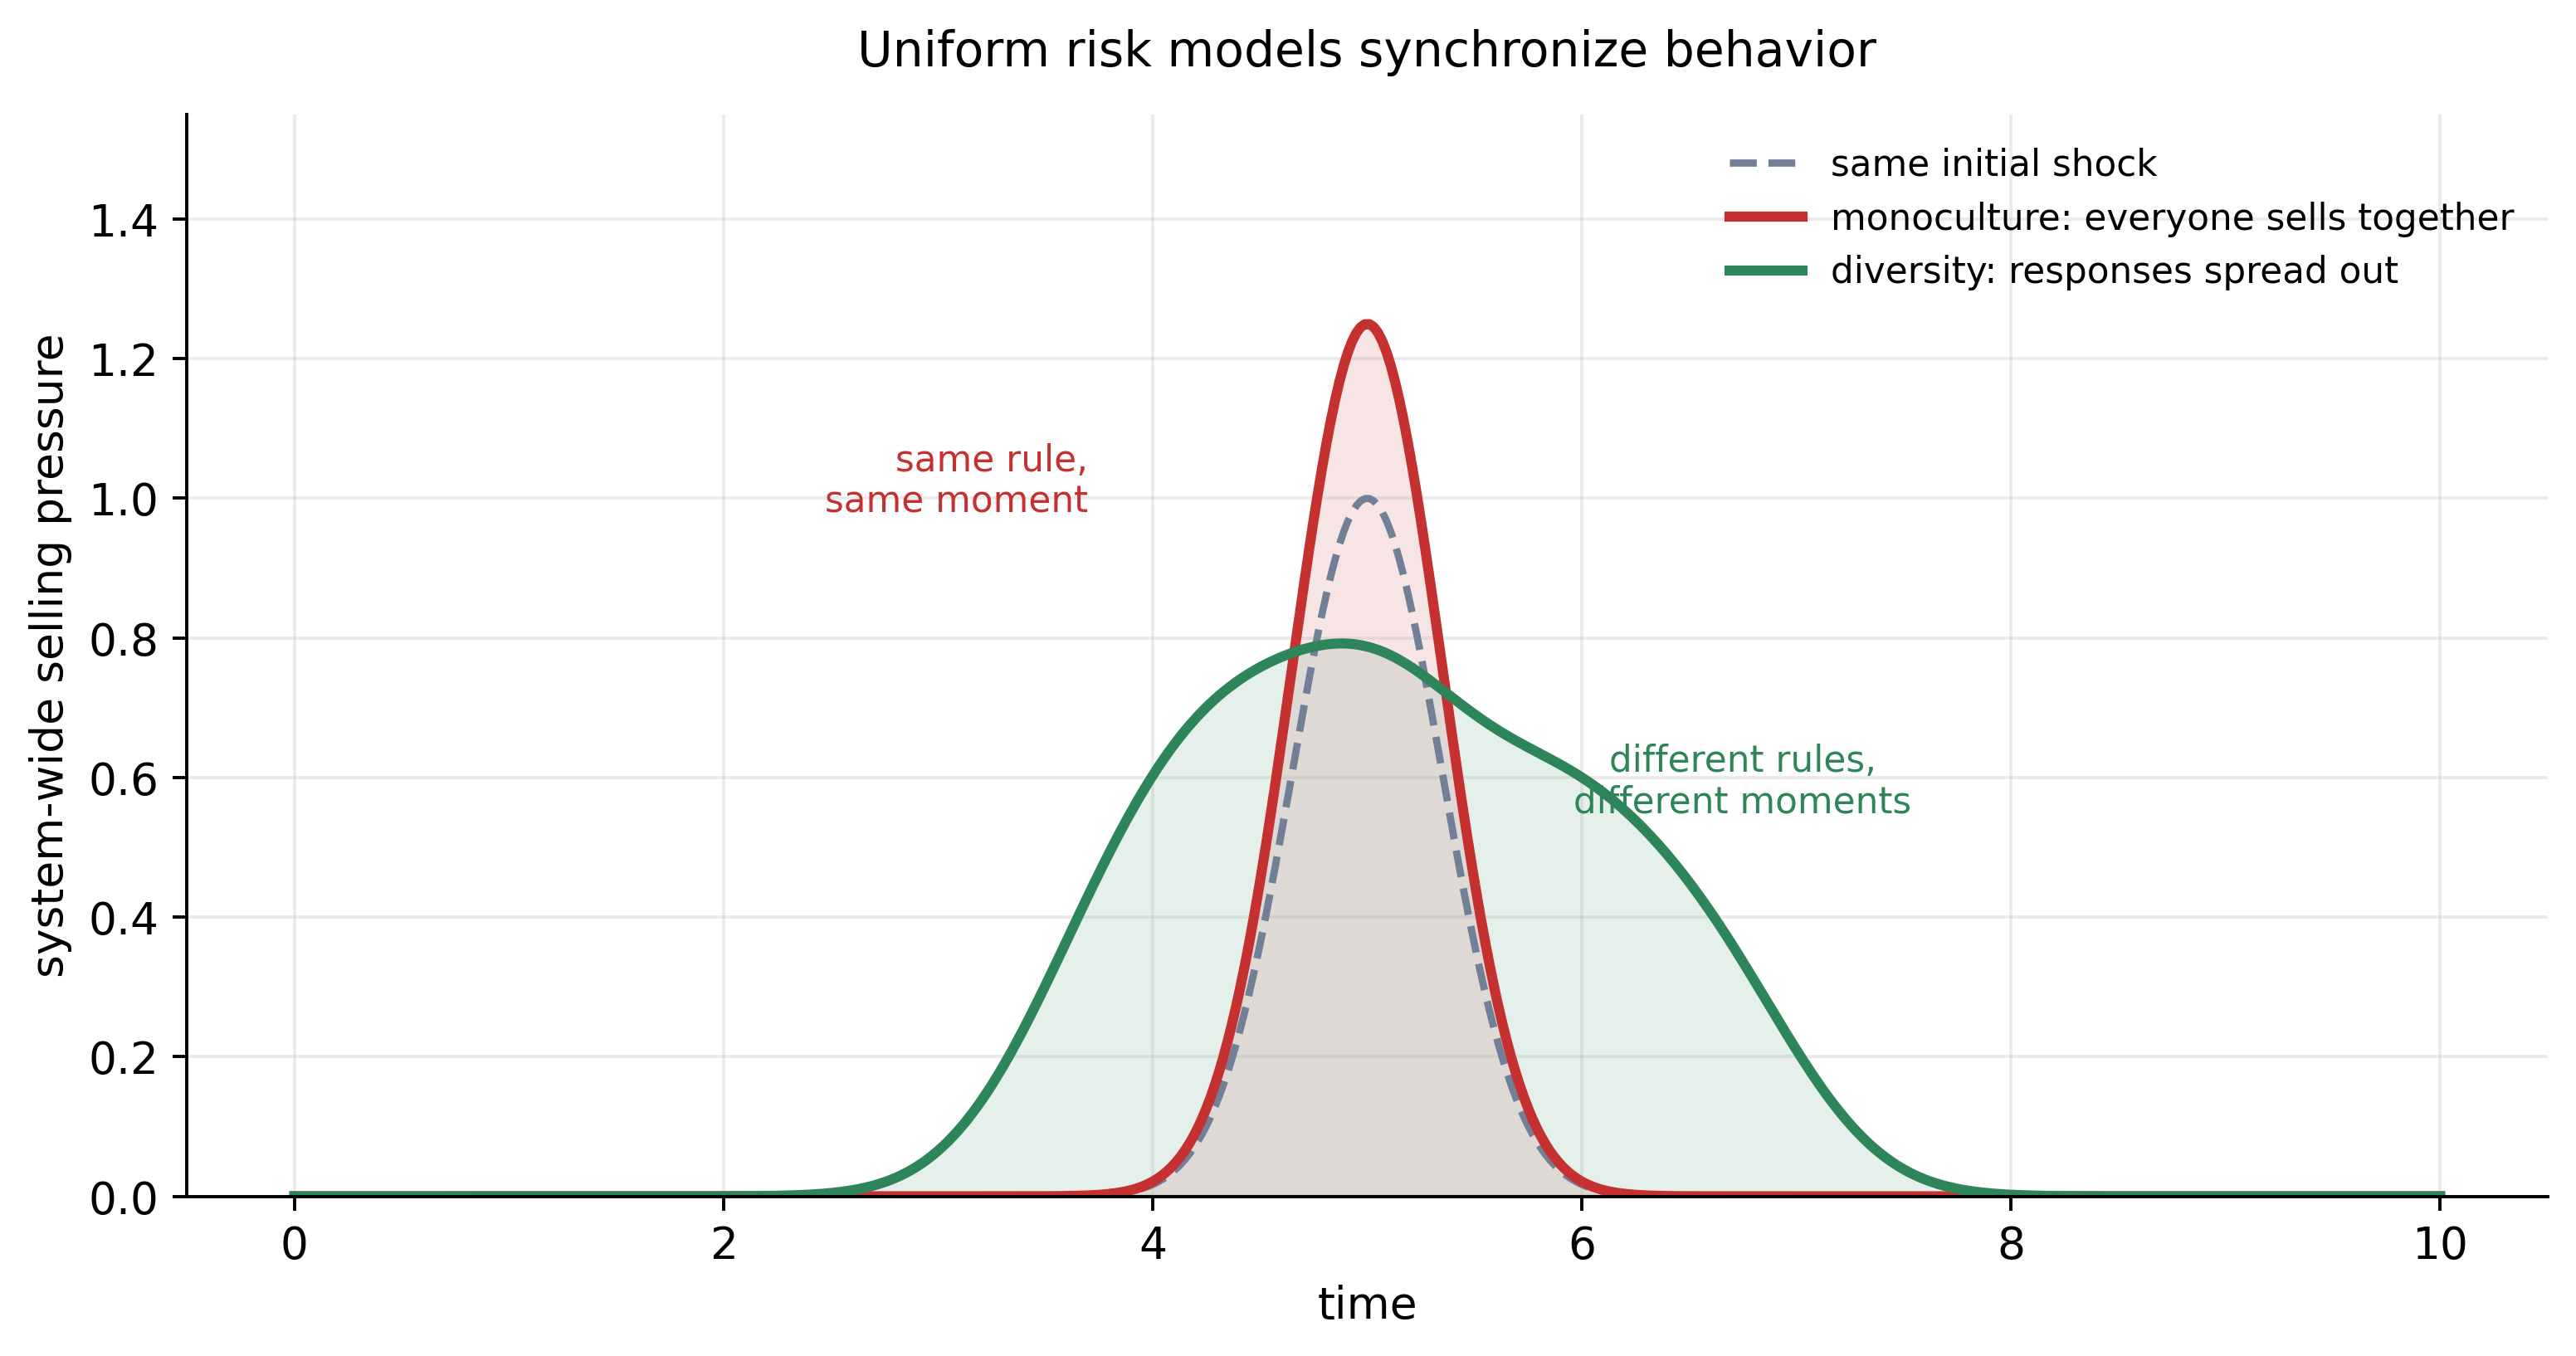
Un modelo común convierte muchos balances en un solo reflejo. Las reglas heterogéneas reparten el mismo shock en el tiempo y reducen el pico de presión.
Eso es un único error común gigante, copiado entre instituciones.
Agosto de 2007 es el ejemplo limpio. En la segunda semana del mes, los fondos cuantitativos de acciones que usaban modelos parecidos de arbitraje estadístico se chocaron todos contra la pared a la vez. Cuando un fondo grande se desapalancó, hizo bajar justo las acciones que tenían los otros, cuyos modelos marcaron entonces el mismo riesgo y los obligaron a vender también, un dominó que ninguno podía ver desde adentro. El fondo Global Equity Opportunities de Goldman perdió casi un tercio de su valor, y su director financiero explicó la semana como “movimientos de 25 desvíos estándar, varios días seguidos”, eventos que según los modelos no deberían pasar en toda la vida del universo. No eran sorteos excepcionales. Eran la firma de muchas instituciones usando un mismo tipo de modelo y vendiéndose unas a otras. Amir Khandani y Andrew Lo reconstruyeron después el mecanismo y lo llamaron el desarme (the unwind).
La lección es incómoda porque va en contra del instinto administrativo. Un sistema financiero hecho de instituciones heterogéneas, con modelos distintos, restricciones distintas, horizontes temporales distintos, maneras distintas de equivocarse, parece desprolijo. Es más difícil de supervisar. Es más difícil de comparar. Pero el desorden está haciendo un trabajo. La diversidad rompe la sincronización. Un mercado donde todos discrepan es molesto. Un mercado donde todos están de acuerdo es peligroso.
#IV. Lo microprudencial no es lo macroprudencial
La distinción importa.
La regulación microprudencial pregunta si cada institución es segura por sí sola. ¿Este banco tiene suficiente capital? ¿Esta cartera está dentro de su límite de VaR? ¿Esta mesa pasó su prueba de estrés?
La regulación macroprudencial pregunta qué pasa cuando todas esas acciones, sensatas una por una, se toman juntas. Si cada banco vende el activo riesgoso para reducir el riesgo, ¿quién lo compra? Si cada modelo sube los márgenes a la vez, ¿quién pone la liquidez? Si cada institución intenta volverse más segura achicando su balance, ¿el sistema se vuelve más seguro o hunde el precio de lo que todos están vendiendo?
Esto es Minsky en lenguaje regulatorio. La estabilidad baja el riesgo medido. El riesgo medido bajo invita al apalancamiento. El apalancamiento hace más peligrosa la próxima perturbación. Cuando llega la perturbación, los mismos controles de riesgo que parecían prudentes institución por institución pueden forzar un desapalancamiento colectivo.
La solución mantiene la medición y la baja de rango. Dejá de confundir la seguridad medida de un banco con la seguridad del sistema. Una regla que hace más segura a una institución puede hacer más frágil al sistema si todos la siguen a la vez.
#V. Cómo se ve un sistema mejor
La respuesta de Daníelsson es estructural, no predictiva.
Primero, preservar la diversidad. No obligar a todas las instituciones a usar el mismo modelo, el mismo horizonte de riesgo, la misma regla de operación, la misma respuesta de capital. Un mercado necesita distintos tipos de balances como un ecosistema necesita distintas especies. La uniformidad es eficiente justo hasta el momento en que se vuelve una cascada.
Segundo, ir contra la prociclicidad. Si el riesgo medido es más bajo en el auge, ese es justo el momento en que los colchones deberían subir, no bajar. El capital y la liquidez se deberían acumular cuando parecen menos necesarios, porque ahí es cuando el sistema se está cargando en silencio.
Tercero, construir holgura. La redundancia, la liquidez, los interruptores de circuito (circuit breakers), los bucles de retroalimentación más lentos y los límites al acoplamiento estrecho parecen un desperdicio en los períodos de calma. Por eso importan. La holgura existe para que los tiempos normales no se conviertan en la rampa de lanzamiento de una crisis.
Cuarto, tratar las salidas de los modelos como señales, no como órdenes. Un número de riesgo debería abrir una conversación, no cerrarla. En el momento en que el número se vuelve una instrucción mecánica, puede volverse un mecanismo de sincronización.
#VI. La versión IA del mismo problema
Se está formando una versión nueva de este problema.
Si cada banco construye su propio modelo chico, se van a equivocar de maneras distintas. Si todos los bancos y los reguladores se apoyan en el mismo puñado de modelos fundacionales (foundation models), los errores pueden quedar correlacionados. El modelo recomienda coberturas parecidas, marca riesgos parecidos, resume noticias parecidas, escribe escenarios de estrés parecidos y empuja decisiones parecidas en instituciones que creen estar actuando de forma independiente.
Eso es riesgo endógeno con un sistema nervioso más rápido.
El peligro es la persuasión, la centralización y el uso compartido. Una máquina común puede volverse un reflejo común. Y en un mercado, un reflejo común es la manera en que un movimiento chico se vuelve una estampida.
#VII. La lección final
La serie empezó con un crash del mercado que no tenía una causa lo bastante grande para explicarlo. Pasó por imanes, pilas de arena, burbujas, procesos de Hawkes, señales de alerta y la ignorancia de colas pesadas. Daníelsson da la moraleja institucional de todo.
No construyas un sistema cuya seguridad dependa de que todos confíen en el mismo número frágil.
El consejo de Taleb es personal: no te pares donde cae la cola. El consejo de Daníelsson es institucional: no hagas que todos se paren en el mismo lugar. El primero protege al individuo de la ruina. El segundo protege al sistema de la ruina sincronizada.
Medí igual. Ajustá la cola, mirá la razón de ramificación, seguí la burbuja, buscá la recuperación que se hace más lenta, usá cada instrumento que describió esta serie. Solo mantené los instrumentos en su lugar. Existen para ayudarte a construir holgura, diversidad y convexidad antes de que empiece la cascada, no para certificar que la cascada no puede pasar.
El borde es real. El número es inestable. El sistema está mirando el número. Por eso el diseño importa más que la estimación.
#Lecturas recomendadas
Sobre el riesgo endógeno:
- Daníelsson, J., Shin, H. S., and Zigrand, J.-P. (2013). Endogenous and Systemic Risk. En Quantifying Systemic Risk, University of Chicago Press.
- Daníelsson, J. (2002). The Emperor has no Clothes: Limits to Risk Modelling. Journal of Banking & Finance, 26(7).
Sobre las espirales de liquidez y el ciclo de apalancamiento:
- Brunnermeier, M. K., and Pedersen, L. H. (2009). Market Liquidity and Funding Liquidity. Review of Financial Studies, 22(6). La “espiral de liquidez” que modela la simulación de arriba.
- Adrian, T., and Shin, H. S. (2010). Liquidity and Leverage. Journal of Financial Intermediation, 19(3).
- Aymanns, C., and Farmer, J. D. (2015). The Dynamics of the Leverage Cycle. Journal of Economic Dynamics and Control, 50. Un modelo basado en agentes del ciclo de apalancamiento.
Sobre el Millennium Bridge:
- Strogatz, S. H., Abrams, D. M., McRobie, A., Eckhardt, B., and Ott, E. (2005). Crowd Synchrony on the Millennium Bridge. Nature, 438(7064).
Sobre el terremoto quant de 2007:
- Khandani, A. E., and Lo, A. W. (2011). What Happened to the Quants in August 2007? Evidence from Factors and Transactions Data. Journal of Financial Markets, 14(1).
- Goldman Sachs. (2007). Goldman Sachs and Various Investors Including C.V. Starr & Co., Inc., Perry Capital LLC and Eli Broad Invest $3 Billion in Global Equity Opportunities Fund.
Sobre el argumento institucional:
- Daníelsson, J. (2022). The Illusion of Control: Why Financial Crises Happen, and What We Can (and Can’t) Do About It. Yale University Press.
Sobre la IA como el nuevo monocultivo:
- Daníelsson, J., and Uthemann, A. (2023). On the Use of Artificial Intelligence in Financial Regulations and the Impact on Financial Stability. arXiv:2310.11293.
- Daníelsson, J., and Uthemann, A. (2025). Artificial Intelligence and Financial Crises. Journal of Financial Stability, 80.
De la serie Al borde del caos.
Escrito con un LLM, como todo lo de este sitio. Las ideas y los errores son míos. Cómo escribo.